酒庄越建越多价盘越走越低,郎酒在玩一场危险的“杠杆游戏”?
2026年,郎酒似乎将翻身的筹码都押在了“酒庄叙事”上。
今年6月,新华指数研究院在郎酒庄园发布《世界酒庄影响力指数》,郎酒庄园与罗曼尼康帝、拉菲古堡、拉图等名庄同列“领先级”第一梯队,成为榜单中唯一的中国白酒酒庄。
时隔仅五个月,郎酒的酒庄版图再度扩容。近日峨眉山麓的峨上威士忌酒庄正式投产,发布会上,汪俊林、汪博炜父子同台定调:要构建“郎酒庄园、龙马酒庄、峨上酒庄”三足鼎立之势,以此支撑酱香、兼香、威士忌三大品类齐头并进,并打出“三大酒庄,行业唯一”的定位。
一边是酒庄版图不断扩容、声势渐起,另一边却是核心产品价盘持续走弱。
2007年至2022年,郎酒五次IPO折戟,股权融资渠道受阻的同时,其核心单品批价也一路走低。官方指导价1499元的53度/500ml青花郎,2026年6月四川、河南、广东主销区已经滑进580元至620元区间,截至2026年11月11日,其单价仍在650元左右徘徊。
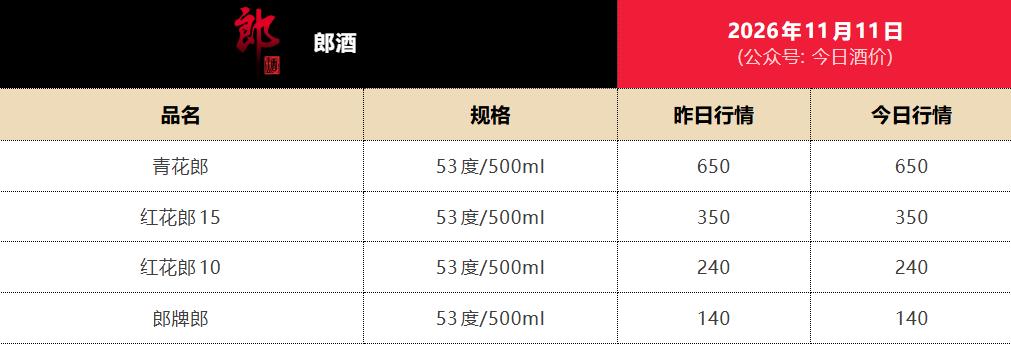
郎酒产品价格/图源:今日酒价
从承载传统白酒业务的郎酒庄园、龙马酒庄,到新近投产的峨上威士忌酒庄,一连串重资产项目布局的背后是百亿级别的投入。主业承压上市受阻的背景下,郎酒为何持续押注重资产酒庄?投入所需的巨额资金从何而来?
百亿押注威士忌酒庄,想要出海难离本土根基
2026年11月6日,郎酒峨上威士忌酒厂在峨眉山麓完成投产纪念桶封藏。
按照原本规划,峨上项目最初计划投资10亿元,规划产能2000千升,占地面积不足千亩。但从项目实际落地情况来看,当前酒庄的产能已经上调至1万千升,约为原本产能的五倍,投资规模也扩大到100亿元,达到初期投资的十倍。
庄园整体用地同步扩大至1.2万亩,其中建设用地约3000亩,在生产端覆盖麦芽威士忌蒸馏、橡木桶加工、灌装、研发与品鉴等环节,同时内设世界烈酒文化艺术展示中心、单桶定制与会员俱乐部、国际会议中心、商业美食小镇、精品酒店群以及运动休闲等配套设施。
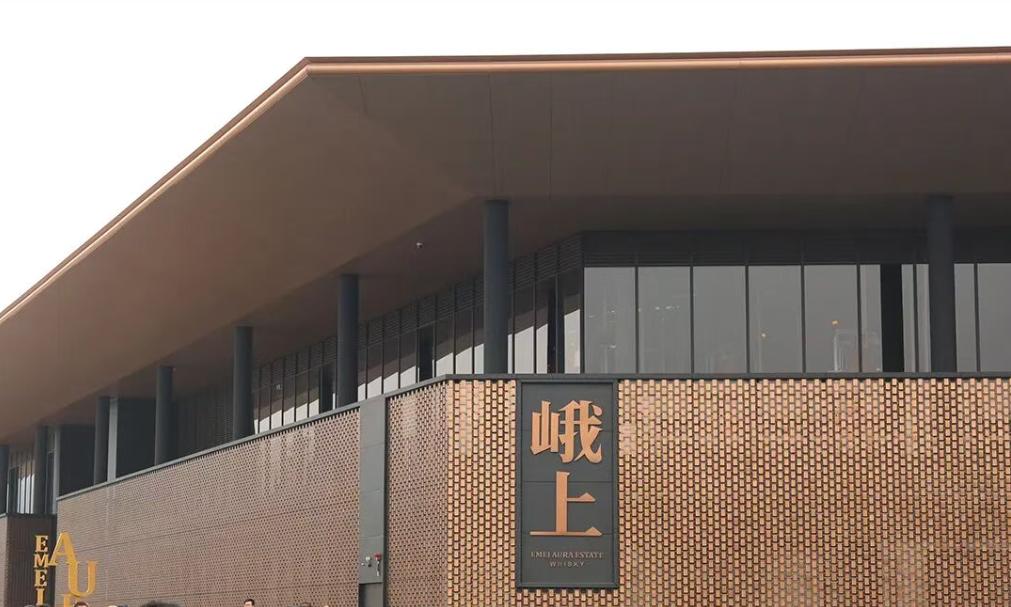
峨上酒庄/图源:郎酒
单看硬件与团队配置,峨上酒庄的规格足够豪华。蒸馏设备选用苏格兰McMillan铜制蒸馏壶,熟成主力桶为西班牙认证雪莉桶。团队配置方面,来自 “世界威士忌之都”坎贝尔镇的伊恩麦卡利斯特出任首席酿酒师,同时兼任峨上威士忌酿酒有限公司总经理。
郎酒董事长汪俊林提出,峨上酒庄要瞄准“世界一流品质”,汪博炜则将这套布局的底层逻辑总结为“能力同源、国际化、酒庄化”。
可以看到,郎酒对外的表达,重心并不在国内威士忌的短期货架争夺,而是借威士忌这张“世界通行证”,把酒庄化模式推向国际化的长期目标。
但香颂资本董事沈萌指出,中国本土市场认可是出海的前提条件。当前酒水大盘需求走弱、细分赛道日趋拥挤,国产威士忌虽有成长机会,但国内尚未形成成熟的威士忌消费文化。在此背景下,若连本土市场都未能站稳,便试图在成熟的海外威士忌竞争中自证“世界一流品质”,说服力十分有限。
一个疑问也随之而来:中国威士忌市场,能消耗多少产能?答案也许并不乐观。
首先,行业数据显示,2025年白酒规上销售收入5724亿元,威士忌的零售口径超150亿元,出厂口径则约为60亿元,进口额仅4.46亿美元(约31亿元人民币),二者相差数十倍的体量,使得威士忌在短期内不具备与白酒等量齐观的市场基础。
其次,国产威士忌的消费者心智短板同样突出。中国酒业协会数据显示,进口威士忌占据中国市场85%的份额,英国威士忌独占65%,国产品牌仅占15%。
再次,国产威士忌供给端扩张却在同步加速。最新数据显示,全国威士忌生产厂家已达64家,实际蒸馏能力约7万千升,设计产能13万千升,远期规划产能30万千升。30万千升的规划产能,是全国一年消费量的4倍、2025年进口量的8倍以上。供需错配之下,产能过剩的风险已然显现。
赛道还同时面临“量增价减”的压力。2025年国内威士忌进口均价同比下滑13.73%至15.46美元,进口品牌持续以低价抢占市场。这意味着,国产威士忌还未建立稳固的品质认知与品牌溢价,就已经被卷入价格竞争。
在知名战略定位专家、福建华策品牌定位咨询创始人詹军豪看来,郎酒押注的是威士忌长期品类红利与品牌高端化,切入新价位段,机会与挑战并存。机会在于白酒渠道与品牌运营经验可复用;挑战是国产威士忌心智薄弱、进口品牌降价挤压,新酒需陈酿三年以上,短期没有产品收入,品质背书与出海渠道仍要重建。
450亿砸向酒庄矩阵,郎酒钱从哪儿来?
如果说威士忌赛道的供需隐忧,是郎酒需要应对的外部市场风险,那么持续铺开的酒庄重资产扩张,则是其必须直面的内部经营考验。
自2008年至今,郎酒已经先后建立郎酒庄园、龙马酒庄与峨上威士忌酒庄共计三家庄园,累计投资近450亿元。若以2008年为界限,18年来,郎酒平均每年向酒庄业务投资达到25亿元人民币。
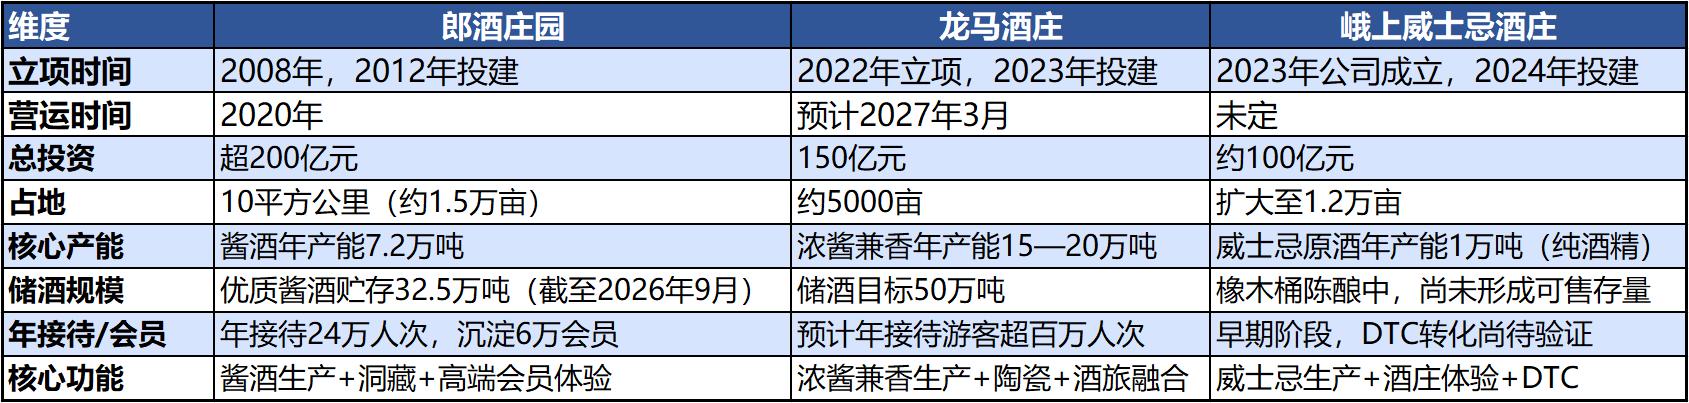
数据来源:公开信息/制图:新消费财研社
郎酒庄园是这套酒庄模式的起点。2008年,汪俊林赴欧洲考察拉菲、罗曼尼康帝等知名葡萄酒庄之后,决定把酒庄形态引入白酒行业。
2012年,吴家沟生态酿酒区正式投建,该区规划投资50亿元、占地1200亩;八年后正式建成,又新增2万吨酱酒年产能与6万吨制曲产能。2020年5月,郎酒庄园正式对外开放,公开数据显示,郎酒庄园的总投入已超200亿元、占地10平方公里。
区别于法国葡萄酒庄以开放酒旅带动餐饮、门票和零售收入的模式,郎酒庄园的收入核心不在客流本身,而是围绕洞藏老酒建立会员制封闭销售模式。
在此前,天宝洞、地宝洞、仁和洞的洞藏老酒仅用作高端标品的调味酒,并不直接对外销售。2026年会员节起才首次向会员开放专属购买权,且不设公开价目表,会员按卡级对应不同洞藏年份与取酒权限。
对比之下,龙马酒庄则是郎酒在酱香之外选择的“第二增长曲线”。该酒庄总投资达150亿元,规划占地约5000亩,2023年9月正式投建。按功能划分为浓酱兼香型白酒生产区、郎嘉陶瓷生产区以及酒旅融合文化体验区共计三大模块。
公开信息显示,龙马酒庄全面建成后,浓酱兼香年产能规划15至20万吨,储酒目标50万吨,预计2027年3月正式迎客。在这之前,龙马酒庄的实际业务仍以龙马郎的渠道出货为主,酒庄业务尚未形成真实的体量。
峨上威士忌酒庄同样面临投入久、变现慢的实际问题。按照现行国标,单一麦芽威士忌橡木桶陈酿周期最低不少于3年,高端款往往需要5至10年陈放。峨上酒庄2026年11月投产,合规成品最早要等到2029年11月之后才能上市。在此之前,酒庄持续产生运营与资本开支,却没有产品销售收入。
对此,詹军豪认为,郎酒三家庄园累计投入近450亿元,回报周期长达8到12年,属典型重资产模式。若白酒主业放缓、酒旅与会员销售不及预期,产能闲置、折旧摊销和资金成本将持续侵蚀利润,长远存在产能过剩与现金流压力。
当重资产酒庄叠加长回报周期,一个疑问也浮出水面:郎酒支撑这一系列大手笔布局的资金从何而来?
一般情形下,重资产项目的资金来源并非单一渠道,而是在资本金制度约束下,由自有资本金、债务融资与权益性工具组合而成。
自有资本金层面,以郎酒官方公布的口径为准,2022年实现年销售额200亿元;2023年与2024年均仅披露“回款、出货双创历史新高”,其中2023年经行业媒体渠道调研估算约为220亿元;至2025年,郎酒只对外披露了“如期完成生产经营目标”“出货量微增长”等表述。
回看郎酒IPO招股书的历史数据,2017年至2020年间,公司的营收分别为51.16亿元、74.79亿元、83.48亿元以及93.37亿元,归母净利润分别为3.04亿元、7.12亿元、24.25亿元和25.02亿元。以25亿元/年的平均投资额来看,在2022年之前,公司的归母净利润不足以独立覆盖酒庄投资。
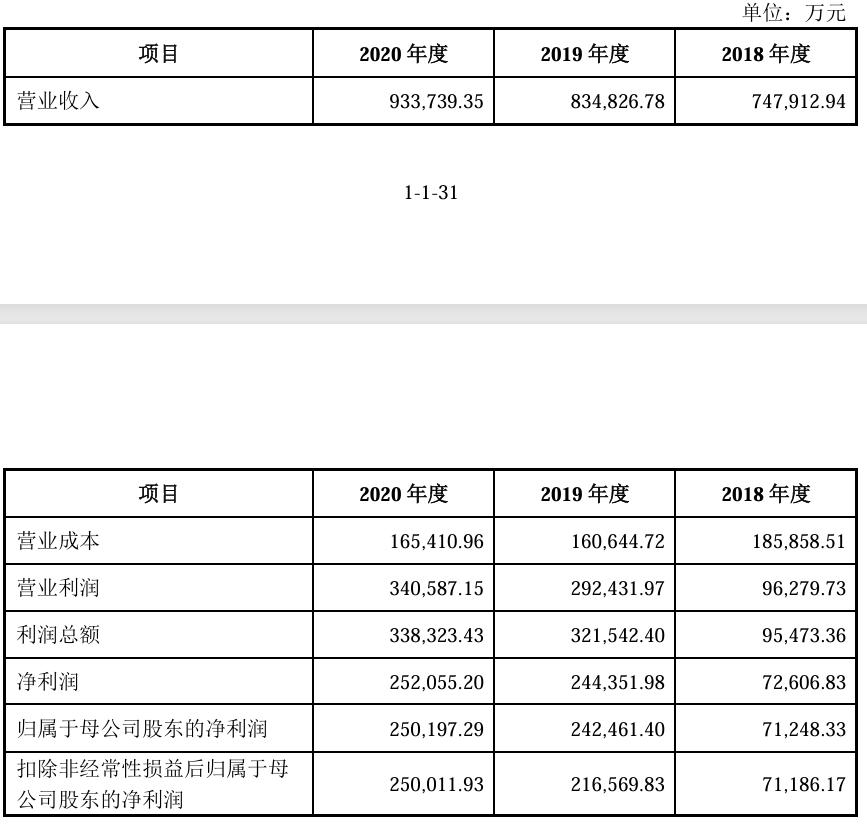
郎酒2018年至2020年主要经营数据/图源:郎酒招股书
自有资金难以独立承接百亿级投入,债务融资便成为资金缺口的主要承接方式。自2022年IPO冲刺失败后,郎酒失去了公开股权融资通道,酒庄扩张带来的外部资金缺口,更多只能依靠银行信贷等债务工具补足。
据行业媒体测算,以此前380亿元的投资基数来看,大部分资金来自银行贷款,短期借款占债务规模约七成。酒庄项目回报周期长达8到12年,短债匹配长周期资产,或将持续带来还本付息压力。
不仅如此,郎酒的资产负债率还长期维系在高位。招股书显示,公司2017至2019年负债率分别为67.06%、67.02%、66.06%,对照白酒行业上市公司32.34%的资产负债率均值,郎酒的杠杆水平约为同行的两倍。2019年同期,茅台、五粮液、泸州老窖的资产负债率仅有22.49%、28.48%以及32.38%。
对此詹军豪直言,以郎酒招股书中呈现的盈利水平和高负债率看,自有资金难以覆盖百亿级投入,缺口主要靠银行信贷,且短债占比偏高,与长周期项目形成期限错配。主业景气下行叠加还贷压力,流动性与再融资风险被放大,是当前最需警惕的环节。
沈萌也进一步指出,重资产模式将为公司带来巨大的成本与流动性压力。他推测,除自有资金外,郎酒其他融资渠道将以抵押贷款为主。这在银行利率水平较低时尚可维系,一旦经营表现受市场环境影响,债务负担的压力有可能逐渐变大。
以酒庄换溢价,如何破解主业价盘难题?
一座座酒庄接连落地,在巨额重资产投入之下,郎酒真实的造血能力究竟成色几何?答案最终还是要回到白酒主业中寻找。
价盘是造血能力最诚实的刻度。公开报道显示,2026年3月,郎酒已将青花郎计划内出厂价下调至818元、综合打款价约836元,但主销区批价仍落在580元至620元区间,单瓶倒挂超过200元,并未能够换来实质性的价格修复。
次高端价格带产品同样承压。红花郎·15的出厂价也在同期降至439元,但渠道批价仅350元左右,经销商每进一瓶账面亏损近90元,截至2026年7月,红花郎·15已宣布暂停发货。
核心单品持续价格倒挂,渠道端风险信号持续显现。行业调研信息显示,2025 年郎酒经销商流失率超过20%,即每五家合作经销商中,就有一家终止合作。2026年1月,与郎酒合作近二十年的临沂鼎泰商贸被单方面终止合作,该经销商尚有价值五千万元的库存商品,另有近两千万元预付货款被品牌方占用两年之久。
这也从侧面体现出郎酒库存与存货周转压力。公开数据显示,截至2025年三季度,郎酒渠道库存周转天数高达180天,而行业公认的健康区间仅为60至90天,常规库存半年卖不完,算上历史积压老酒,周转周期已突破10个月,经销商产品动销的平均等待周期更被拉长至200天。
主业承压之下,郎酒把兼香摆上了“第二曲线”的位置。2023年,公司确立百亿兼香战略。2026年2月,又将原兼香事业部独立为龙马郎销售有限公司,从组织层级上完成了从事业部到独立主体的切换。
尽管官方披露口径称,龙马郎上市以来实现“销量与口碑双丰收”,但多位区域经销商透露,实际回款增速远低于宣传口径,主力成交价普遍下探至指导价的七折区间。
对此,中国企业资本联盟副理事长柏文喜认为,郎酒的酒庄文化路径在战略上自洽,是公司试图以重资产换品质叙事、用时间换品牌溢价的明确表现,押注的是第三品类和国际化趋势。但在外部环境已然发生的当下,这条路并不好走。
柏文喜进一步分析称,当前白酒行业正在从增量竞争转存量竞争,威士忌赛道同样从蓝海转红海,叠加IPO通道关闭和约为行业两倍的资产负债率,存在回报周期与白酒行业周期错配、产能过剩等风险,一旦峨上酒庄与龙马酒庄营收不及预期,其规模经济极有可能由“酒庄化”转为“酒庄化负担”,在存货与高杠杆的压力下,或将直接冲击资产负债表。
















