Anthropic、字节下场AI制药:「下一个Coding」,卡在数据上
据路透9月18日信息,Anthropic已在旧金山湾区运营一间湿实验室,而这间实验室并非专门用于药物发现,其作用是让Claude接触细胞、试剂和实验设备,并测试模型指挥机器人完成生物实验的能力。通常来讲,“干实验”指用模型设计和筛选候选分子,“湿实验”则在真实实验室中合成、测试并验证这些结果。
两天前,Anthropic与诺和诺德宣布合作。根据双方公告,Claude Science将被用于药物发现和研发软件。Anthropic此前还与百时美施贵宝合作,把Claude部署到研究、临床开发、生产和商业部门。今年4月,Anthropic以约4亿美元收购AI生物科技公司Coefficient Bio。
而就在同一周,字节跳动分拆的新生实验室(Anew Labs)完成2.9亿美元首轮融资,投后估值约15亿美元,字节仍保留56%的股份,团队、算法平台和在研管线被注入新公司。
这些动作延续了AI制药过去几年的路线,也带来了新的参与者。过去,AI制药公司开发垂直模型,再与药企或CRO合作完成实验。如今,大模型公司开始自建实验室,试图直接掌握模型与实验之间的反馈。
新药研发的效率提升仍集中在早期
传统药物研发通常被概括为“双十定律”:一款新药从发现到上市往往需要十年以上,投入约10亿美元(部分统计口径超过20亿美元),最终成功率约为10%。
Citi在2026年9月的AI制药研报中进一步拆解了早期发现环节。传统方法找到一个临床前候选物,通常要合成和测试约5000个分子,耗时4至6年。AI路径可能把测试规模缩小到约330个分子,时间降至17个月左右。
不过,这组数字只覆盖从设计到临床前候选物的过程。按照Citi测算,一款first-in-class药物的完整研发周期约为13年,AI有望把它缩短到8年,但I-III期临床仍要5至7年。
换句话说,AI首先压缩的是搜索和实验迭代时间,临床试验并不会按同样幅度缩短。
英矽智能也提供了一个案例。东方证券援引公司资料称,英矽智能(3696.HK)一款特发性肺纤维化候选药从靶点确认到进入临床用时18个月,发现阶段花费约260万美元。作为对照,传统路径平均需要约4.5年,成本通常为数千万美元至上亿美元。
命中率同样需要区分口径。Anthropic今年8月公布的蛋白设计实验显示,Claude针对15个靶点生成1320个设计,其中354个通过结合实验,总命中率约26.8%,14个靶点取得实验命中。需要指出的是,这一数字衡量的是生成蛋白能否与靶点结合,而非候选药物进入临床或最终上市的概率。
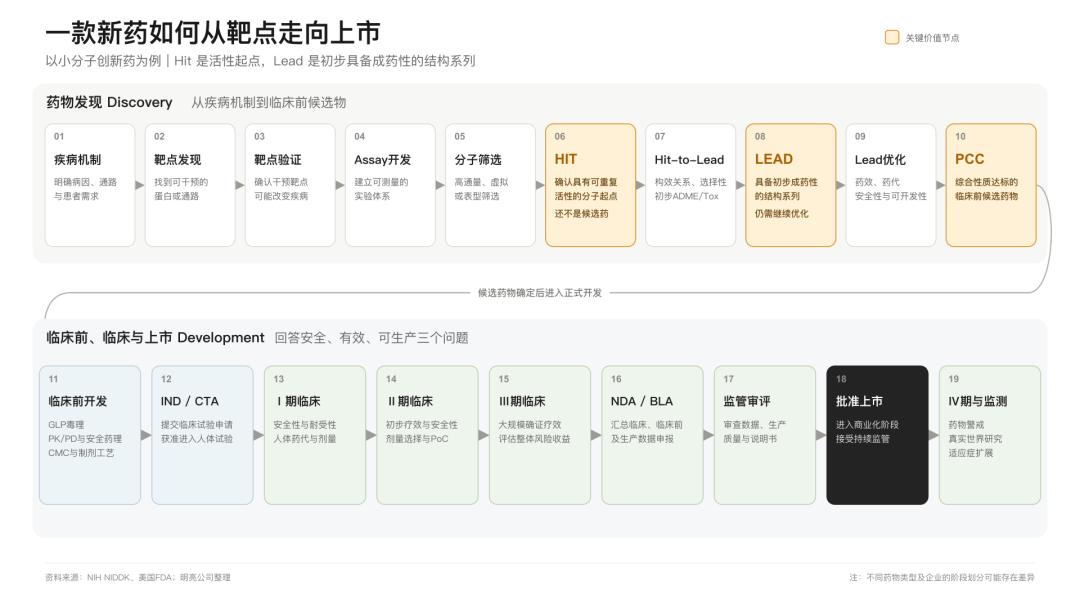
一份专家交流纪要(下称“专家A”)引用的行业统计显示,从靶点到hit(命中化合物)、hit到hit-to-lead(先导化合物)、先导化合物优化的阶段成功率分别约为80%、75%和85%。进入一期、二期和三期后的阶段成功率约为54%、34%和70%,全流程成功率约为11%至14%。其中,二期临床仍是主要损耗环节。这也就是说,早期命中率提高,并不等于临床成功率同步提高。
因此,Citi把现阶段的判断依据概括为“faster is proven, better is not”——运营效率已经得到验证,单候选药物质量和临床成功率仍未确定。从这一角度来看,AI制药,可以的是Coding中的高频搜索和反馈闭环,但药物的“测试程序”是细胞、动物和人体,反馈周期也从秒级拉长到周、月和年。
大模型、AI制药公司、大药厂的路线差异
AI制药公司的起点,是药物研发中的单个问题。它们先做计算机辅助药物设计、分子对接或结构预测,随后加入深度学习和生成模型。根据UBS和专家A的梳理,这类公司的核心能力通常是领域模型、药物化学经验、干湿实验闭环和自有管线。这意味着,其模型服务于某个靶点或某类分子,工具链也围绕具体任务建设。
而大模型公司更追求的是模型的通用能力。
另一份券商的访谈纪要中,“专家B”将这条路线概括为“单一基础模型加垂直工具链”。大模型不为每个环节重新训练一套小模型,而是负责拆解任务、选择工具和整理结果,再调用结构预测、分子设计和数据库工具,Claude Science集成了60多种科研技能和连接器,正是这种“科学工作台”的产品形态。这更像是利用大模型+Agent能力,来完成“干湿闭环”。
两类公司的效率目标也不同。
此前,AI制药公司的目标是把项目从立项到候选物的周期由4.5年压缩至12至18个月。上述专家认为,大模型公司设定的目标更接近单次循环:把单靶点设计从数周或数月缩短到数秒或数分钟,再把一轮湿实验迭代从6个月压缩到14天以内。
两种路线的差异还体现在数据来源。甚至可以说,数据是AI制药领域最核心的资产。
为了打通整个流程,AI制药公司通常自建部分湿实验能力,或围绕具体管线向药企和CRO购买验证服务,数据则跟着项目积累。对比之下,大模型公司则更“在意”通用工作台,往往是先建通用平台,再连接自有实验室和Twist Bioscience(TWST.US)、Adaptyv Bio、金斯瑞(01548.HK)等外部服务商。
具体到数据来看,大模型公司要获得的不只是一条管线的数据,还包括成功和失败的实验记录(特别是失败的数据)。模型需要从这些记录中判断哪些工具有效、哪些设计失败,再调整下一轮实验。
相较之下,传统AI制药公司的数据更接近具体药物资产,大模型公司追求的则是可以跨靶点和跨任务使用的数据基础设施。
不过,通用模型不能替代制药经验。
西部证券等研报提到,大模型公司缺少专有临床数据、失败数据和跨学科人才,模型输出与临床终点之间的关系仍然较弱。上一代AI制药公司更接近药物管线,大模型公司更接近研发基础设施。前者需要补模型和资金,后者需要补实验、药物化学和临床转化。
而传统药厂则处在两者之间。药厂拥有临床前、临床和生产数据,也知道如何把候选药物推进到IND和临床试验。
不过,专家A指出,大药企通常按管线组织研发,不同团队可能使用不同的软件、实验流程和记录方式,历史数据需要清洗和重新标注,才能用于模型训练,虽然,药厂拥有的数据最多,却未必已经形成统一的数据基础设施。
资金投向、数据和数据基础设施
随着模型进入实验室,研发预算也开始重新分配。
专家B表示,Anthropic计划把年度经常性收入的3%-4%投入AI药物发现,其中60%-65%用于模型训练和虚拟仿真,35%-40%用于生物科技人才、湿实验室资产和CRO合作。该专家同时称,传统制药行业约60%-70%的研发预算流向湿实验。
倘若如此,这一分配比例反映了大模型公司与药企不同的成本结构。药企把更多资金投向实验、临床和生产,大模型公司先投入算力和基础模型,再用实验预算购买高质量反馈。
模型设计速度提高后,进入实验室的候选方案会随之增加。因而,湿实验在研发预算中的占比可能下降,绝对支出却未必减少。这也解释了为什么大模型公司一边自建实验室,一边扩大与CRO和生命科学服务公司的合作。
实验室还决定模型公司能拿到什么数据。当模型只向药企提供软件时,实验结果通常留在客户内部。公开论文一般只会记录成功结果,失败数据却很少公开。而未能合成的分子、没有出现预期表型的细胞实验,以及实验条件的变化,都会影响下一轮模型判断。
在此背景下,Anthropic正在尝试把工具、设备和实验数据接在一起。根据公司资料,8月底开放研究预览的Model Hardware Standard可以连接显微镜、液体工作站、机械臂和读板仪。Genentech已用它完成多台设备协同的蛋白浓度检测,华盛顿大学团队则把一项剂量反应实验提速约三倍。
与此同时,Anthropic没有把所有实验留在内部。根据其蛋白设计研究,Adaptyv Bio和Twist Bioscience承担外部验证。大规模合成、动物实验和临床研究仍可交给CRO、CDMO和药企。
而在国内,字节跳动在2022年就投资了汇像科技(主体为“上海汇像信息技术有限公司”),据汇像科技网站,其成功助力英矽智能在苏州落成了国内规模庞大的第6代智能机器人实验室。
自建实验室的作用,是掌握关键实验、设备编排和数据标准,而不是复制一家完整药厂甚至有业内人士直接给出“暴论”:“大型AI公司将开始收购大型制药公司。不是为了药物,而是为了数据。”
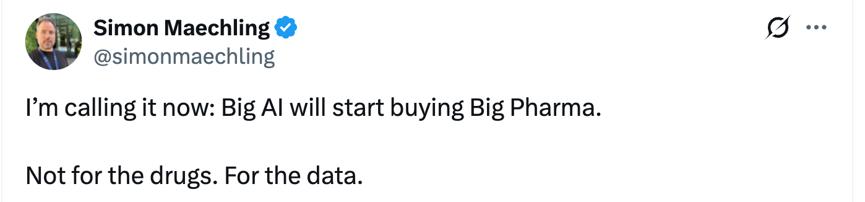
拜耳作物科学创新经理Simon Maechling的推文(来源:X)
拜耳作物科学创新经理Simon Maechling认为,如今(AI制药)的瓶颈早已不在于模型本身,而在于能否获取独特的生物学数据、实验条件、验证体系以及现实世界的临床结果。过去,是生物科技公司在采购AI技术;而现在,可能是AI公司开始收购生物科技资产。
“这关乎行业话语权与权力格局的转移。“他在X上表示,”在生命科学领域,最具价值的资产或许已不再是具体的分子结构,而是那套能教会 AI‘什么有效、什么无效’的专有生物学验证系统。”
管线仍是最终估值依据
如果从商业化路径来看,AI制药公司的商业模式大致分为AI-CRO、软件工具和平台加自研管线。专家A认为,单纯提供AI-CRO服务很难覆盖模型和实验投入,To B软件又面临销售和交付成本。相比之下,自研管线可以通过授权首付款、研发里程碑和销售分成兑现价值。
平台能否持续产生候选药物,决定了市场愿意给出多少溢价。这是专家对商业模式的判断,并非已经验证的行业结论。
大模型公司进入实验室后,也可能沿着同一方向延伸。只提供模型,收入主要来自软件授权和项目服务。参与实验和管线后,公司还可能获得药物授权收入,但回报周期和失败风险都会增加。
路透的信息显示,Anthropic目前没有开展临床试验,并表示不会与负责药物上市的药企和Biotech直接竞争。这意味着其近期重点仍是临床前研究和研发基础设施。它可以设计实验、生产数据和筛选候选物,但临床开发和商业化仍要依赖药企。
在中国,字节的新生实验室没有只保留结构预测和分子设计平台,公司也在推进管线。
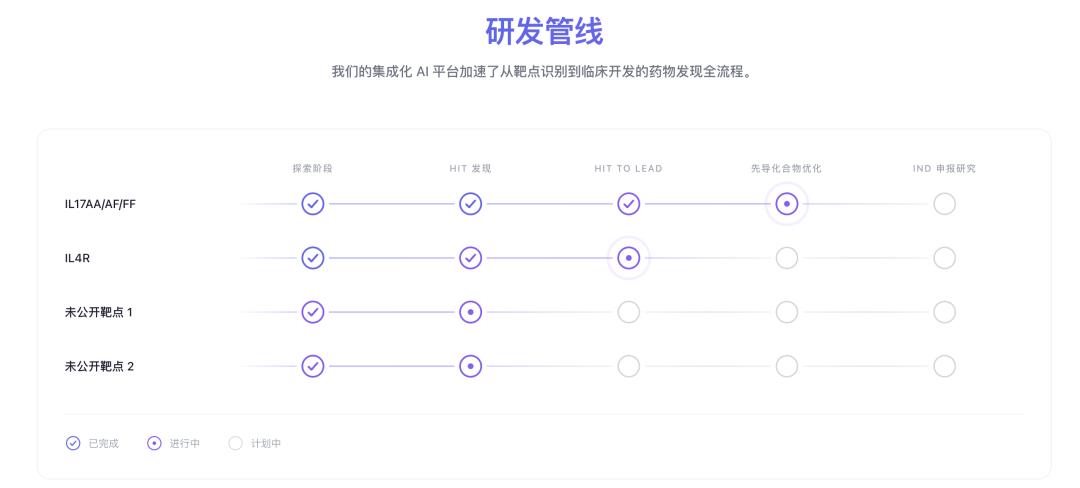
新生实验室研发管线(来源:新生实验室网站)
晶泰科技(2228.HK)则把模型与机器人实验结合,用自动化工作站完成化学合成和检测,再把结果返回模型。
英矽智能提供了平台向药物资产延伸的案例。公司没有停留在软件授权,而是用自有平台推进管线。据公司信息,其特发性肺纤维化候选药Rentosertib已经进入III期临床。
Citi研报认为,英矽智能的该款候选药物 III期结果视为AI制药的重要验证节点。如果临床结果成立,市场对AI制药的定价依据可能由研发效率转向药物资产;如果失败,平台的估值仍将主要建立在服务收入、合作交易和临床前产出之上。
对投资者而言,最终观察的指标相近,包括候选化合物数量、IND申报、进入临床的资产、合作首付款和里程碑。模型和实验平台可以提高管线产出的速度,管线仍是平台能力最直接的验证。
正如此前「明亮公司」所提及的,从估值逻辑看,英矽智能更像由“核心管线+早期资产”构成的期权组合,收入主要来自授权首付款和里程碑,但价值兑现仍取决于临床数据。晶泰科技的收入则随客户数量和实验通量增长,经营确定性更高,但线性服务收入也限制了估值弹性。
而这也造成了AI制药与AI Coding的另一处差异。编程产品可以按调用量、席位和订阅收入定价,药物研发最终要由临床数据定价。实验闭环已经开始提高候选物产出的速度,进入临床后能否提高成功率,仍然没有答案。
本文来自微信公众号 “明亮公司”(ID:suchbright),作者:主编24小时在线,36氪经授权发布。
















