国产旗舰手机又被苹果搅局?
苹果长期以来的心智红利还在,面对这种情况,虽然国产手机的旗舰一直试图从产品定义上发力,但面对热闹的苹果和声量可能还会持续承压,苹果手机与国产旗舰什么时候才能走向一个临界点?仍是一个疑问。
今年秋季,高端手机市场正在上演一种极具反差的诡异现象。
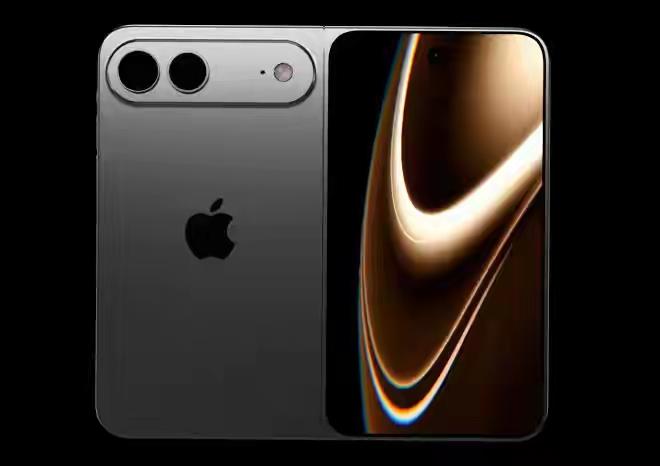
iPhone 18 Pro首销破发,黄牛溢价腰斩、渠道行情松动,苹果直板旗舰的“年度稳赚神话”首次出现裂痕;另一边,硬件难言完美、量产尚不成熟的苹果折叠iPhone Duo,一经曝光便收获百万级预约,硬生生闯入国产深耕多年的折叠赛道。
但相比每年9月自媒体、线下门店、社交平台围绕iPhone新机展开的热烈讨论,近期荣耀、vivo、OPPO等国产品牌的相关发布会,热度依旧变化不大。
疑问随之而言,AI手机时代,明明参数不占优、产品非完全体、良率偏低,苹果却似乎依然拥有高热度的舆论光环、颠覆行业定价以及重塑用户心智的绝对话语权。反观国产旗舰,在折叠迭代、端侧AI、系统智能体上持续突破,硬件实力赶超不少,却还要面对苹果这位老大哥给到的压力。
陆玖商业评论通过梳理和调研,试图当下手机行业最核心的博弈:如果国产手机全面奔赴AI智能体新赛道,苹果还能否依靠存量生态心智持续收割高端市场,不完美的苹果,为何总能精准压制国产高端的向上突破?
进一步讲,苹果与国产旗舰的实力临界点还会有到来的一天吗?
01 苹果走向分化,国产旗舰对齐聚焦
多年前谈苹果,主线相当单一:高溢价、单品类。
而2026年苹果新品双线市场表现,呈现出前所未有的两极分化态势,两条产品线走出完全相反的行业走势,一定程度上打乱了今年高端手机的竞争节奏。
首先是直板旗舰一直高溢价崩塌。过去数年,从iPhone 14到iPhone 17,苹果新机首发始终是3C渠道圈最稳定的盈利项目。每一代新机首发都会出现全网缺货、线下排队、黄牛囤货溢价的常态,大量渠道资金专门押注苹果首发行情,新机溢价是行业公认的确定性收益。
但今年iPhone 18 Pro系列有所打破了这一惯例,陆玖商业评论通过两方面的调研发现:
网络媒体层面,据多家3C行业渠道媒体跟踪报道,今年首发阶段黄牛群体整体心态极度谨慎,部分人群不敢大规模压货。而机型溢价出现明显断层,有的地方iPhone 18 Pro顶配版本黄牛溢价比去年缩水近一半,还有的地方iPhone 18 Pro Max首发后溢价快速跳水,甚至不少渠道商家直言“跌价速度超出预期”。某媒体报道,今年iPhone 18 Pro直接不收,只接盘超大杯的Pro Max,而且加价幅度也缩水到了200-300元不等,有的地方则在300-500元。
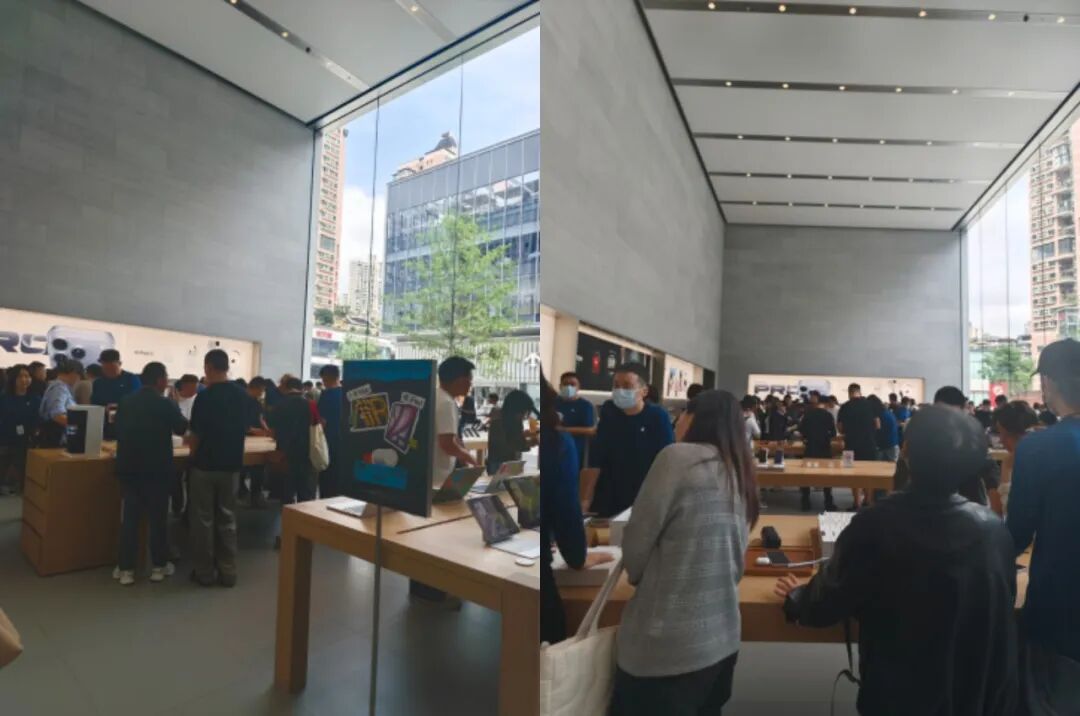
线下方面,我们在重庆观音桥某苹果门店探店发现,新品取经排队络绎不绝,新品现场无库存,门外单人取机甚至多达近10台。
海外机构杰富瑞跟踪六大市场新机预售交付周期也看到佐证,iPhone18 Pro与Pro Max新机等待周期同比明显缩短,侧面印证新机抢购热度衰减;该机构同时对苹果给出跑输大盘评级,12个月目标价263.66美元,判断当前股价存在下行空间。
综合上述调研发现的新特点是,不同于往年全网统一火爆的行情,今年苹果直板新机呈现极强的区域、渠道、机型差异化:部分线下门店客流稳定,不同版本冷热差距巨大,苹果直板旗舰的“统一溢价神话”终结。
不仅如此,与直板机遇冷形成极致反差的,是苹果折叠屏iPhone Duo的逆天热度。
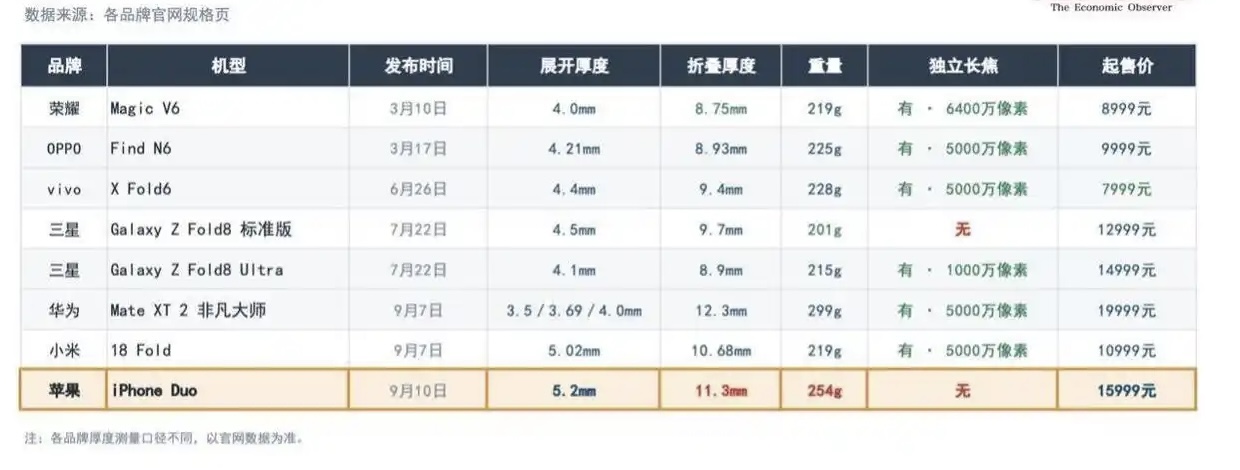
这款被认为的“非成熟产品”,虽然拿下百万级预约热度,但硬件配置并未实现全面行业领先。有报道称,苹果折叠屏无缘角逐任何一个“参数第一”,iPhone Duo机身厚度、重量、折痕控制、长焦配置弱于国产折叠旗舰。
例如,Duo 配备 4800 万像素主摄与超广角,却没有 Pro 系列的独立长焦和可变光圈。折痕也没有迎来传闻中的彻底消失,属于折叠机,却开出万元定价。iPhone Duo折叠厚度11.3毫米,是7台双折叠设备中最厚的,仅略薄于多了一块屏幕的华为Mate XT 2;重量254克,是双折叠里最重的,比最轻一款重了53克。
甚至产品品质上,9月17日,界面新闻记者从接近富士康产业链人士处独家获悉,目前富士康组装iPhone Duo的整机良率仅为60%多,首批产量较少。
按照苹果严苛的出厂质检标准,这款机型想要达到成熟稳定的量产状态,还需要半年至一年的持续打磨优化。
就是这样一款硬件短板明显、品控不稳定、属于行业半成品的折叠产品,依旧开出万元级高端定价。反观国内市场,历经五代迭代的国产折叠屏,技术成熟、品控稳定、功能完善,今年普遍采用首发平价、走量普及的市场策略。
这就出现了一个有意思的反差,国产成熟折叠往往降价走量,苹果半成品折叠溢价热销,过去三年国产厂商辛苦建立的“参数即正义、迭代即优势”的折叠屏评价体系,难道被苹果一夜颠覆了?
不过,在苹果双线分化、用品牌硬实力抹平硬件差距的同时,国产旗舰的赛道方向已经完成集体切换。2026年开始,手机行业竞争彻底告别硬件参数内卷,AI系统与智能体综合能力成为旗舰竞争的唯一焦点。
今年下半年,荣耀、vivo、OPPO密集召开开发者大会,MagicOS 11、OriginOS 7、ColorOS 17三大主流国产系统同步完成大版本升级,加上新发布的努比亚二代
今年上海世界人工智能大会期间,荣耀、努比亚、阶跃星辰等多家厂商,同步发布全新智能体手机解决方案,并且各自打出“全球首款AI智能体手机”的产品定位。多家厂商扎堆发布同款概念、同款新品,也直接印证了当下AI手机赛道仍处于早期混战阶段,行业标准未定、定义权悬空。
至此,行业两大阵营的竞争新特点日渐清晰,苹果依靠存量稳住基本盘,哪怕新品类产品不完美,依旧拥有市场定价权;国产旗舰放弃传统硬件内卷,依靠快速技术迭代、AI系统进化、场景创新寻找新的突破窗口。
在这个大背景下,苹果存量心智红利与国产增量技术突破的对撞,构成了今年高端手机最核心的行业变局,而两者真正的胜负手,在于用户心智与生态壁垒的深层博弈中。
02 iOS生态老本心智红利PK进化的Agent能力
苹果与国产旗舰截然不同的市场表现,本质来自消费者两套完全割裂的购买决策逻辑,也是当下国产AI创新最难突破的心智壁垒。
对于苹果老用户以及其他高端群体而言,选购折叠屏产品的第一考量,不一定非得硬件参数是否极致,而是是否需要脱离iOS完整生态。大量高端存量用户,早已深度绑定苹果全家桶体系,账号、隐私、文件、跨设备协同形成极强使用惯性。
这就造就了极其不公平的双向评判标准:市场对苹果产品拥有极高包容度,愿意为它的不完美买单。哪怕iPhone Duo折痕明显、配置缩水、量产不稳,用户依旧愿意为苹果的品牌、系统流畅度、生态一致性买单,接受新品的迭代瑕疵。
但国产折叠旗舰似乎经常处于“零容错”舆论环境。往往某一项参数落后、某一处细节短板,就会被无限放大、持续诟病,很难获得用户的迭代包容,2026年某些品牌因为一些失误登上热搜便是佐证。
长期积累的高端心智固化,让苹果轻松获得硬件优势。对苹果而言,iPhone Duo的使命可能并非短期迅速抢占折叠屏销量榜首。只要原本计划更换直板iPhone的高端存量用户,愿意升级至苹果折叠机型,苹果就能完成高端用户的内部流转,持续拉高整体高端产品均价与利润空间。
这种心智红利可能进一步改写旗舰市场的行业格局。
一方面,从总体上,Counterpoint《全球手机型号销量追踪》显示,2026年第二季度,上一代iPhone 17仍是全球畅销机型榜首,Pro版本占据二、三名,老机型依旧扛住苹果大盘,部分增长期待被挪至明年春季。另外一方面,具体到旗舰侧,据Counterpoint最新行业出货预测,iPhone Duo上市首年出货量将直接跻身全球第二,或能打破国产厂商长期垄断高端折叠市场的行业格局。
与此同时,知名科技记者古尔曼也公开表态,iPhone仅用了短短6年时间,就快速提升智能手机市场份额,从 6% 提升到行业主力。iPhone Duo的入局,会直接推动折叠屏成为未来智能手机的主流形态。这意味着,叠加iPhone 18系列持续放量,今年6000元以上的国产高端大盘,将面临用户回流压力。
值得行业深思的是,过去两年,国产手机是全球最早发力端侧AI、私域AI、场景智能的厂商,抢先拿到近半年的行业先发窗口期。各大品牌密集落地AI大模型、智能体交互、场景化服务,试图依靠AI新功能打破硬件内卷,拉高国产高端机型的产品溢价,打造全新差异化优势。
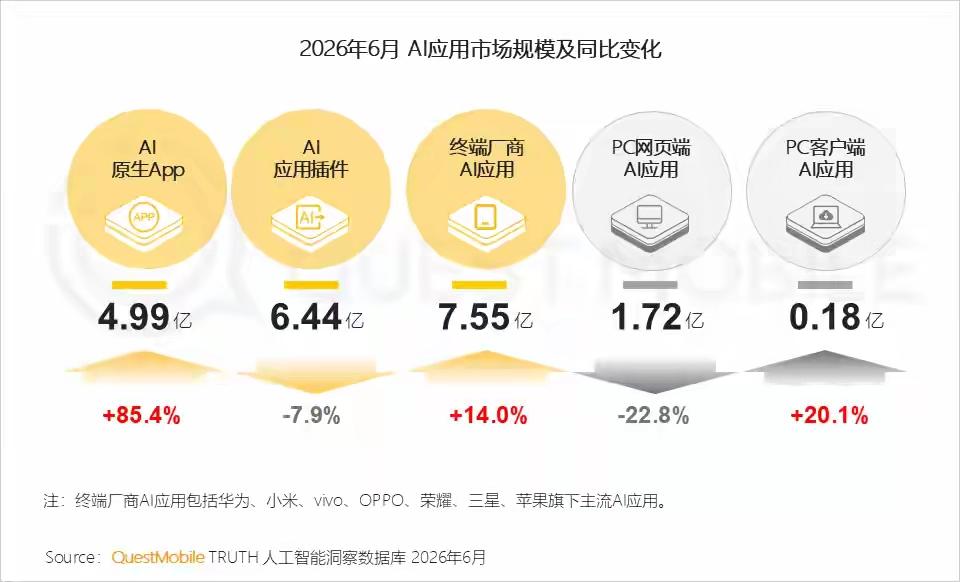
但QuestMobile 2026年7月AI应用半年报给出值得警惕的现实:2026年6月终端厂商内置AI应用月活7.55亿,同比上涨14.0%;AI原生App月活达到4.99亿,同比大涨85.4%。这组数据侧面说明,用户获取AI能力,并不一定非要通过换新手机实现,给国产AI手机靠AI拉动换机的逻辑蒙上一层不确定性。
但苹果几乎没有做铺天盖地的AI概念营销,仅凭系统极致流畅、隐私合规领先、跨设备体验统一,就率先在市场势能上拔得头筹,这一点的确有所不公。
大量原本被国产AI创新吸引、又不愿脱离iOS生态的高端用户,如今被苹果新品牢牢锁定。国产厂商辛苦搭建的AI涨价逻辑、创新突围路径,遭遇苹果生态的压力。
当下行业形成鲜明对比:国产厂商拼尽全力迭代可见、可感知、可宣传的AI Agent创新,苹果持续吃老本享受看不见、但丢不掉的iOS生态心智红利。国产AI进化速度飞快,但能否真正转化为市场销量、用户粘性,还有待市场检验。
这场心智红利与技术进化的博弈,最终决定国产高端能否真正走出内卷,也让行业终极竞争壁垒彻底浮出水面。
03 超越对手和给出换机理由仍是两个必答题
国产手机的向上突围,并不是今年才开启的命题。十余年前,华为在芯片、操作系统领域的突破,已经向行业证明国产旗舰完全具备追赶、对标,甚至局部超越苹果的硬核能力。
只是放到2026年的当下,行业困境变得更加复杂。
外界有人评价苹果创新乏力,AI交互革命进展缓慢、新品迭代保守,但它依旧稳稳占据高端市场话语权,是所有国产品牌无法绕开的最强对手。
按IDC公布的数据,今年二季度国内智能手机出货量6601万台,同比下降4.3%,连续5个季度同比下滑。头部品牌仅华为、苹果实现同比增长,在大多数国产手机出货都在降的时候,苹果的增长足以窥见苹果用户的换机韧性。
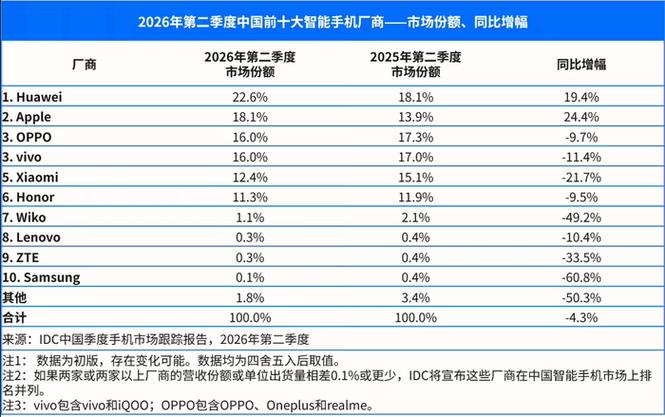
与此同时,国产高端赛道陷入全新行业困境:参数全面过剩,用户体验感知严重不足。2026年下半年开始,国产高端市场换机疲软态势持续加剧,各家旗舰机型硬件拉满、AI功能堆料充足,但普通用户日常使用感知微弱,无法形成足够的换机驱动力。单纯的硬件升级、AI概念叠加,已经完全无法撬动新增销量。
更现实的行业现状是,当下全球应用生态呈现多系统并存格局。无论是iOS、安卓还是鸿蒙,大型互联网应用、主流服务商不会放弃任何一个生态。三方体系互相依存、互相制衡,国产手机很难依靠单一技术突破实现颠覆性超车。
行业竞争方式也在改变。
折叠屏形态、影像硬件、快充参数、AI算力,所有单点硬件能力全部进入同质化瓶颈,硬件内卷的时代正式终结。操作系统底层架构、跨设备互联能力、长期软件服务、生态用户粘性,成为手机行业唯一的终极壁垒。
也正因如此,荣耀、OPPO、vivo等所有国产头部厂商,今年集体全面转向底层OS建设、智能体生态搭建、全场景服务布局,试图搭建能够长期对抗苹果软硬一体优势的护城河。
苹果今年同时杀入折叠屏、高端AI两大赛道,带来的行业影响极为深远:它彻底终结了国产高端依靠单点创新就能收割市场红利的时代。
过去,国产厂商只要在折叠工艺、影像系统、快充速度上做出一项突破,就能获得阶段性的市场优势。未来,单一维度的技术优势,再也无法支撑国产高端站稳脚跟。
行业洗牌进入终极阶段。未来国产旗舰能否真正站稳高端、持续突破苹果压制,不再取决于发布会亮眼的参数,而是系统生态、软件服务、用户长期黏性的综合较量。
回过头来看,苹果所谓的“创新乏力”,本质是它不需要激进迭代。庞大的生态存量、固化的高端认知、稳定的用户习惯,就是它最坚硬的护城河。高端市场的博弈远未结束,硬件内卷落幕,生态长跑才刚刚开始。
本文来自微信公众号 “陆玖财经”(ID:liujiucaijing69),作者:李白,36氪经授权发布。
















