“饺子一哥”,要上市了
近日,备首各界关注袁记食品集团股份有限公司通过港交所上市聆讯。
据公开信息,此次拟募资3亿至4亿港元,预计10月启动招股,联席保荐人为华泰国际和广发证券。
若顺利上市,这将是港交所第一个饺子云吞IPO。
从递表到过聆讯,节奏不算快。1月12日首次递表,半年内未完成聆讯自动失效。7月17日拿到证监会境外上市备案通知书,7月30日补充最新数据二次递表。如今终于走到上市门口。
2012年,广州荔湾一个菜市场里,一个22岁的湖南小伙子盘下了一间约5平方米的档口。他叫袁亮宏,学体育出身,之前开过手机店、做过淘宝代销、加盟过烤鸭品牌,均以失败告终。
南下广州后,他观察到一个细节:菜市场里的顾客想吃现包现卖的饺子,但市面上几乎全是速冻产品,新鲜饺子是个空白
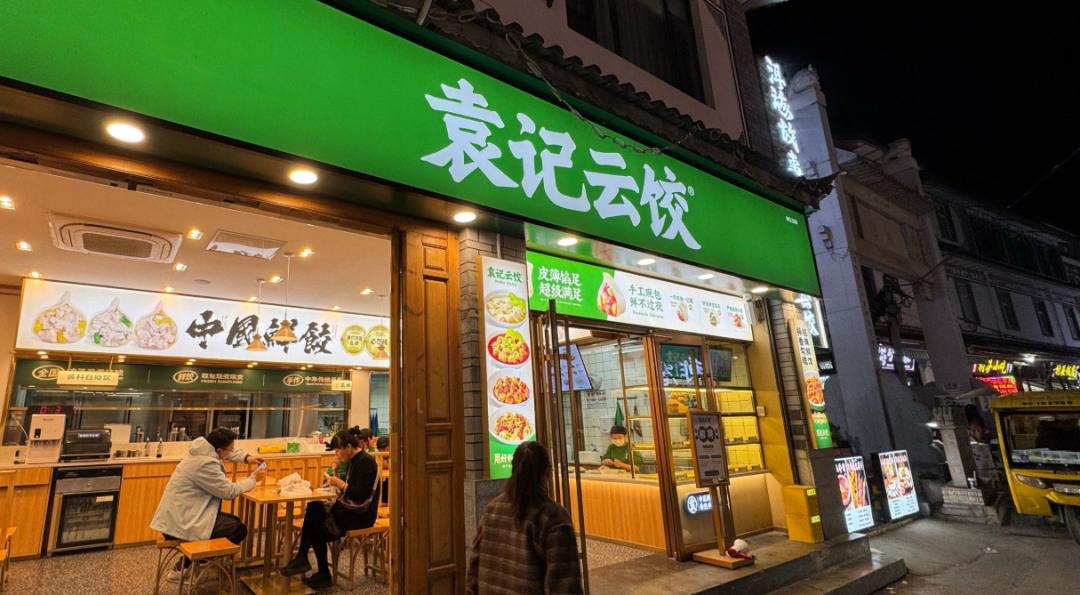
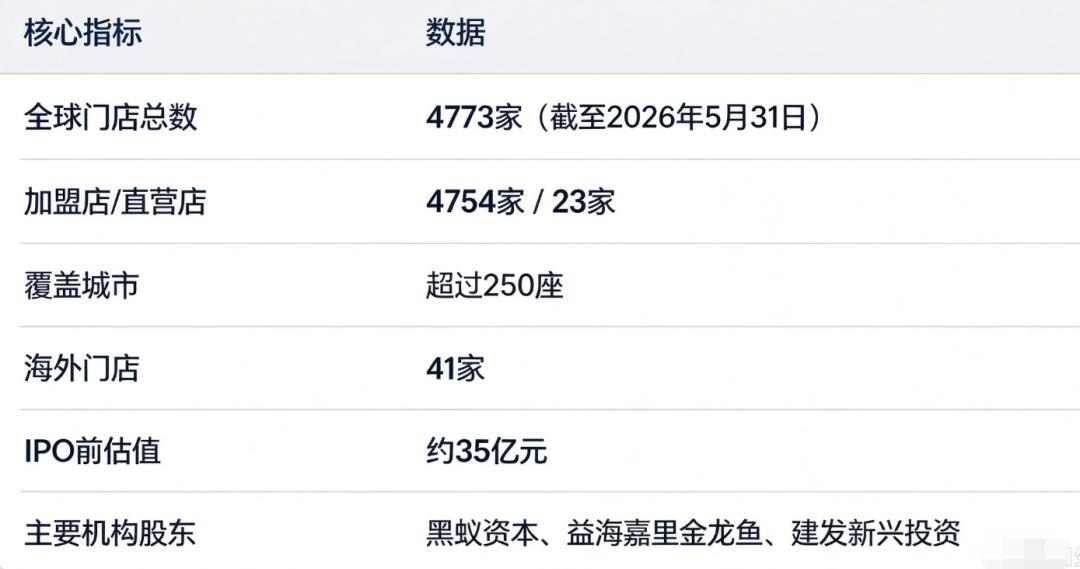
从广州菜市场里一个5平米的小档口,到如今覆盖全球超过250座城市的4773家门店,袁记用了14年。
袁亮宏的创业经历,也是一部经典的草根逆袭故事。
但这14年积累的成绩单,在当下这个时间节点递到资本市场面前,需要经受的审视比以往更严苛。
卖馅料的公司,比卖饺子更赚钱
先看基本面。袁记食品旗下有两个品牌:做餐饮的“袁记云饺”和做零售的“袁记味享”。
截至2026年5月31日,全球门店总数4773家,其中加盟店4754家,直营仅23家,加盟占比99.6%。
这家公司本质上不是一家“饺子馆”,而是一家供应链企业。
中央工厂生产馅料和面皮,冷链配送到门店,门店负责包制和烹煮。超过90%的收入来自向加盟商销售原材料。
加盟商赚的是辛苦钱,总部赚的是供应链的钱。
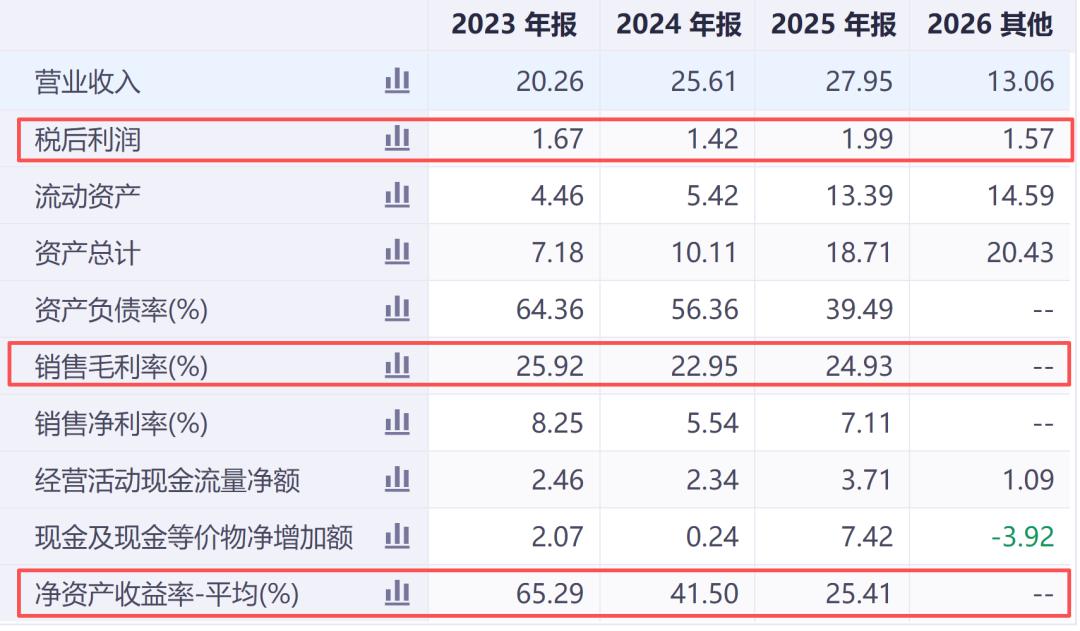
2026年前5个月经调整净利润同比暴增164%,招股书将原因归结为猪肉等原材料价格下降及产量增加摊薄固定成本。
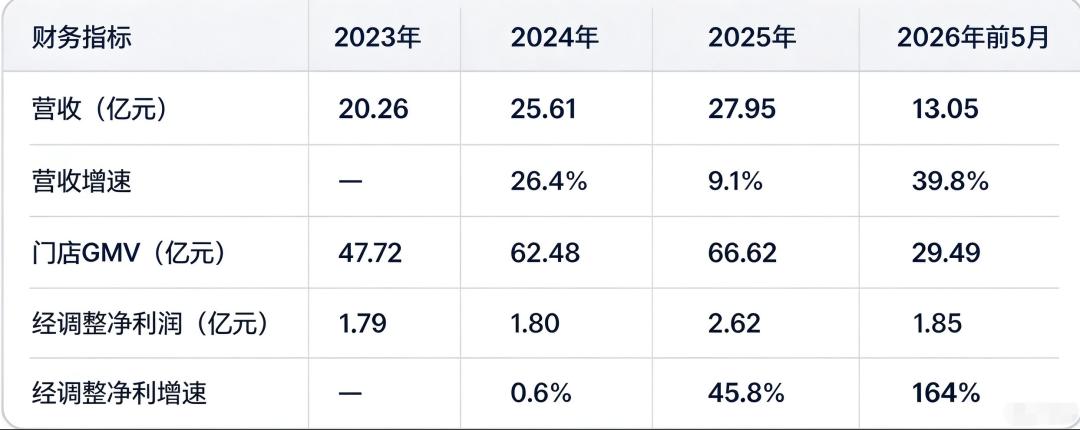
利润跟着猪周期走,这是把双刃剑。
供应链能力确实是袁记的壁垒。
截至2026年5月,公司运营6家自有工厂、24个仓库、10个前置仓,82%以上门店位于仓库或前置仓200公里范围内。
库存周转天数13.7天,行业平均25天。核心原料“两天一配”覆盖近七成门店。这套效率,在现制饺子赛道里没有对手。
但规模做大了,单店却在变“瘦”。
客单价从26.1元一路降到22.7元。饺子还是那个饺子,但每一单挣得越来越薄。
关于单店日均GMV,招股书前后数据存在口径差异。
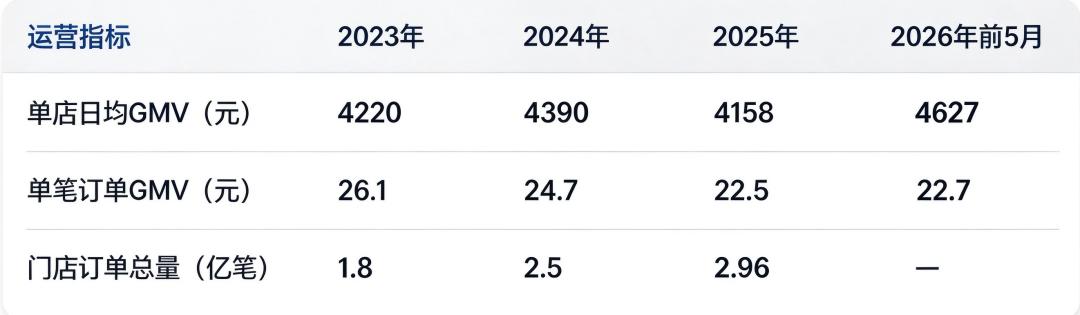
按2026年前5个月GMV 29.49亿元除以期末门店数计算,单店日均约4627元;但按期间平均门店数计算,实际数字更低。
2025年前9个月单店日均GMV较上年同期下滑5.3%的数据更接近真实趋势。
扩张仍在继续
连锁餐饮做到4700多家店,真正稀缺的从来不是开店速度,而是让消费者记住你、反复回来的能力。
截至2026年6月末,袁记云饺品牌注册会员突破5000万。半年前这个数字还是4000多万,半年净增近1000万,增速约25%。老会员年复购率超过50%。
什么概念?中式快餐行业会员季度复购率的及格线大概在20%出头。袁记披露的季度复购率是31.2%,高于行业均值。
一家卖饺子的公司,用户粘性做到这个水平,靠的不是打折促销。
2026年世界杯期间,袁记上线了“点球大作战”互动游戏,会员参与就能赢三鲜虾饺皇免单券。
这类运营动作看着小,但架不住5000万会员的基数,每一次互动都在往品牌蓄水池里加水。
零售品牌“袁记味享”也在发力。2026年前5个月收入6928万元,同比增长约1.7倍,占总收入比重从2.7%拉到了5.3%。
目前已进驻盒马、钱大妈、永旺华南等主流零售渠道,全国铺了22个SKU。从门店堂食延伸到超市冷柜,等于把饺子卖到了消费者家里的冰箱。这条第二曲线现在还小,但增速摆在那里。
下沉市场的表现同样值得看。三线及以下城市门店占比从2023年的19.8%升至2026年5月末的29.4%,8个月净增超250家下沉门店。
更关键的是,这些新开的低线城市门店没有拉低单店日均GMV。
截至2026年5月31日,单店日均GMV同比提升12.14%至4627元。下沉不降质,在连锁餐饮里算是相当难得的成绩。
整体业绩也在加速。2026年前5个月营收13.05亿元,同比增长39.8%;期内利润1.57亿元,同比暴增175.6%。
净利润增速远超营收增速,说明规模效应正在兑现。
会员池子够深,零售渠道在铺,下沉市场跑得动,上市前的袁记,至少把增长的故事讲圆了。
赛道够大,但对手也不弱
根据灼识咨询数据,2025年中国饺子及云吞行业市场规模达1893亿元,预计2030年增至2963亿元。中式快餐整体市场规模8679亿元,预计2030年增至13296亿元,年复合增长率8.9%。
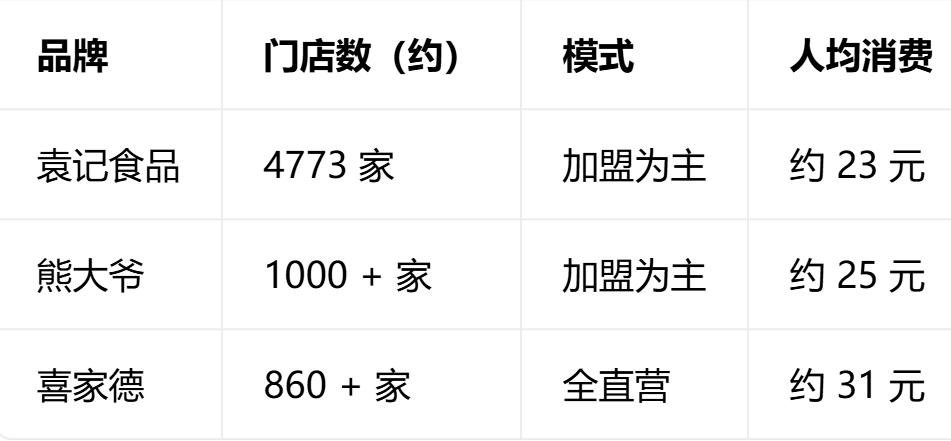
熊大爷从北京潘家园起步,七年做到1000多家门店,覆盖31个省份,签约门店已超1800家,背后有美团龙珠、番茄资本等机构投资。
喜家德走的是全直营路线,860多家门店,人均消费约31元,客单价几乎是袁记的1.4倍。
袁记的门店数远超对手,但客单价最低。性价比路线是它的武器,也是它的天花板。
港股对餐饮股的态度,早就变了
中式快餐这两年的资本化之路不算平坦。
老娘舅4年内两次冲击A股均告失败,2025年上半年营收同比下降14.32%,归母净利润同比下降469%。
遇见小面2025年12月登陆港交所,发行价7.04港元,上市首日暴跌27.84%,至今股价较发行价腰斩。
绿茶集团2025年5月上市,发行价7.19港元,首日收盘6.29港元,跌幅超过10%。
截至2026年8月31日,年内暂无内地餐饮企业登陆港股。
上百家企业完成上市,餐饮贡献了0家。
资本市场对餐饮股的定价逻辑已经全面切换,从“看规模给估值”转向“看单店盈利、看现金流、看同店增长”。
袁记面对的,已经不是几年前那个“新消费闭眼给估值”的市场了。
几个绕不开的挑战
利润增长的持续性。前5个月经调整净利润暴增164%,主因是猪价便宜了。猪周期总会回来。
加盟商的盈利空间。单笔订单从26.1元降到22.7元,外卖GMV占比已超过45%。
平台抽佣叠加客单价下滑,加盟商的实际到手利润在变薄。行业测算的实际回本周期在20到30个月之间。
品牌信任的累积。餐饮行业有一句话:攒口碑靠1000次好体验,塌口碑只需要1次热搜。4700多家门店的管理半径,对品控体系是极限考验。
对于任何企业,高速扩张同步带来的也是管理难度,对餐饮业尤其是。
提起这个品牌,很多网友就会联想起2024年的蚯蚓热搜舆情。
2024年11月,北京海淀区袁记云饺六道口店,消费者在鲜肉云吞面中吃出一条3厘米长的黑紫色蚯蚓。
商家起初只愿退回14元餐费,拒绝赔偿,直到事件冲上热搜后才道歉和解,涉事门店整顿一周,店长被开除。
此事件后至今,公司再无重大食品安全舆情,也体现出公司对食品加工每个环节的高度重视。
新京报报道,黑猫投诉平台上与袁记云饺相关的投诉超过600条,“吃出异物”并不少见。截至2029年9月28日,这一数字已上升至1370余条。
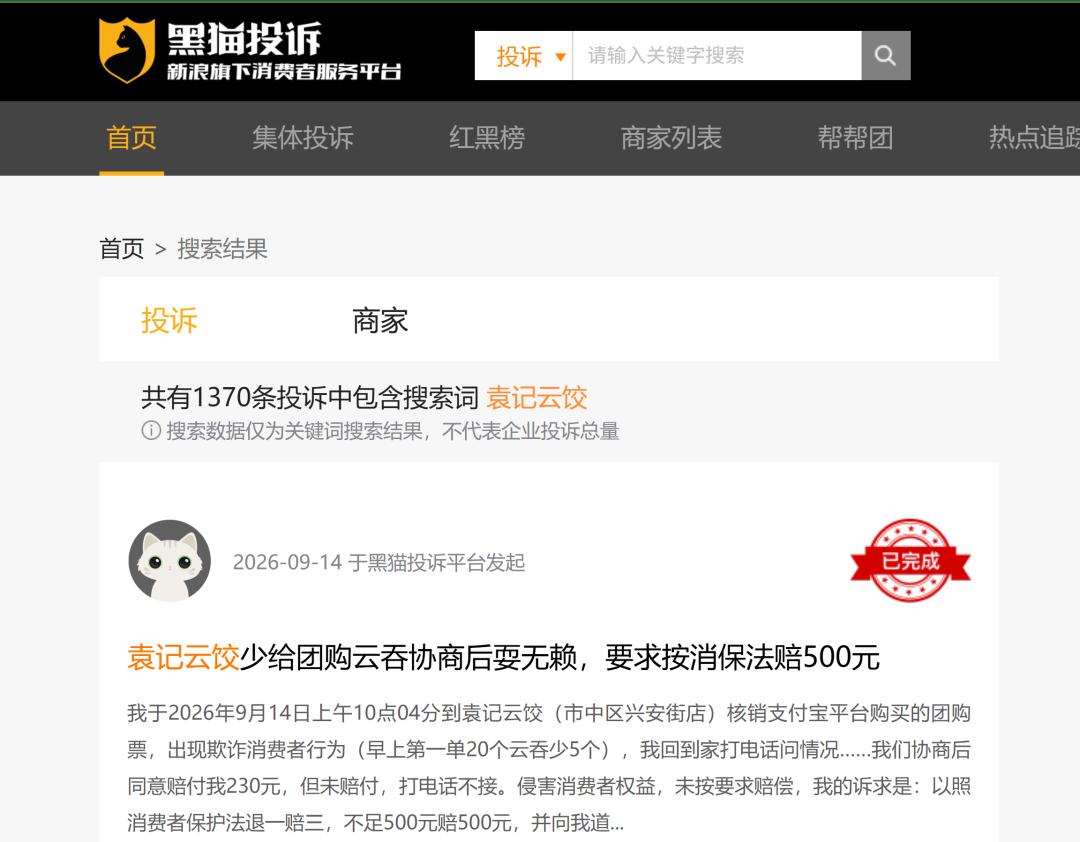
4754家加盟店,每一家都是品牌的门面,对于企业总部的管理来说,确实挑战很大。
餐饮业,又是一个客户投诉高发领域。任何一家出事,砸的是整个招牌。
这种风险在加盟模式里几乎是结构性的,总部可以通过罚款、培训、巡查来管,但管不住每一双手。
公司上市后,也会倒逼每个门店的经营者对食品加工更加重视。
海外是个亮点,但仍有很大提升空间。
2026年前5个月,海外门店GMV 1.73亿元,同比增长约97%,新加坡36家店跑通了食阁、社区、商场三种模型。但41家海外门店在4773家总量中占比不到1%。
最后说几句
袁亮宏今年36岁。14年前在菜市场包饺子的那个年轻人,大概没想过有一天自己会把饺子卖到伦敦。
从一间5平米档口做到4773家门店,这件事本身就值得尊重和肯定。
但走到IPO门口,资本市场要看的不是情怀,是能不能持续挣钱、能不能让加盟商持续挣钱、能不能让消费者持续信任你。
餐饮这门生意,说到底是一门关于信任的生意。
西贝的故事,就摆在眼前 。
顾客信任你的馅料新鲜,加盟商信任你的品牌能带客流,投资者信任你的增长不是昙花一现。
上市大概率不是悬念,上市之后能不能撑住才是。
本文来自微信公众号“投行圈子”,作者:投行大师姐,36氪经授权发布。
















