段永平加仓茅台,他到底图什么?
9月28日上午11点左右,段永平在雪球上发了一条帖子,就四个字:“买了点贵州茅台”。
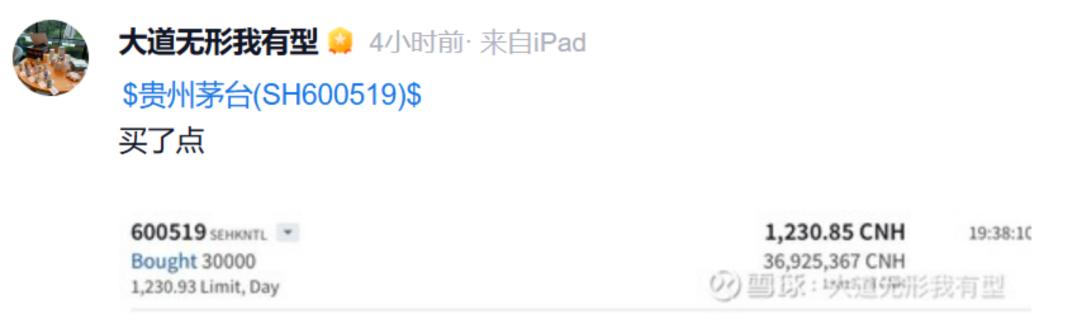
配图是交易截图。3万股,成交价1230.85元,一共花了3692.54万元。
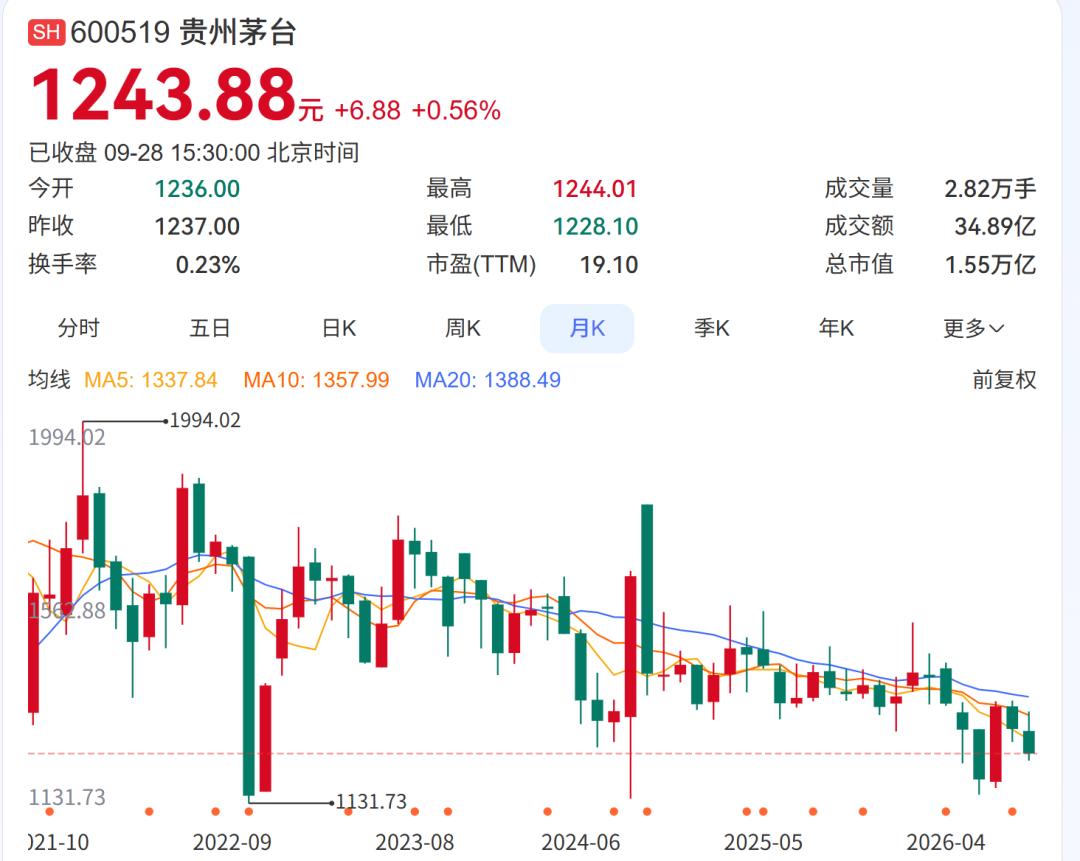
消息传开之后,茅台午后直接翻红。那天大盘跌得不轻,茅台愣是逆势收涨0.56%。
有人说段永平是“中国巴菲特”,有人说他是茅台最忠实的信徒。但你要真翻他的帖子看,他从来不跟你讲信仰,讲的全是算账。
这次加仓,到底在算什么账?
一年至少六次出手,越跌越买。
先说清楚这次买的是什么量级。
3692万,对散户来说是天文数字。但放在段永平的茅台持仓盘子里,不算大。
市场人士根据他历年公开操作推测,他的茅台持仓市值早已超过200亿元。
据不完全统计,2025年以来,段永平至少6次公开加仓茅台。
关键加仓时间线如下:
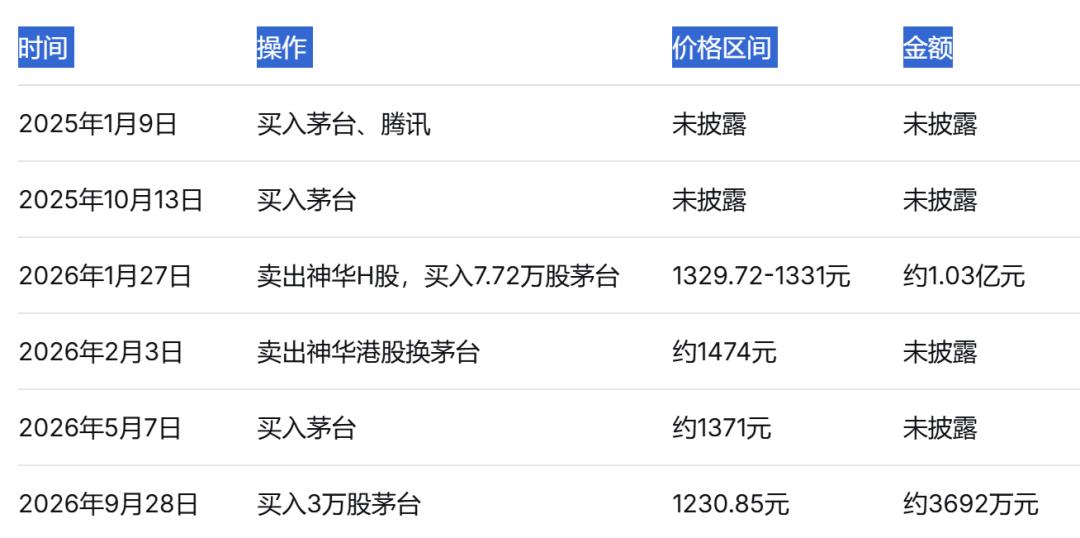
从2025年1月到2026年9月,每一次加仓,价格都比上一次更低。从1474元到1371元再到1230元,段永平的操作路线非常清晰,越跌越买。
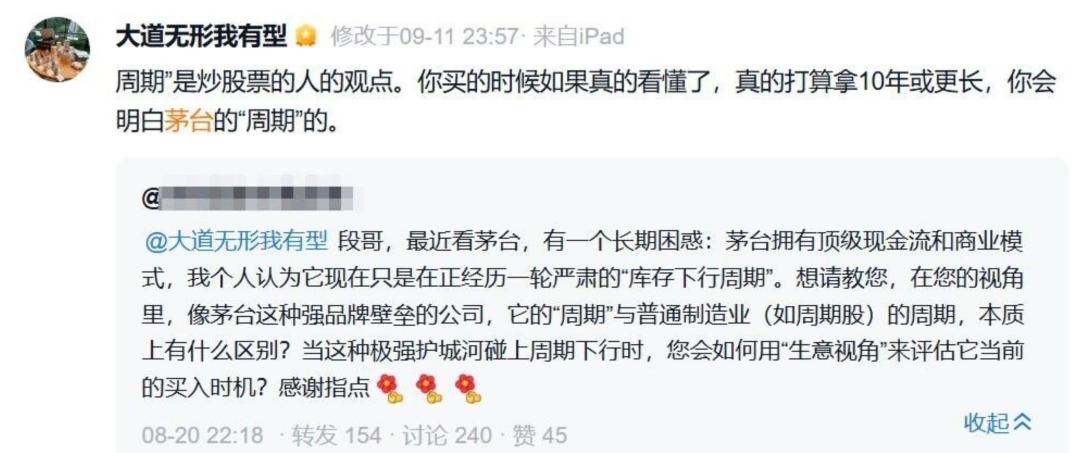
这不是嘴上说说。今年8月中旬,他在雪球上直接抛出一个亿元赌约:“我敢抱着茅台跟任何国内基金赌一个亿人民币,以十年为限。”截至目前,没人应战。
到了9月中旬,有普通上班族问他年底买一手茅台合不合适。他回得很干脆:“买吧,10年角度看大概率会比放在银行合算。”
他不是在赌茅台涨,是在算机会成本
很多人把段永平买茅台理解成“死忠粉护盘”。这是误读。
段永平自己讲得很清楚:他是在做机会成本比较。
2025年11月,他罕见现身雪球的一档投资节目,说了一段很关键的话,“像茅台这样的公司,放在那里股息可能都能拿到你目前投资的3%、4%了,肯定比放银行好”。
你品品这句话。他压根没跟你扯茅台股价能涨到多少,他比的是:钱放在哪儿更划算。
当前十年期国债收益率在2%以下徘徊。
茅台近12个月股息率稳定在4%左右。一个确定性极高的4%,和一个不到2%的无风险收益,这笔账谁都会算。
更关键的是,段永平说了一句很有意思的话。2021年茅台股价冲到2600元以上时,他“最犹豫最犹豫的就是,我们的仓位太大了,我卖了以后我买什么?”他想了一圈,“放眼看去我什么都买不下手”。
这不是不舍得卖茅台,是卖了之后找不到更好的去处。
他还说了一句更狠的:“一个股票,你要是扛不住掉50%,你就不应该买。”从2600元跌到1200元,腰斩还多,段永平不但没跑,反而一直在加仓。
他还特意澄清过一个普遍误解,价值投资不是“永远不卖”。他的原话是“长期持有是一个意向,我买的那个刹那我是打算长期持有的,但是你永远要算你的机会成本”。
当被问到如果有更好的标的会不会换仓时,他回答得毫不犹豫:“当然会。”
所以别把段永平加仓茅台理解成一种情绪。他在做一道很冷静的算术题。答案就是四个字:无处可去。
茅台的基本面,到底变了没有
聊完段永平的逻辑,得回头看看茅台本身的账本。
2025年,茅台交出了一份让很多人心里一紧的年报。
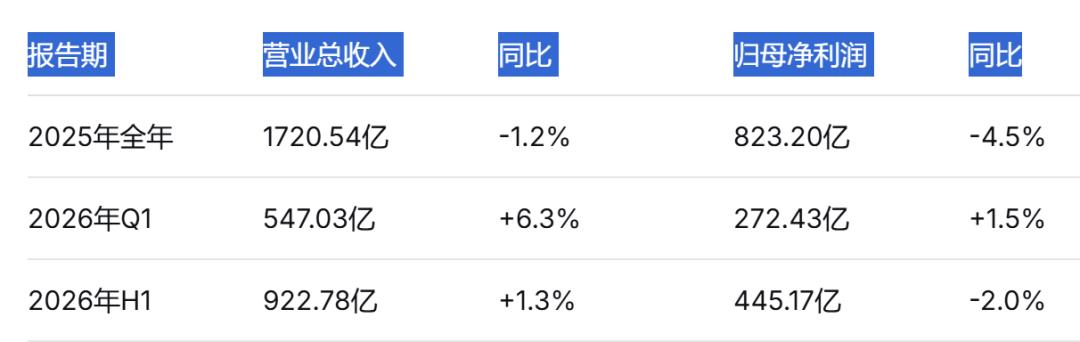
营业收入1688.38亿元,同比下降1.21%;净利润823.20亿元,同比下降4.53%。这是茅台上市以来第一次出现营收、利润双双下滑。
但你别被这个“首次双降”吓到,得看结构。
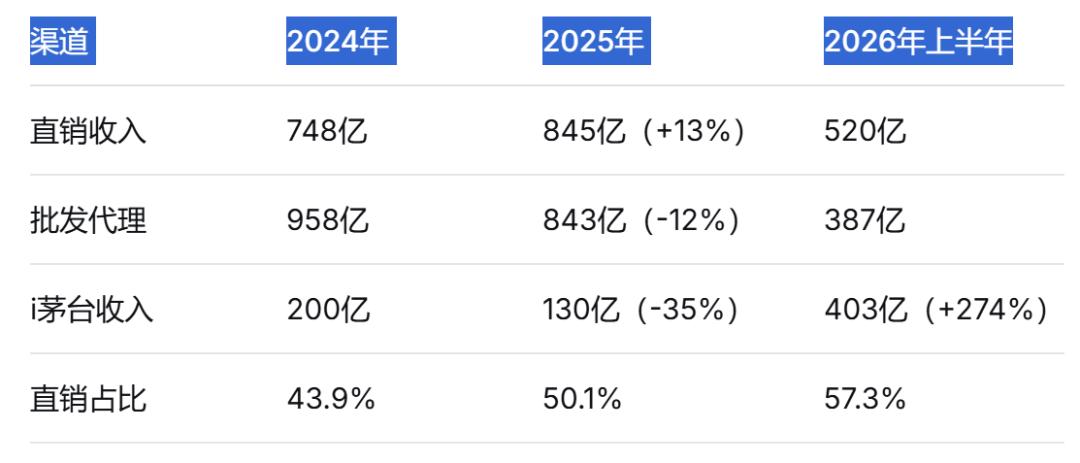
先看渠道。2025年,茅台直销渠道收入845.43亿元,同比增长12.96%,占比首次突破50%,超过传统批发代理渠道。批发代理收入同期下降约12%。
再看i茅台。2025年i茅台全年收入130.31亿元,同比下滑34.92%,看着挺难看。
但到了2026年一季度,i茅台不含税收入猛增267%至215.53亿元,对总营收贡献从同期的11%提升到接近40%。三个月干完了过去一年半的活。
数据来源:公司年报、半年报
2026年一季度,茅台整体业绩已经回正。营业总收入547.03亿元,同比增长6.34%;归母净利润272.43亿元,同比增长1.47%。半年报更清楚:上半年营业总收入922.78亿元,同比增长1.3%,归母净利润445.17亿元,同比下降1.95%,但降幅比全年收窄。
数据来源:公司公告
业绩下滑的很大一部分原因,其实是主动调整。
茅台过去给经销商压了不少系列酒,2025年主动减少了搭售。
系列酒营收同比下滑6.02%,段永平对此的评价是:“茅台开始不搭配系列酒了,这是个非常理智的选择,长期有利于健康。”
到了2026年上半年,茅台酒本身营收777.24亿元,同比增长2.82%。核心单品仍然在增长,真正在收缩的是非核心业务。换句话说,瘦身是在甩包袱,核心肌肉还在。
公募跑了,段永平来了
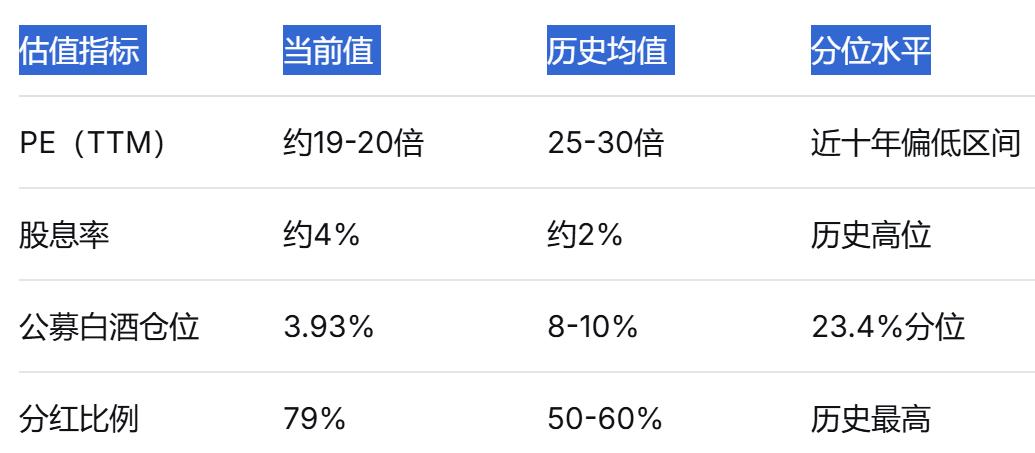
一个不得不提的对比:公募基金在白酒板块的仓位,已经从2020年高点的16%降到了3.93%,处于历史23.4%分位水平,低于前两轮白酒周期启动时的仓位。
机构在撤退,段永平在进场。
茅台目前动态市盈率在19到20倍左右,处于近十年偏低区间。与此对应的是,茅台2025年全年分红650.33亿元,分红比例高达79%,股息率稳定在4%左右。
段永平说过一句大实话,“除非经济特别火,不然未来10年再涨10倍的可能性不大,但大概率比拿着现金或者存银行要好。”
他不指望茅台翻倍,他要的是那个确定性的4%。
数据来源:西部证券研报、公司公告
段永平的动作,本质上是捕捉了一个时间差。
市场还在用“成长股”的尺子量茅台,所以看到业绩下滑就恐慌。而段永平已经换了一把“类债券资产”的尺子,4%的股息率加上品牌护城河,比持有现金划算得多。
茅台的估值锚,正在从“增速”悄悄换为“分红”。这是很多投资者还没意识到的变化。
茅台还是那家茅台吗
段永平有句话在雪球上被反复引用:“茅台还是那家茅台啊!”
这句话背后的意思是:变的不是茅台,是市场看它的眼光。
白酒行业确实在经历寒冬。2025年A股白酒板块营收同比下滑18.1%,净利润同比下滑23.9%。
到了2026年一季度,板块整体营收降幅收窄到0.7%,净利润降幅收窄到1.8%。出清接近尾声,但没人敢说拐点已到。
那茅台有没有可能从此就不行了?有可能。但概率不大。
段永平看重的不是“茅台酒永远不愁卖”这种信仰叙事,他看重的是三件事。i茅台解决了消费者在哪里能买到真茅台的问题,这个释放的购买力是难以想象的。
4%的股息率在低利率环境下就是稀缺资产。而且茅台在估值高点时他都没有卖,因为卖了之后无处可去。
最后一点最容易被忽略。很多人只看到段永平在买茅台,没看到他从2025年到2026年一直在卖出中国神华港股换茅台。
他不是在无脑加仓,他是在调仓。卖掉确定性稍弱的资产,换成确定性更强的。这是一个理性的资产配置决策,不是信仰充值。
写在最后
段永平买入茅台的消息,大概率会热闹一两天,然后被新的热点淹没。
但如果你把时间拉长到十年,3692万这个数字本身并不重要。
重要的是他背后的判断:在一个利率越来越低的时代,你愿不愿意用一个合理的价格,锁定一家每年稳定赚钱、稳定分红、品牌护城河几乎不可撼动的公司。
段永平自己说过一句话,我觉得特别适合作为结尾。
“这个钱如果不放在茅台上,必须要有个地方去。那去哪里?这个很重要,你要回答不了这个问题,其实讨论投资都是瞎扯。”
段永平回答了。你的答案呢?
本文来自微信公众号“投行圈子”,作者:投行大师姐,36氪经授权发布。
















