上海细则落地!比北京多一道锁,也多开一扇窗
“828新政”刚好满一个月,2026年9月28日,上海市住房城乡建设管理委、市房屋管理局、市规划资源局、上海金融监管局四部门联合印发《关于贯彻落实〈关于完善商品住房销售制度的通知〉的实施意见》,自当日起施行。
四天前,9月24日,北京住建委等4部门联合印发《关于发布本市贯彻落实〈关于完善商品住房销售制度的通知〉的实施意见》。
对比来看,两份文件都是六个部分,都逐条对应中央文件。但上海不是北京细则的复制版,两地在同一个中央框架下做了两套取舍。
北京把压力摊在时间轴上,上海把压力压在拿地后的第一个现金窗口里,同时把门开得比北京宽。
01
9月28日,上海“828新政”细则落地。
对照原文可以发现,上海在三个最关键的风险控制点上与北京保持一致。(北京政策解读详见《北京现房销售细则,给了房企一个缓冲时间表》)。
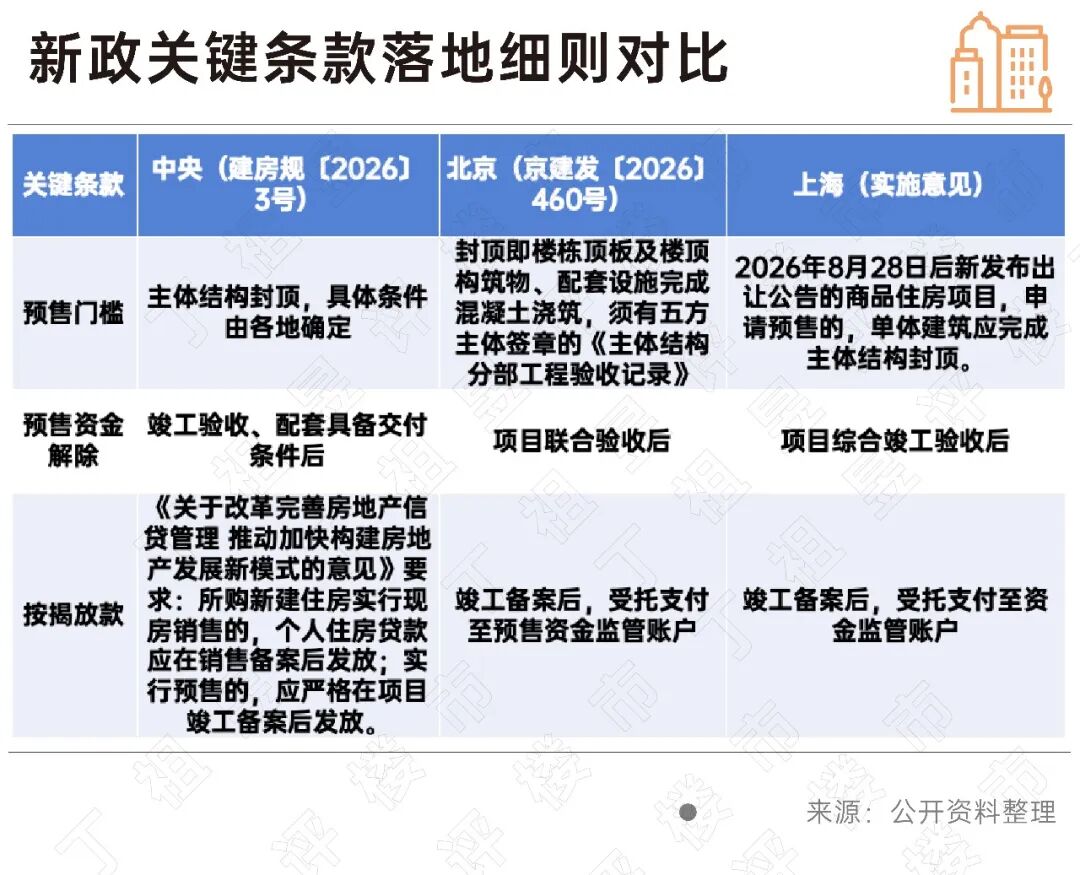
第一是预售门槛。中央文件的表述是“单体建筑应完成主体结构封顶,具体条件由各地根据实际情况确定”,上海的实施意见为“2026年8月28日后新发布出让公告的商品住房项目,申请预售的,单体建筑应完成主体结构封顶”。
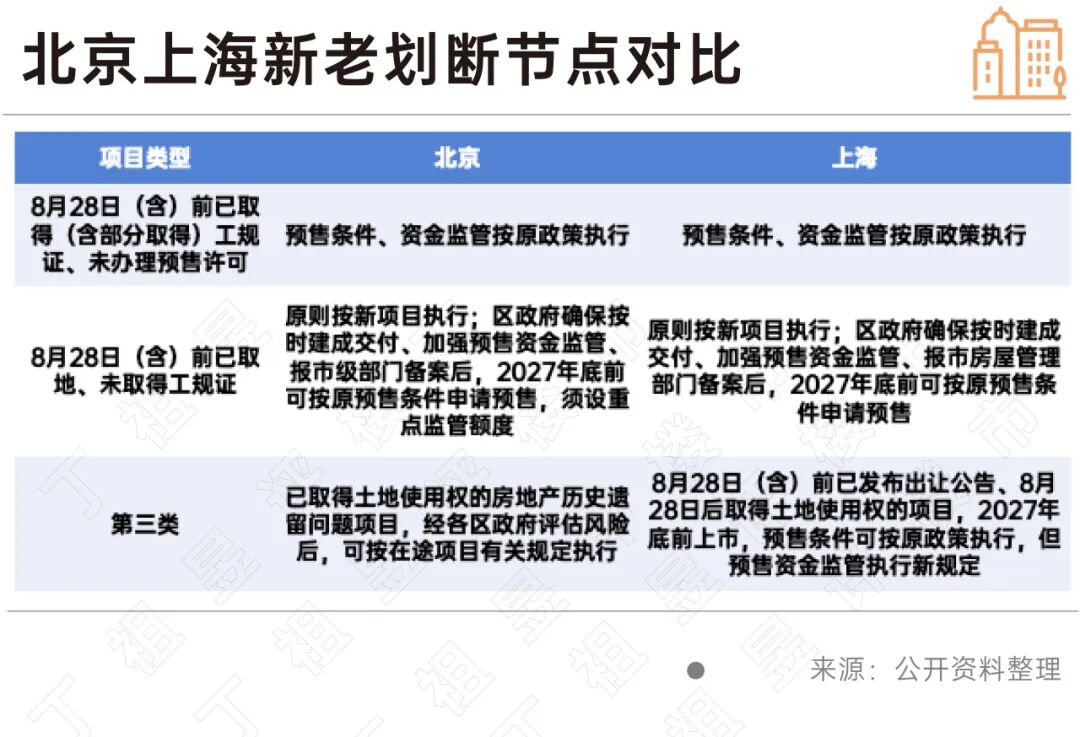
北京和上海两地都把判定锚点定在2026年8月28日之后是否新发布国有建设用地使用权出让公告,把判定环节前移到开发链条最前端。但同时,北京向历史遗留问题项目留了一条口子,解决的是存量风险处置。上海的口子开向“已公告未取地”项目,解决的是出让节奏与政策时点错配的问题。
这道口子在上海有特殊意义。上海土地出让采取集中分批次出让,正式出让公告发布到现场交易之间通常有数周间隔。2026年第九批次涉宅用地于8月17日发布出让公告,9月21日完成交易,3宗地块总成交129.11亿元,这批地块的公告时点早于8月28日、拿地时点晚于8月28日,正好落在上海第三类通道内,可以在2027年底前沿用原有预售条件,但资金监管要执行新规。
如果没有这一条,第九批次的三宗地将直接适用新取得土地项目的管理政策。上海用一条规定,把第九批次土拍的过渡期接住了。
第二是资金监管解除节点。中央的表述是“商品住房项目竣工验收、水电气热等配套设施具备交付条件后,解除资金监管”,上海写成“项目综合竣工验收后,方可解除资金监管。”把解除时点推到了竣工验收之后的整体验收环节。
第三是个人按揭放款。央行、金融监管总局信贷文件明确预售项目按揭应在竣工备案后发放。北京在地方细则中率先落地该要求“竣工备案后放款,受托支付至预售资金监管账户”,此次上海细则与北京对齐,要求“2026年8月28日起取得预售许可证的项目,竣工备案后方可发放个人住房按揭贷款(含公积金贷款),贷款资金应当通过受托支付方式支付至资金监管账户。”
这对房企来说,意味着预售项目的销售回款要等到项目竣备才真正进账,房企现金流模型或将被重写。
02
上海不是北京细则的复制版,除了以上三条底线之外,上海与北京有许多处不同。
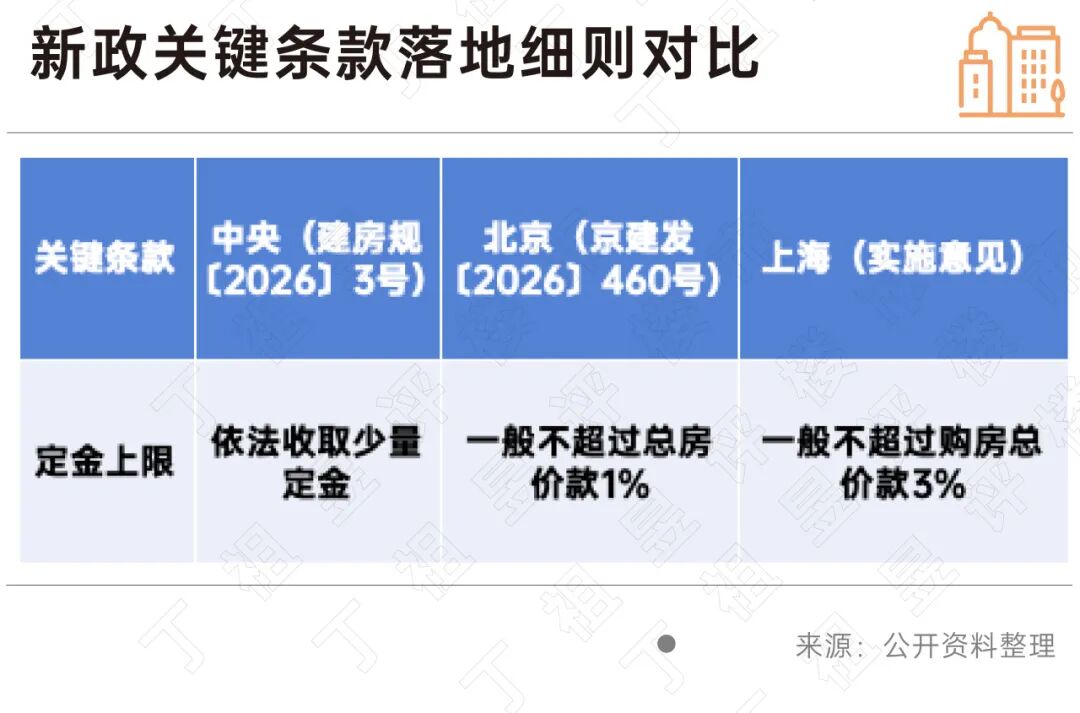
首先是定金上限为3%,而北京为1%。
中央文件对现房销售定金的表述只有一句“依法收取少量定金”,比例留给地方。北京把“少量”量化为不超过总房价款的1%,上海定为不超过购房总价款的3%。
虽然看起来只差了2个百分点,但定金是现房销售制度下,房企在取得建筑工程施工许可证之后、竣工交付之前少数可以合法收取的购房资金。以一套总价600万元的住房计算,上海的上限是18万元,北京是6万元,单套相差12万元。对一宗货值20亿元的项目而言,若按上限收满,上海的早期回款是6000万元,北京是2000万元。
据测算,现房销售下房企资金回笼周期从预售时的6至12个月,拉长至竣工备案后24个月甚至更久,财务成本也会相应增长。在回款周期被制度性拉长之后,定金作为企业在长周期里少数能提前拿到手的真金白银,3%和1%的差别,直接反映在项目的内部收益率上。
其次是土地款“1+1”,这是上海细则中最硬的一处,也是它区别于北京的核心。
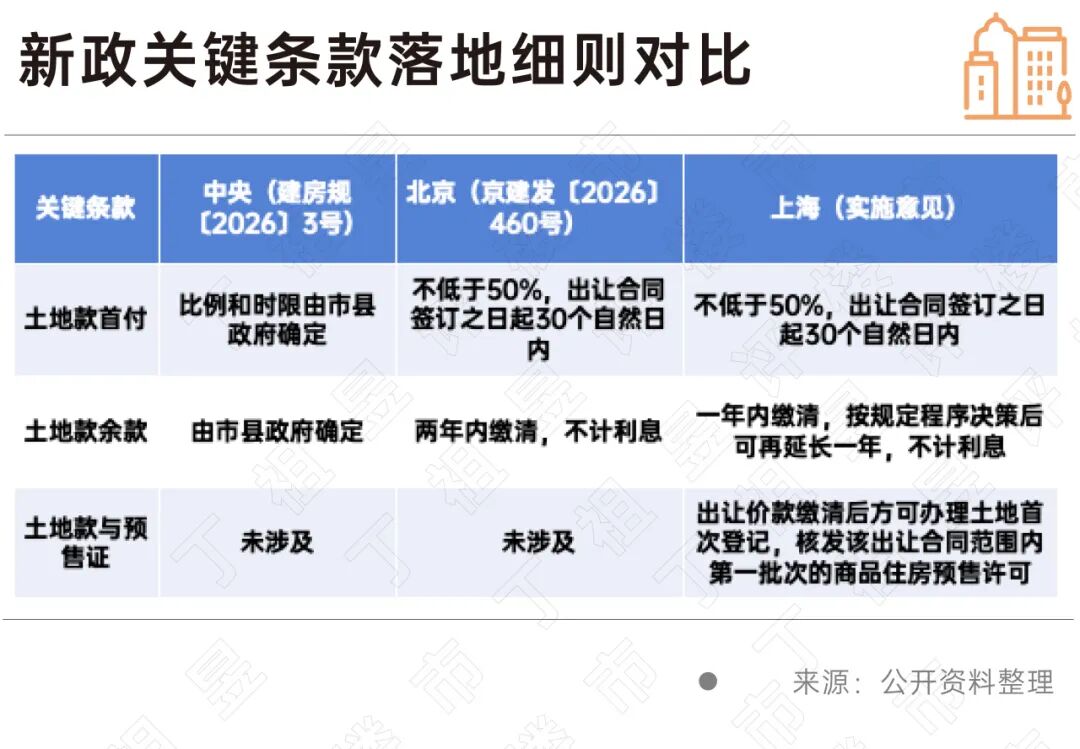
两地首付条款完全一致:出让价款首付不低于总价款的50%,在出让合同签订之日起30个自然日内缴纳。差别在余款,北京写的是“余款可延长至出让合同签订后两年内缴清,不计利息”,两年是写进文件的确定期限。上海写的是“余款可延长至出让合同签订后一年内缴清;适应市场和项目需要,按规定程序决策后,可再延长一年;分期付款的,不计利息”。
表面看两地最长都是两年,性质完全不同。北京的两年是法定上限,企业可以据此做资金排布。上海的一年是法定期限,第二年是需要“按规定程序决策”才能拿到的弹性,不属于可预期的权利。上海同时规定,出让价款具体交缴方式经当地土地出让协调决策机构集体决策后,在土地出让公告中予以明确,这意味着每个地块的缴款节奏可能是不同的,一地一策。
更关键的是后面半句:分期缴款项目在出让价款缴清后,方可办理国有建设用地使用权首次登记,核发该出让合同范围内第一批次的商品住房预售许可。北京没有这条。
这条规定的实质是,企业想在上海拿到第一笔销售回款,必须先把全部土地款缴清。分期缴纳的意义原本在于用少量自有资金撬动项目、靠销售回款滚动覆盖地价,上海把这条路径的前半段保留、后半段切断了。延期的那一年,延的是缴清的最后期限,不是销售回款覆盖土地款的空间。
作为补偿,上海给了另一半便利:分期缴款项目可凭国有建设用地使用权出让合同,申请办理建设用地规划许可证、建设工程规划许可证。企业拿地后可以立刻进入报建环节,不必等土地款缴清,前期时间被压缩。
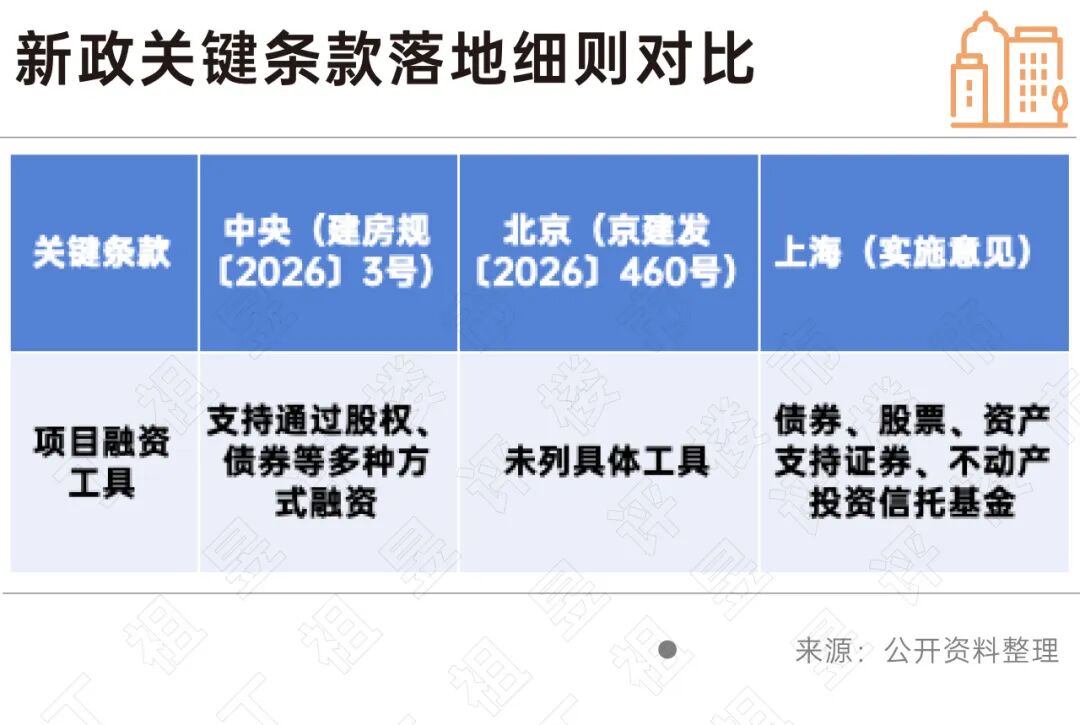
最后是上海开了四条融资通道。上海明确支持符合条件的房地产开发企业通过债券、股票、资产支持证券和不动产投资信托基金等方式开展基于项目的融资,并一视同仁满足不同所有制房地产开发企业的合理融资需求。
北京细则在融资端的表述止于开发贷,只要求银行根据建设进度合理确定投放节点和额度、分批发放开发贷款,资金受托支付至项目公司交易对象账户并全部用于项目建设。上海在开发贷部分的表述与北京一致,但额外加了基于项目的直接融资通道,并明确“一视同仁”覆盖不同所有制企业。
这条的分量,要放在土地端的收紧里看。上海把土地款的法定缴清期限压到一年,同时要求缴清之后才能拿到首批预售许可,房企的自有资金占用被显著抬高。融资通道的扩容是对冲,让有能力发行债券、股票、资产支持证券或不动产投资信托基金的企业获得替代资金来源。
总体来看,京沪把同一套制度框架,做成了两套现金流方案。
北京是严在标准、松在时间,把封顶的定义、重点监管额度的口径、土地款的年限逐一写死,同时给了两年缴清的缓冲。
上海是严在前端现金、松在融资通道,土地款法定只给一年,且规定缴清之后才核发首批预售许可证,等于把分期缴纳的红利收回了一半;补偿方式是把现房定金上限从北京的1%提到3%,并给房企开了债券、股票、资产支持证券、不动产投资信托基金四条基于项目的融资通道。
未来能快速缴清土地款、能进入债券和不动产投资信托基金市场、能把定金收到3%上限的企业,在上海新制度下拿到的是加速通道。
我们认为,接下来的2026年四季度至2027年底是极为重要的观察期。
本文来自微信公众号“丁祖昱评楼市”,作者:编辑部,36氪经授权发布。
















