最新预警拉响,百威亚太Q3业绩或承压,程衍俊本土化布局遇挑战
近日,百威亚太向港交所披露两项安排,涉及资金共计8200万美元,预计将对截至2026年9月30日止三个月的股权持有人应占溢利产生负面影响。
第一项安排是为提升集团资本效率。百威亚太于2026年第三季度进行内部重组,涉及包括百威雪津啤酒有限公司在内的若干中国内地附属子公司,预期将录得5200万美元的非基础预扣税开支。第二项安排是集团向印度特伦甘纳邦政府饮料公司供应啤酒产品,部分应收款项逾期未还。鉴于付款长期拖延,集团基于审慎性原则计提约3000万美元拨备。
对此,百威亚太表示将继续尽最大努力追讨未偿还款项,并采取一切必要行动以保障集团及股东的利益。同时,公告中明确表示,有关按年变动将列报为“范围变动”,对集团的内生增长并无影响。
但值得注意的是,百威亚太营收自2023年达到68.56亿美元峰值后已连续两年下滑,归母净利润较两年前近乎腰斩。在低利润基数下,这笔一次性出清将对公司业绩造成多大影响,仍有待观察。
在知名战略定位专家、福建华策品牌定位咨询创始人詹军豪看来,本次税务开支为一次性支出,不会长期影响业绩。具体来看,内部重组是为适配啤酒消费税新政,优化财税架构;印度市场高额应收拨备则体现公司为抢占海外增量,偏重营收规模增长。但他也指出,公司忽视了当地酒类国营专营的特殊政策风险,风控体系尚未跟上扩张节奏,仍存在重增速、轻盈利质量的经营短板。
8200万美元背后的双重压力
表面上看,这只是一笔由预扣税和坏账拨备组成的财务减项,但拆开来看,两笔数字关联的却是百威亚太当下最棘手的两重困境:中国市场的税务合规压力,与印度市场的回款风险。
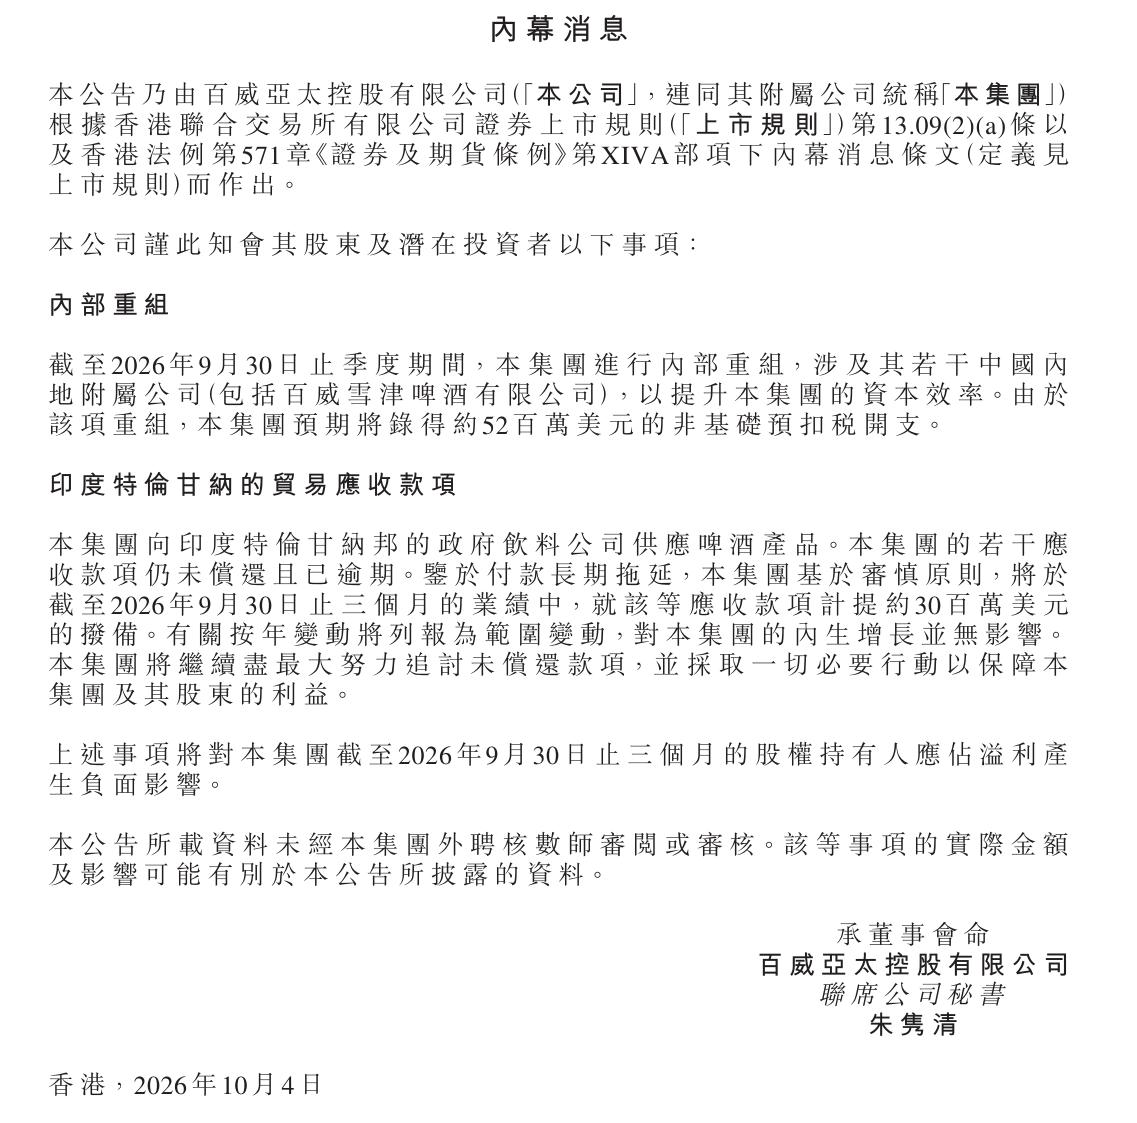
内幕消息/图源:百威亚太
先看5200万美元的预扣税开支。这笔款项来自于集团2026年第三季度对中国内地多个附属公司实施的内部重组,涉及百威雪津啤酒有限公司等主体。据行业分析,依照跨国企业的常规操作,调整境内子公司的股权或资产归属,是跨国公司提升资本效率、优化税负的标准动作。但不同司法管辖区的预扣税规则存在差异,跨境资金或资产的流动往往伴随着不可忽视的额外税负。
分主体来看,百威雪津啤酒有限公司作为本次重组的主体之一,为百威亚太的全资子公司,是典型的跨国集团控股架构。
就产能而言,该公司是百威亚太产能最大的单体啤酒工厂,拥有集团在亚太区最大的精酿啤酒工厂,年产量达到200万吨,是包含百威、科罗娜等8个国际品牌以及本土品牌雪津的核心生产地。
在此之前,国家税务总局于2026年4月1日起实施啤酒消费税新规,要求以生产企业出厂价格与关联销售单位对外销售价格孰高者作为确定消费税税额的标准。这意味着,百威雪津这类核心生产实体,即便通过关联交易压低出厂价至3000元/吨以下,只要关联方对外售价触达甲类门槛,仍须按250元/吨而非220元/吨缴纳消费税,每吨多出30元的消费税,进一步加大公司的税务压力。
相较于中国市场的税务合规压力,印度的问题则呈现出另一种面貌。在印度,百威亚太的高端化策略确实取得了进展,实现强劲的双位数收入增长,整体市场份额持续扩大。然而,高增长的表象之下,回款风险的暗流早已涌动。
此番计提约3000万美元的拨备,直指百威亚太向特伦甘纳邦政府饮料公司供应啤酒后,长期逾期未还的应收款项。实际上,这笔拨备并非孤例。特伦甘纳邦实行酒类专营体制,各邦将酒类批发与零售权收归国有,酒类公司必须只向国营仓库供货,再由国营仓库卖给零售商。换言之,外资巨头即便产品力再强,若无法让掌握终端渠道的“老板”按时结账,一切努力都可能被应收账款拖累。
更值得警惕的是,拖欠并非针对百威一家。早在2025年初,帝亚吉欧、保乐力加、嘉士伯等全球酒类巨头就曾联合要求特伦甘纳邦支付约4.66亿美元的欠款。喜力旗下的联合啤酒公司甚至一度威胁停止向该邦供应啤酒。
整体而言,中国市场的税务压力与印度市场的回款风险,看似分属两地、性质各异,但将视线拉回业绩层面,8200万美元支出集中落地的节点,恰好是百威亚太整体业绩承压的低谷期。
对此,百威亚太首席执行官及联席主席程衍俊在财报中坦言:“2026年上半年,我们在中国的业务仍持续受到复苏步伐缓于预期的影响。我们现正积极聚焦行动措施以提升业务表现,包括持续投资于旗舰品牌及创新商品、强化执行力,以及扩大非即饮渠道布局。”他同时强调,“我们在韩国及印度的市场持续积累业务动能,凭借当地强大的商业执行力及品牌影响力,支持两地的市场份额持续提升。”
程衍俊上任“三把火”,没烧出业绩拐点
若将时间线拉长,百威亚太的经营困境在两年前便已显现。
2024年,公司收入62.46亿美元,同比下降7.0%;销量84.8亿公升,同比下降8.8%;股权持有人应占溢利7.26亿美元,同比下降14.79%;正常化EBITDA为18.07亿美元,同比下滑6.3%。国家统计局数据显示,2024年中国规模以上企业啤酒产量同比仅下降0.6%,而百威亚太在中国市场的销量下滑高达11.8%,市场份额流失149个基点。
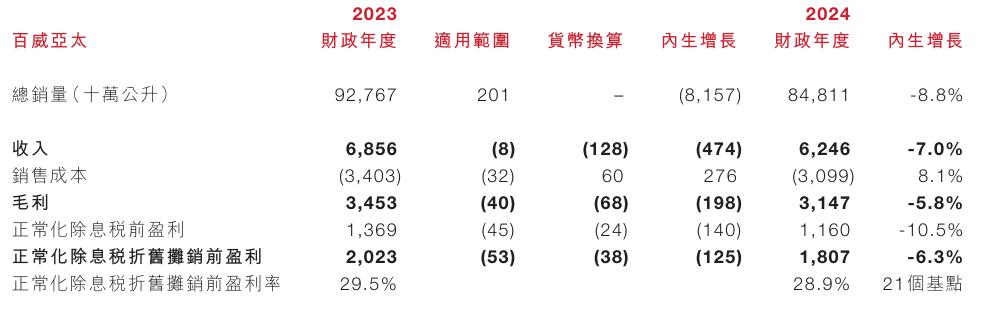
百威亚太2024年业绩情况/图源:百威亚太2024年度报告
持续下滑的业绩促使集团在2025年2月换帅,执掌百威亚太CEO及联席主席七年的杨克离任,由在百威体系工作29年、曾任百威英博全球首席供应链运营官的程衍俊接任,自2025年4月1日起生效。
作为百威亚太近年来首位中国籍CEO,程衍俊此前担任百威英博全球首席供应链运营官,在酿酒、采购、物流和创新等多个领域拥有深厚积累。外界普遍将此次任命视为集团重振中国市场的关键一步。
程衍俊上任后,迅速从战略、渠道和组织架构三个层面推进改革。
战略层面,公司放弃了过去的多品牌策略,逐步精简冗余产品线的同时,集中资源打造百威与哈尔滨两大旗舰品牌。长期以来,百威在中国高端啤酒市场占据领先地位,但在8-10元这一销量核心价格带上却存在空白。为弥补这一缺口,公司推出新品“哈尔滨1990”,但在竞争逐渐白热化的中高端啤酒价格带中,这一产品能否破局尚无定数。
渠道层面,百威亚太的调整则更为紧迫。行业数据显示,中国啤酒行业的非即饮渠道占比已攀升至60%左右,而百威中国该渠道占比仅略超50%,低于行业平均水平。这一结构性差距代表,当消费者越来越习惯在即时零售平台或社区便利店随手买酒时,百威过去依赖夜场渠道的优势反而成了转型的拖累。
为此,公司已连续6个月实施库存优化,并试点鲜啤极速配送,切入即时零售场景。产品端,同步配合推出1L罐装百威黑金和全开盖科罗娜,适配非即饮场景。
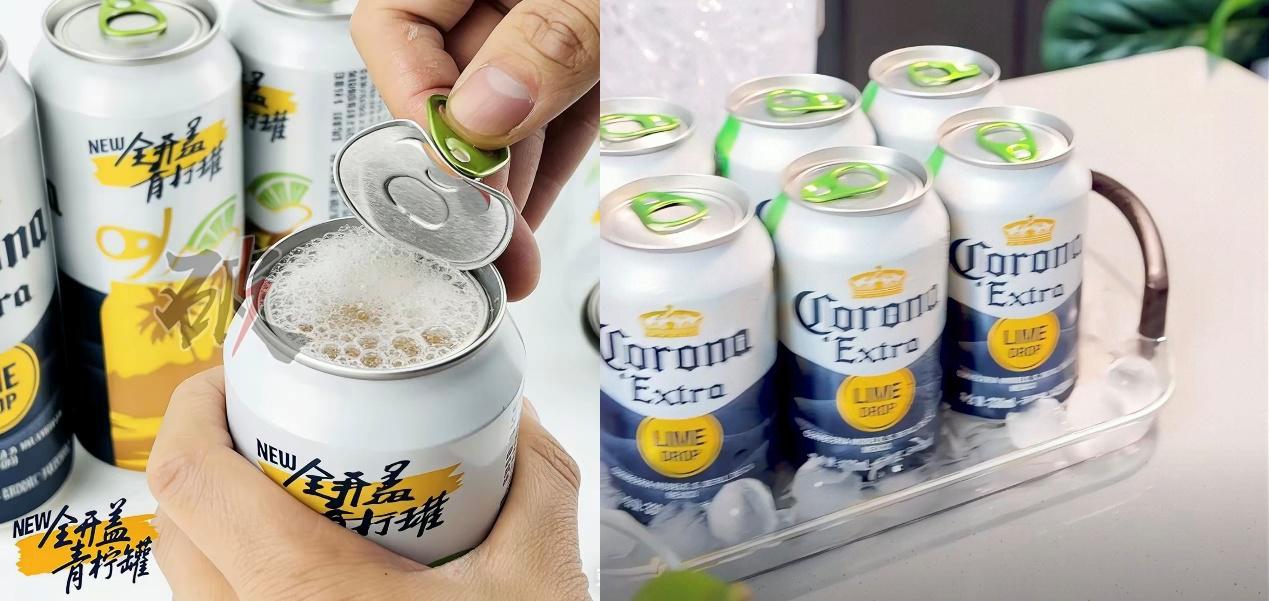
全开盖科罗娜/图源:淘宝
组织层面,程衍俊推行“3R”管理哲学,核心是精简决策链条、提升响应速度。具体动作包括取消中国区首席销售官职位,减少汇报层级,将部分决策权前移至一线。原中国区首席销售官刘竹西于2025年7月离任后,该职位被取消;原通路管理总监宣林骏接任百威(中国)销售有限公司法定代表人,与各区域事业部总裁一道,直线汇报给中国区总裁盛锦华。
但整体来看,这些改革在程衍俊上任一年间尚未体现在业绩提振上。2025年全年,百威亚太收入57.64亿美元,同比减少6.1%;股东应占净利润4.89亿美元,同比大幅下降32.6%,创下上市以来新低;总销量796.58万千升,减少6.0%。中国市场的表现则更弱,全年销量下滑8.6%,收入下滑11.3%。
本土对手集体向上,花旗下调公司股价预期
时至2026年第一季度,百威亚太的业绩则有所回暖,总销量同比增长0.1%,结束了此前连续多个季度的下滑趋势,超高端产品销量录得双位数复苏,O2O渠道亦实现强劲双位数增长。
管理层将重拾集团层面销量增长列为2026年首要目标,稳定中国销量被视为关键焦点。高盛在研报中指出,一季度已出现高端化加速迹象,包括超高端产品恢复、夜场渠道增长以及O2O快速放量,并预计这一趋势将持续。
然而,一季度的回暖未能延续至第二季度。2026年第二季度,百威亚太中国市场销量同比下降9.7%,收入下降8.6%,正常化EBITDA下降15.9%,表现弱于集团平均水平。程衍俊在财报中解释,二季度集团总销量减少4.1%,“主要是受到中国市场的表现所影响”。
整体来看,2026年上半年,公司总销量42.62亿公升,同比下降2.2%;收入31.71亿美元,同比下降1.4%;正常化EBITDA为9.26亿美元,同比下降8.9%。股权持有人应占溢利虽录得4.73亿美元、同比增长15.65%,但这主要源于2025年上半年非基础项目的基数效应,而非经营端的实质性改善。
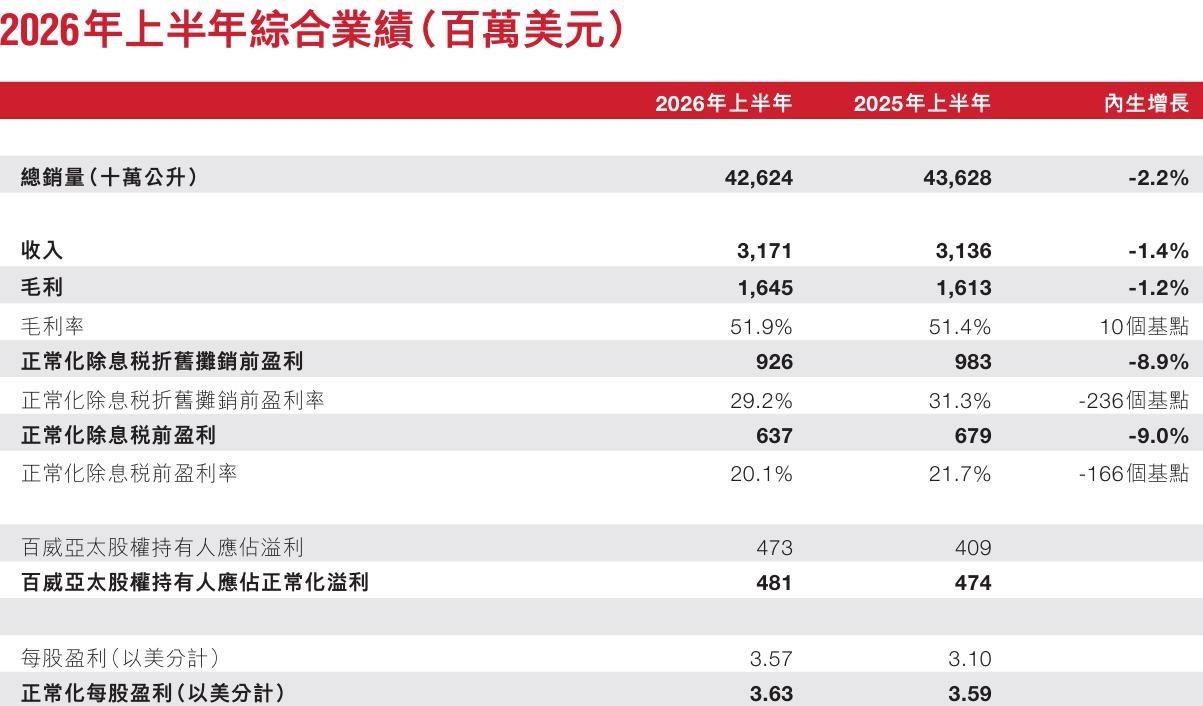
百威亚太2026年上半年综合业绩/图源:百威亚太2026中期报告
若横向对比整个啤酒市场,百威亚太的发展现状则更显严峻。国家统计局数据显示,2026年上半年全国规模以上企业啤酒产量1936.2万千升,同比增长仅0.2%。
而当啤酒市场已进入白热化竞争阶段,百威亚太的本土竞争对手正在加速向上。华润啤酒上半年啤酒销量660万千升,同比上升1.7%,次高及以上产品销量增幅超10%,喜力品牌突破两成增长。燕京啤酒核心大单品U8销量同比增长25.8%,中高档产品收入同比增长6.5%,占比升至70.9%。青岛啤酒中高端以上产品销量204.4万千升,同比增长2.6%,占总销量比重升至45.4%。
资本市场的预期随之调整。花旗银行在10月6日发布的研报中将百威亚太目标价由10.8港元下调至8.7港元。虽然仍维持“买入”评级,但已下调2026至2028年核心纯利预测分别10%、13%及11%。同时,花旗银行发布研报预测称,百威亚太集团第三季度销售同比下跌7%,其中中国下跌8%,亚太东部市场下跌4%;集团内生EBITDA同比下跌12%。
詹军豪进一步分析称,百威亚太如今的战略,双品牌聚焦、数字化渠道改革实现了渠道提效,但外资啤酒水土不服问题客观存在,源于本土品牌性价比与渠道优势挤压。公司中高端价格带与即饮布局贴合市场趋势,不过8-10元赛道竞争激烈,哈尔滨1990想要突围难度较大。
本文来自微信公众号“新消费财研社”,作者:行业都在关注的,36氪经授权发布。
















