品牌不卖、控股权卖了!A.O.史密斯中国“三权分离”

10月27日,密尔沃基总部发出一纸公告。A.O.史密斯把中国业务控股主体81%股权出售给CPE源峰,自身保留19%,同时签署长期品牌授权协议。
交易对中国业务估值约4亿美元,采用无现金无负债口径。叠加未来数十年品牌授权费净现值,整体价值超过5亿美元。
这不是退出中国市场,也不是直接变卖品牌。品牌所有权保留,控股权与日常经营权移交本土资本,美方通过19%少数股权分红与长期授权费持续获取收益。
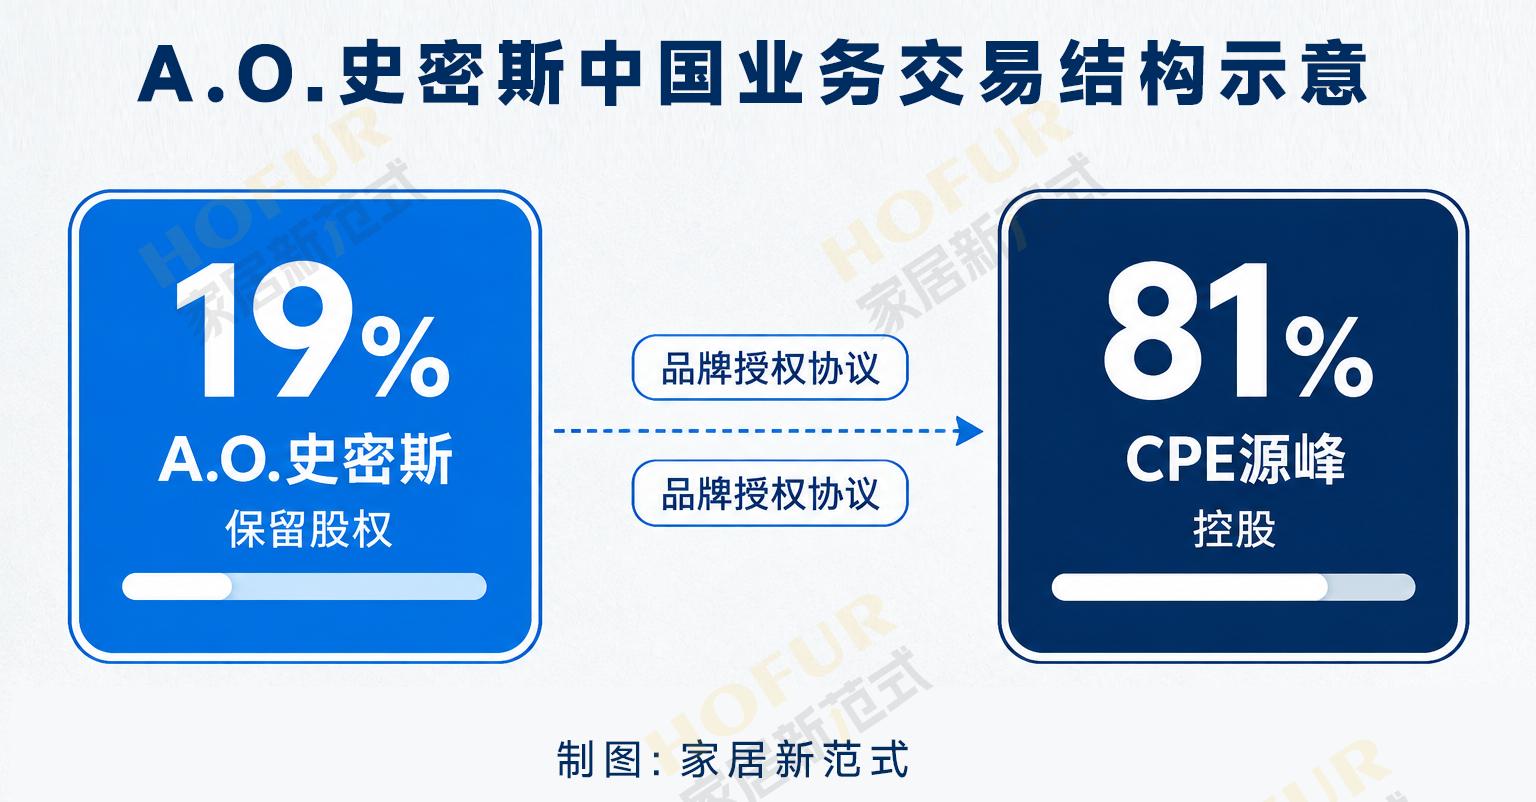
借助这笔交易,外资水科技企业在中国市场清晰跑通了“品牌所有权保留、控股权本地化、收益权结构化”的授权共治架构。「家居新范式」认为,这桩交易已超出普通水家电及舒适家居企业股权交易范畴,成为外资水家电与舒适家居品牌调整在华运营模式的一个标志性样本。
美方先把自己的账算平
A.O.史密斯中国区业务近几年持续承压。2026年三季度,A.O.史密斯世界其他区域板块净销售额1.928亿美元,同比下降7%,其中中国市场本币销售额下滑17%。官方解释,消费需求走弱,叠加战略评估过程,对渠道经营形成扰动。
自2026年四季度起,中国业务将被划入终止经营范畴,不再纳入合并报表。交易交割完成后,剩余19%股权按照权益法核算。
站在美股股东视角,这笔交易逻辑清晰。卸下增长压力,一次性收回大额对价,叠加长期授权收益。品牌继续保留,如果中国市场后续回暖,19%股权仍可分享增长红利。
这并非战略认输,而是调整资产运营账本。
CPE要的是高认知、低效率资产
新控股方CPE源峰属于控股型另类资产管理机构,并非产业运营企业。汉堡王中国、猛犸象等案例,都采用相似运作思路,接手认知度高但增长陷入瓶颈的外资品牌,依托本土团队重构渠道与成本,三至五年通过现金流改善完成二次资本化退出,这也是私募股权投资的典型路径。
A.O.史密斯中国拥有扎实基础,数十年积累的高端市场心智、成熟的销售与服务网络、完整的水科技研发体系依然存在。短板同样突出,跨国总部决策链条冗长,价格带持续受到海尔、美的、卡萨帝、COLMO、安吉尔等国产品牌挤压。
接手之后,业务大概率沿着三条主线调整。
非水厨电品类权重下调,聚焦热水器、净水、软水核心赛道,但水系统、全屋舒适场景依旧是长期发展方向。渠道模式转型,从单纯压货转向装企、设计师渠道以及存量焕新服务。产品逻辑升级,不再单一售卖净水单机,转向整套全屋水系统解决方案。
作为私募资本,CPE追求明确投资回报,不会只维持品牌调性。复购水平、服务留存、客单提升,才是核心考核指标。品牌授权费,对美方是长期“收租”的现金流,对CPE则是未来退出估值的关键变量。
那句“洗半个世纪”的广告语还在耳边。半个世纪尚未走完,控股权交易已经落定,运营权将随2027年交割逐步移交。借助“本土资本操盘+品牌长期授权”的轻资产结构,A.O.史密斯为外资水科技品牌探出第二条路。
















