短剧千亿市场,做短剧的上市公司赚到钱了吗?
上市公司2026年三季报已基本披露完毕。
做短剧的上市公司赚到钱了吗?DataEye研究院通过梳理28家披露短剧业务的上市公司财报,尝试回答这个问题。
1. 收入开始成规模,利润尚未普遍兑现
做短剧的上市公司,确实有赚到钱的。但更准确地说,短剧已经跑出规模化收入,利润兑现却高度分化;对不少公司而言,赚到的是流水,而不是利润。
据不完全统计,至少有28家上市公司在2026年半年报中披露自己的短剧业务情况。其中,13家进一步披露了短剧相关业务或子公司的营业收入。收入大致分为三种。
第一种,已经形成数亿元级短剧收入,部分公司该业务占营收比重甚至超过一半,成为收入支柱。2026年上 半年 , 昆仑万维AI短剧平台收入15.35亿元,同比增长163.28%;掌阅科技短剧等衍生业务收入11.85亿元,同比增长41.45%。此外,中文在线、掌阅科技、兑吧等公司的短剧相关收入也突破了两亿元,且占公司总营收的50%以上,已成为第一大收入。
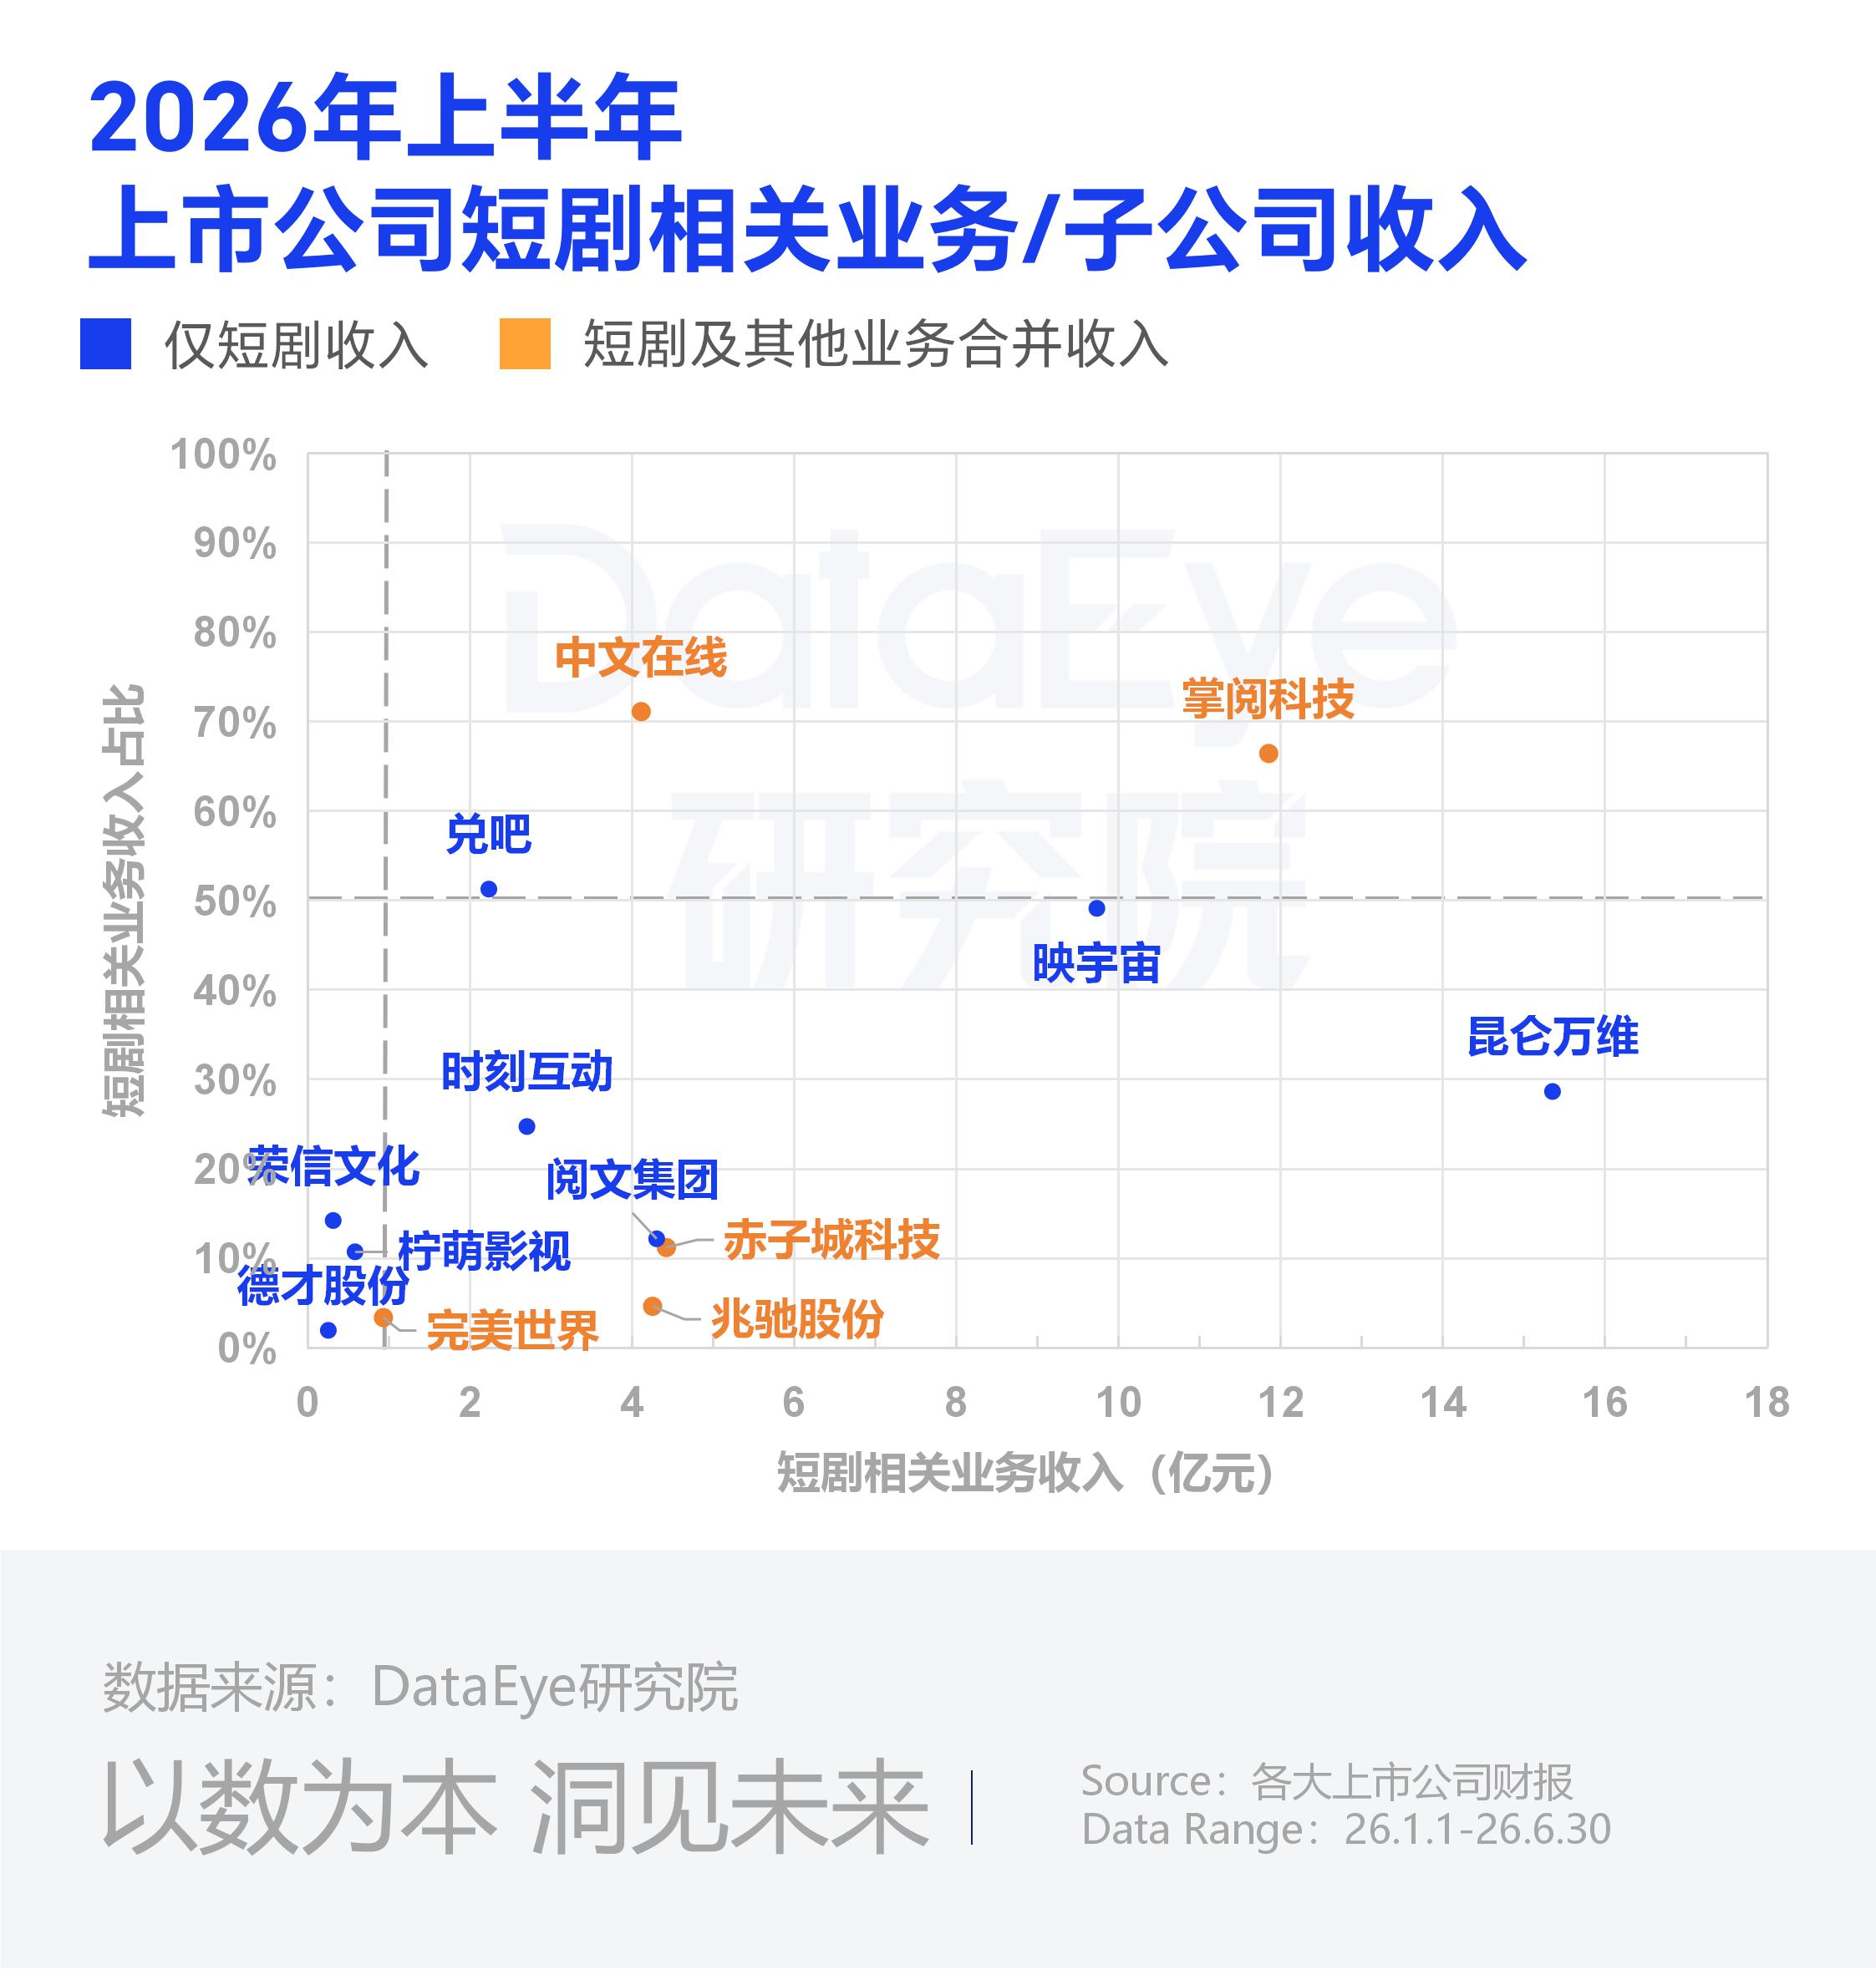
第二种,短剧可以贡献增量收入,但收入体量在数千万元级,占营收比重不足20%,离改变公司利润表仍有距离,短剧更多是增量业务,而非支柱业务。柠萌影视短剧业务通过广告短剧、保底分账、流量分成等方式,上半年实现收入5800万元;荣信文化旗下子公司余禾文化并表后3-6月实现收入3074.16万元。
第三种,只披露短剧“业绩”——剧集数量、播放量或产能规划。15家公司未公开短剧相关收入,只公布了短剧相关的业绩。文投控股在2026半年报中披露已签约储备92部漫剧,累计上线漫剧34部,但也同时坦言受项目尚未大规模商业化影响,漫剧板块“收入仍然较少”。
未披露不等于没有收入。但在自愿披露的财报语境下,当短剧业务的收入规模或战略权重足以影响投资者判断时, 公司存在单独披露的可能性与动机 ; 而如果该业务并入影视收入核算、尚处于试水阶段或者体量有限,则大概率不会单独拆分披露。
再看利润,分化更明显。28家上市公司中约14家上半年实现盈利,但很难将公司盈利直接归因于短剧业务:有的主营业务体量较大,短剧只是衍生业务且不单独披露;有的短剧业务盈利仅停留在子公司或分部层面,尚未成为集团利润的决定性变量。
以昆仑万维为例,上半年归母净利润10.88亿元,看似亮眼,但扣非后归母净亏损4.58亿元,说明剔除投资收益等非经常性损益后,公司经营层面仍处于亏损状态;归母净利润为正,主要受14.79亿元投资收益支撑。同期,承载短剧与AI业务的子公司亏损12.14亿元,反映短剧、AI等创新业务整体尚未盈利。
与之相对,部分亏损公司则将亏损部分归因于短剧业务:兑吧披露,其AI短剧业务开展仅半年即做到2.23亿元,但集团整体仍亏损约2533万元;公司解释称,AI短剧业务尚处早期、投入较高,是本期亏损的重要原因。
所以,短剧业绩是有的,收入也是有的——只是不一定公开。但公开的收入,不等于利润。对不少公司来说,短剧带来的是收入,贴进去的是利润。
2. 利润被谁赚走了?
如果把短剧拆成一条产业链——IP版权方、AI工具方、承制方、投流服务商、平台方——利润分布并不均匀。
IP版权端,有壁垒,但受制于分账规则。中文在线、掌阅科技、阅文集团、番茄小说等有网文、图书资源的公司天然具备IP壁垒。而且IP的价值已被短剧市场验证:《网络文学与微短剧融合发展研究报告》显示,2025年70%的微短剧作品来自网文IP改编,爆款剧中大半由网文衍生而来。
一方面,IP版权方通过IP授权赚取授权费,或开放生态平台(掌阅泡漫生态市场、阅文DramaBuddy接单广场)鼓励承制方开发IP,采用保底+分成模式共享流水和利润。另一方面,走自研改编路线,IP作为长期资产,可跨真人短剧、AI漫剧等多形态开发,持续供给剧本,摊薄剧本采购成本。阅文今年上半年改编了超千部在线文学作品,46部突破1亿播放量,爆款率高于市场平均水平0.48%。
IP端有天然壁垒,能反复开发、摊薄成本,是产业链中利润留存较确定的一环。但IP端也不是没有约束:它受制于平台分账规则,收入上限和兑现节奏并不完全由自己掌握。
AI工具端,卖铲子,但铲子本身重投入。AI短剧爆发,承制团队对AI短剧全链路制作工具需求高,工具厂商属于典型的“卖铲人”。但该赛道壁垒和成本约束同样突出:AI工具方普遍需要持续承担高昂的研发投入、算力开销以及大模型迭代成本,盈利并不容易。
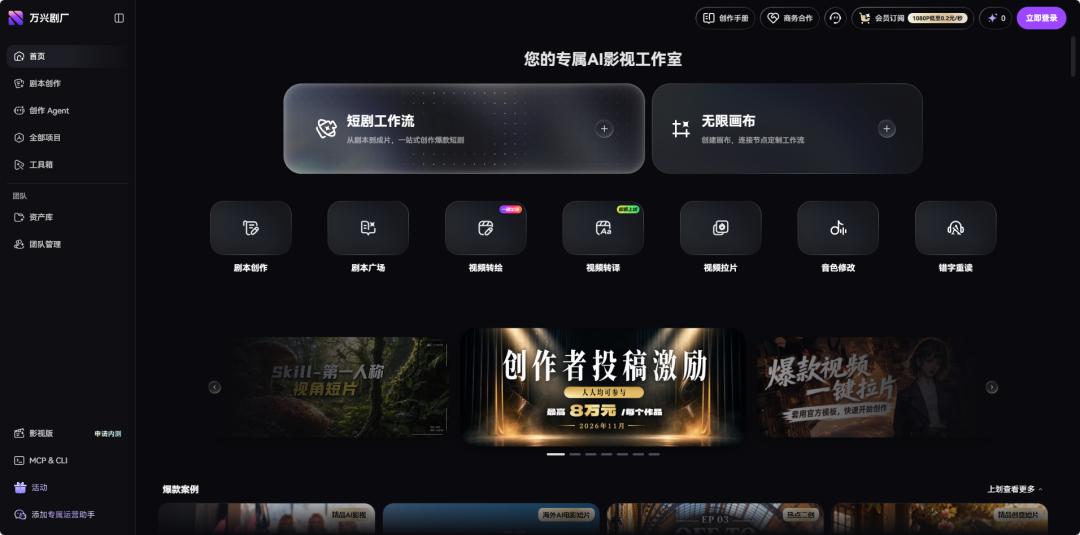
以万兴科技旗下AI短剧创作平台万兴剧厂为例,按三季度运营数据年化测算,其年化经常性收入已突破500万美元(约合人民币3300万元)。但这一收入体量相对万兴科技前三季度10.16亿元的总营收仍然有限,且万兴科技整体仍处于净亏损状态。短剧需求增长虽能为工具厂商带来收入增量,但短期内尚不足以改变其重投入、难盈利的局面。
承制端,收入能做大规模,利润留存却极薄。
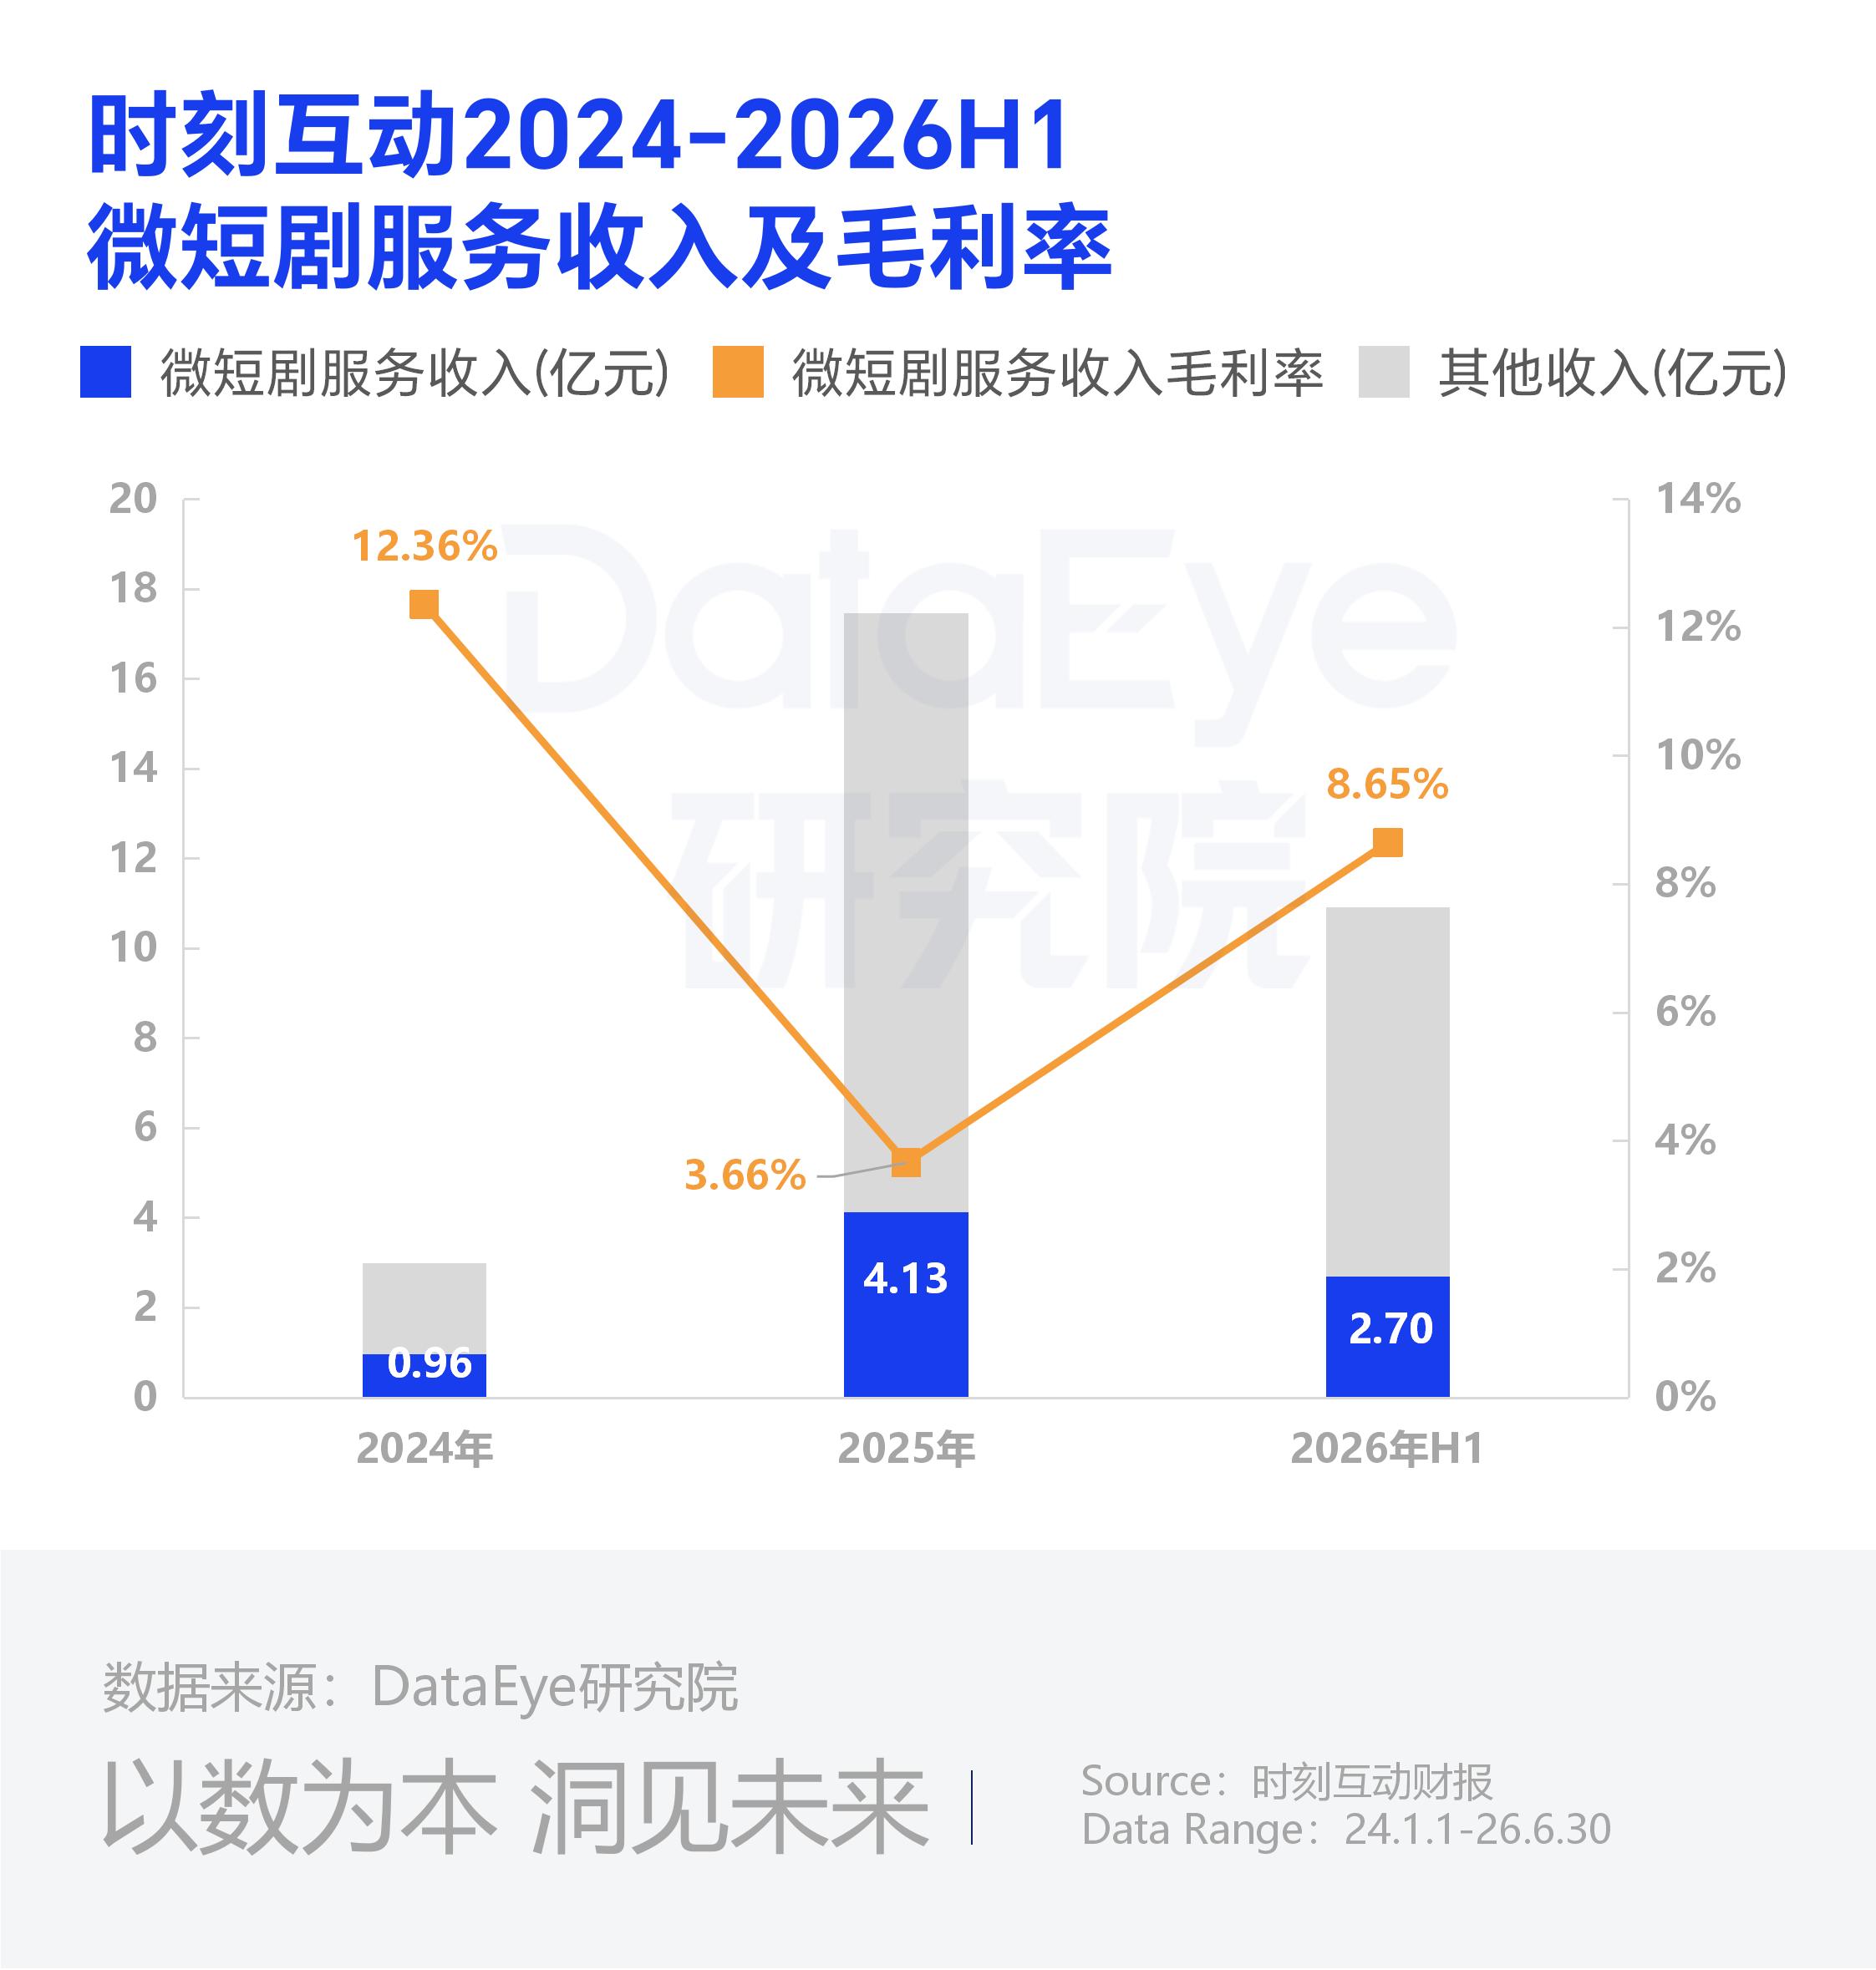
时刻互动2026上半年出品近千部真人短剧、AI漫剧,产能位居行业前列;短剧业务同期实现收入近3亿元,毛利率仅8.65%。产能和收入都不小,但毛利率只有个位数,说明承制端在平台、流量和渠道面前议价能力有限。
此外,投流成本还会进一步侵蚀利润。快创网络主营短剧制作业务, 2026年上半年该公司营收9.48亿元,税后亏损618万元(去年同期盈利5280万元)。映宇宙出售快创的公告中提到,短剧制作成本和在线流量获取成本上升,且数字广告和用户获取成本超过自然收入增长,导致快创利润率收缩并转盈为亏。
收入越大,越依赖投流;投流越贵,利润越少,规模扩张很容易变成“增收不增利”的循环。
投流方端,收入确定性强,但利润率低。广告服务商是产业链里确定性较强的收益环节,赚流量集采、投放优化的钱。三维通信旗下子公司巨网科技主要从事互联网广告业务,公司抓住短剧、漫剧带来的市场投放需求高的契机,加大短剧推广业务资源投入,该子公司2026上半年整体营业收入116.33亿元,但是净利润仅0.72亿元,利润率不足1%。
不管短剧本身是否跑正ROI,承制方、平台方都要持续买流量,投流服务商的收入刚性更强;但投流业务本身毛利率偏低,赚的是规模和服务费,而不是内容溢价。
平台端最接近稳定盈利,但高收入仍靠高投流支撑。
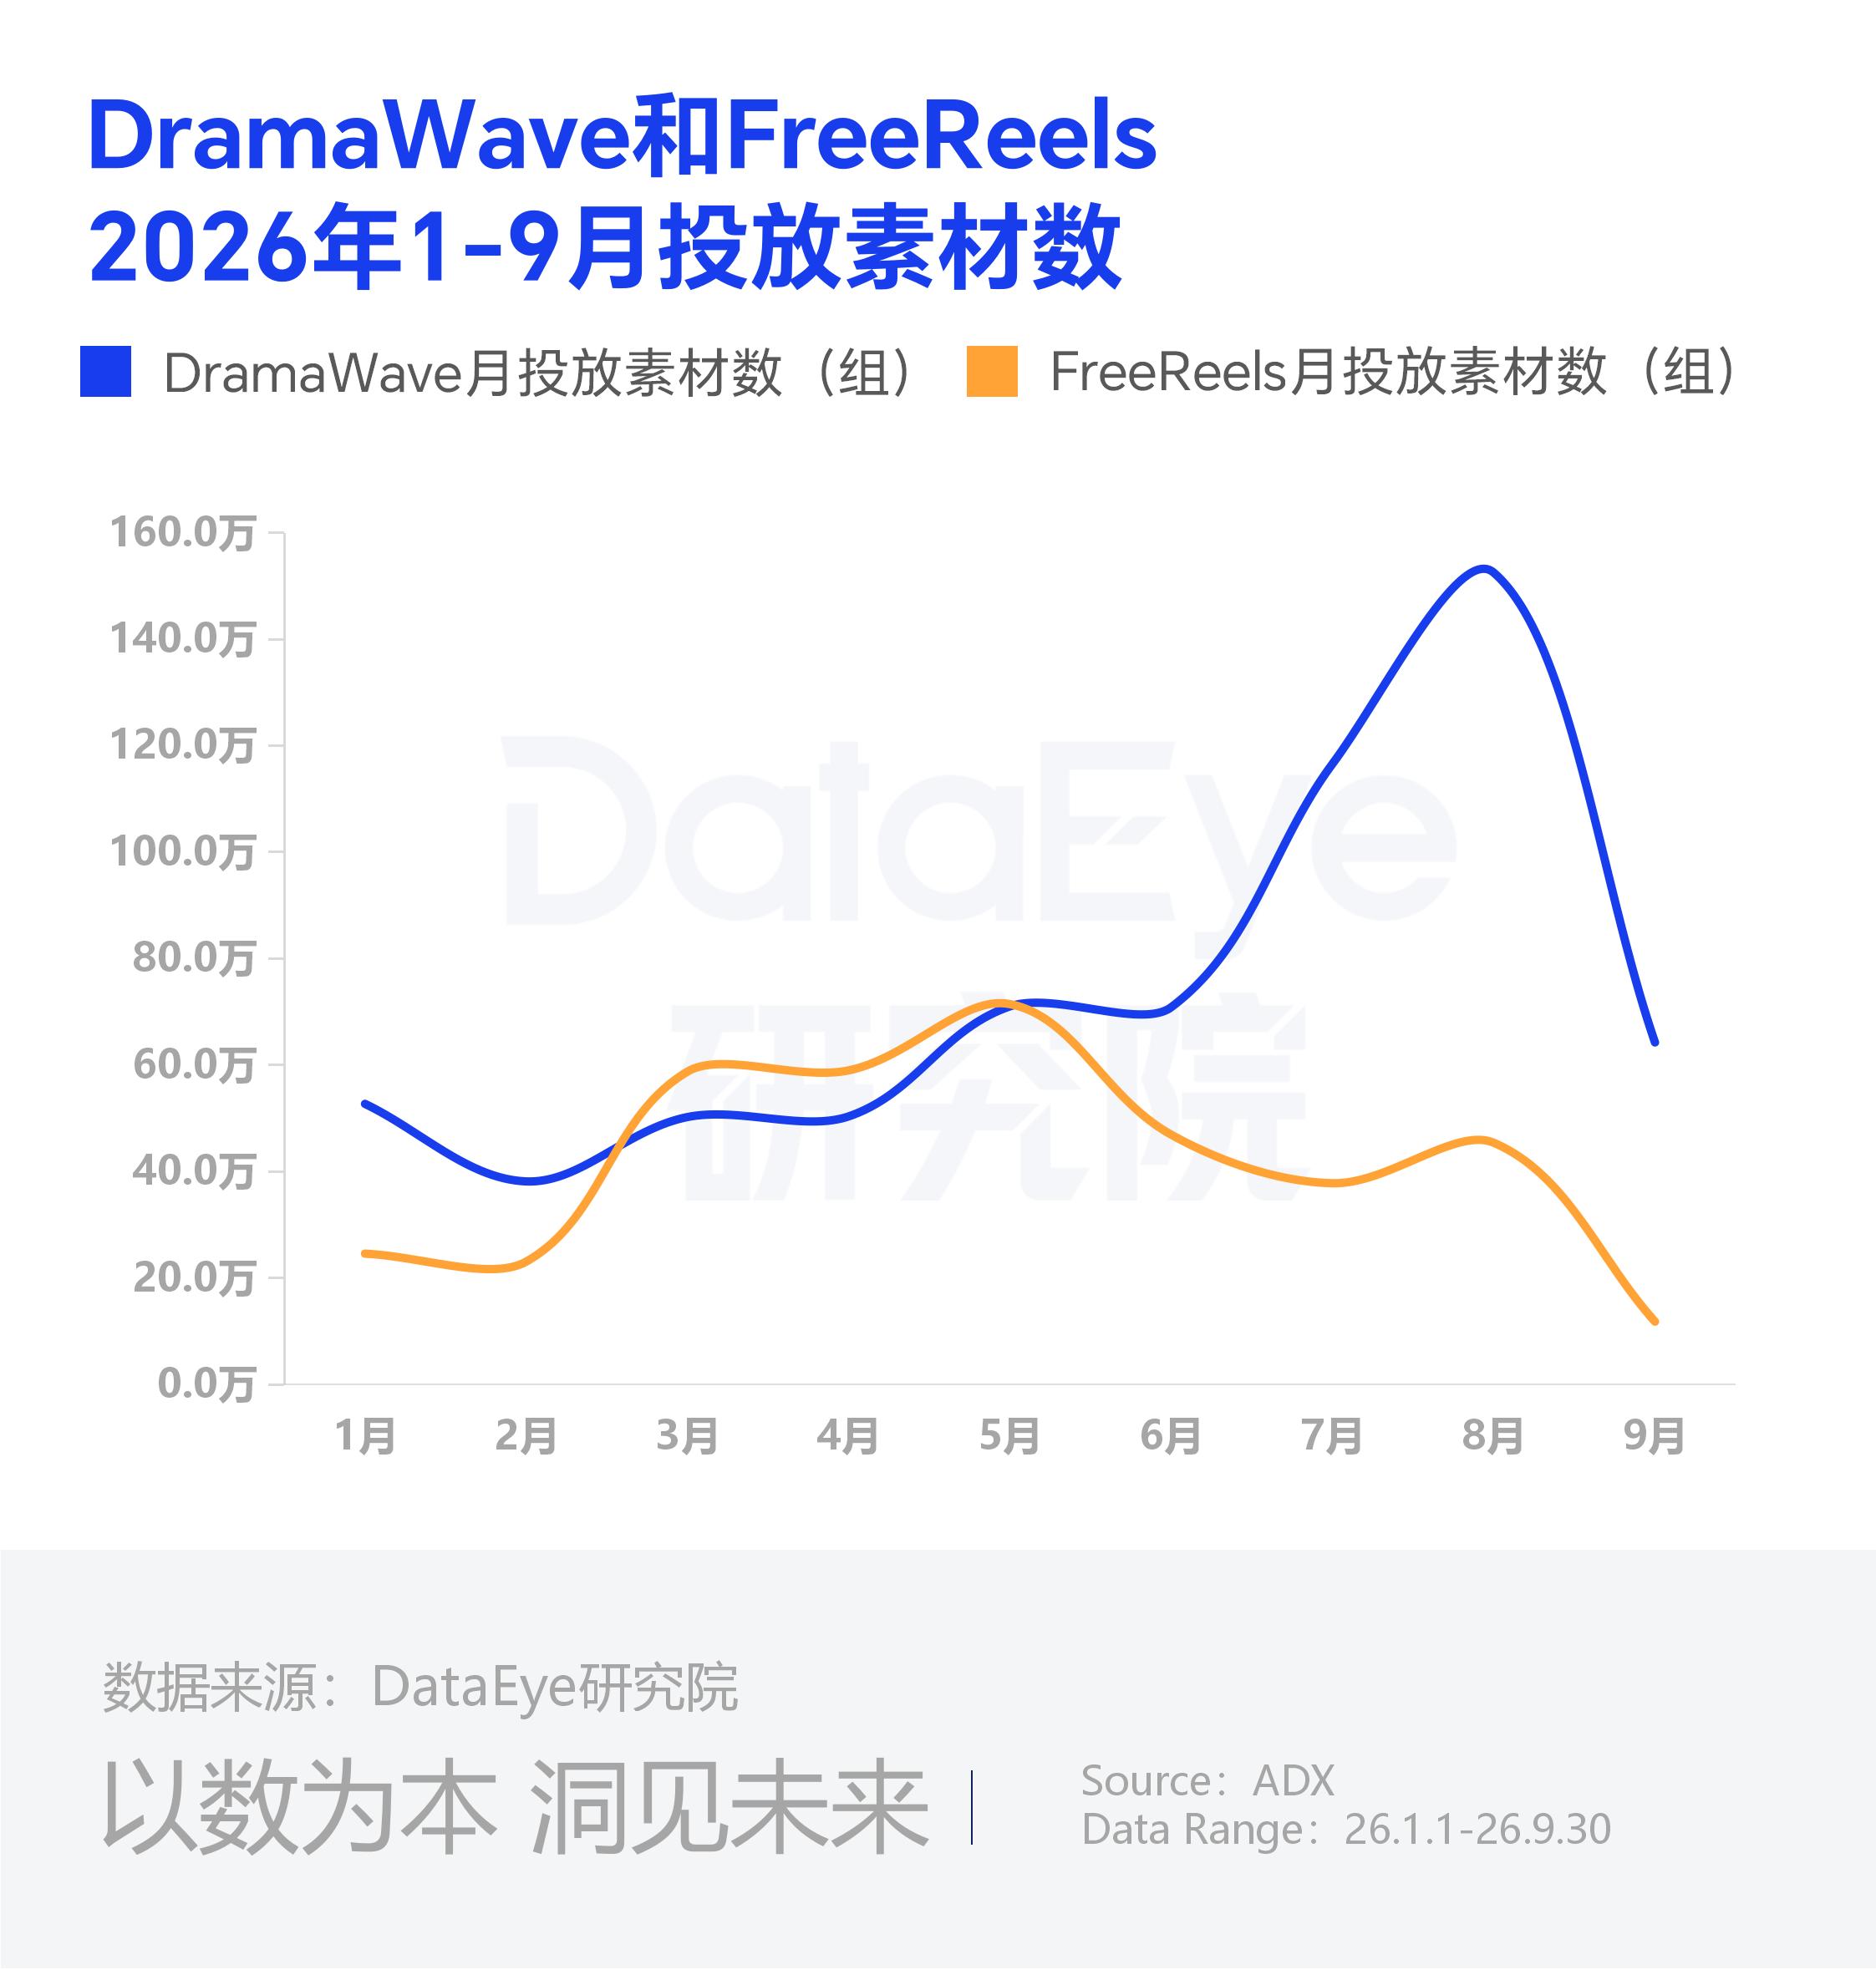
据ADX数据,昆仑万维FreeReels(免费)+DramaWave(付费)双短剧出海平台,2026年1-9月 APP双端预估内购收入 突破1.75亿美元。但是投流成本高,DramaWave和FreeReels同期新增素材量超1000万组;昆仑万维同期销售费用超58亿元,同比翻番,销售费用率达65.10%,主要因为AI短剧平台等的市场推广和渠道手续费增加所致。
尽管投流成本高企会侵蚀利润,部分平台已通过渠道和运营优化已实现盈利。
中文在线旗下FlareFlow上半年收入2.53亿元,净利润1.52亿元,同比扭亏,并提前实现月度经营性盈亏平衡。枫叶互动旗下ReelShort 2026年一季度收入约15.7亿元,净利润约5569万元,实现扭亏为盈。
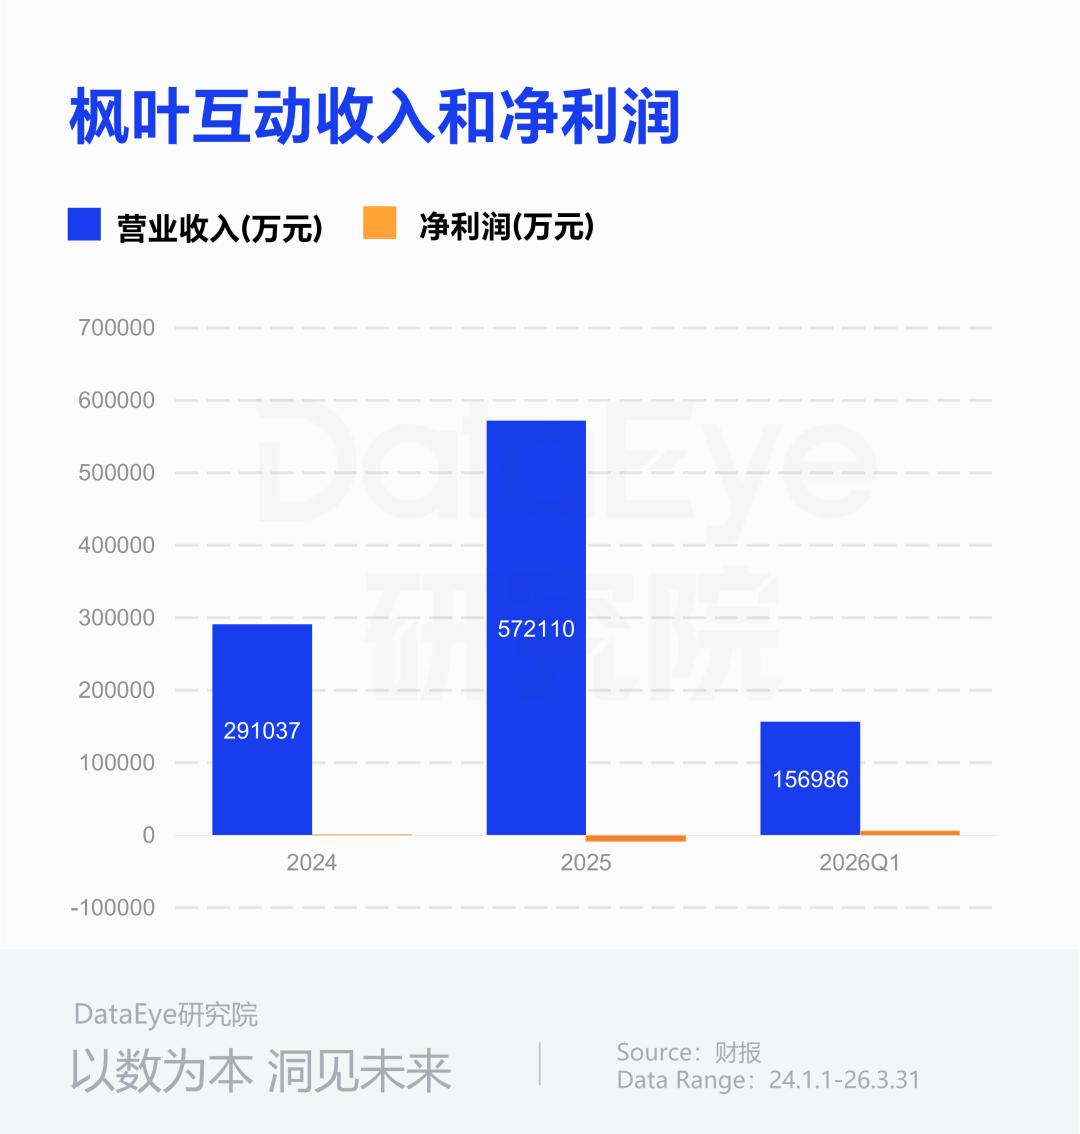
DataEye研究院曾分析,ReelShort盈利一方面来自强推自营网页端,引导用户在网页端刷信用卡或使用Google Pay购买高客单价的短剧VIP订阅,节省苹果和谷歌等平台税并进行广告变现。另一方面来自降低流量成本,避免社交平台竞价池,通过爆款IP续集吸引用户、与本土巨头分发合作获取订阅用户、通过AI技术提高内容和广告素材产出效率。
也就是说,平台端最接近稳定赚钱,但海外平台的高收入本质上仍是用高投流换来的。平台端能否把收入转化为利润,关键在投流效率、渠道结构和运营能力。
总体来看,平台和IP端掌握流量入口、分账权与内容资产,利润留存确定性较高,但平台仍依赖高投流、IP仍受分账规则约束; 投流服务商收入确定性强但利润薄,承制方收入规模较大而利润留存较薄 ,AI工具方则重投入、盈利难。
3. 短剧难赚钱,为什么还要入局?
对资本而言,短剧是当下市场关注度极高的热门题材,一旦上市公司释放相关业务布局信号,很容易撬动估值逻辑的正向重估,带来股价的短期催化。
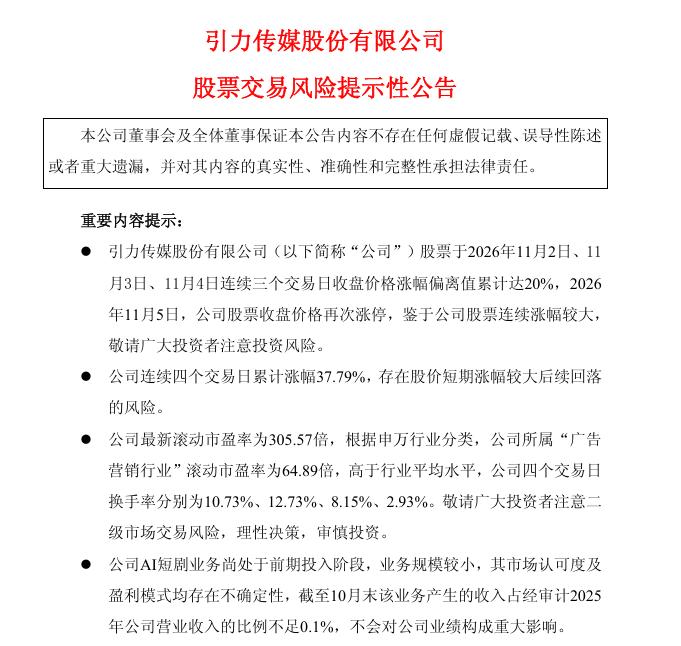
南威软件释放AI短剧等相关业务 产能 规划信号就收获四天三涨停的市场反馈;引力传媒近期连续四个交易日累计上涨37.79%,但其股票交易风险提示公告显示,截至10月末,公司短剧业务收入占2025年营业收入的比例不足0.1%。股价表现与业务实质之间的反差,正是热门赛道带动效应的典型缩影,这对不少追求市值弹性的上市公司有着直接的吸引力。
AI技术的普及大幅降低了内容生产的门槛与算力成本,让原本没有影视制作积累的跨界企业,也能通过AI工具快速切入内容生产领域。这也推动诸多企业将短剧作为探索第二增长曲线的重要方向。
建筑装饰企业德才股份设立孙公司奇想无限,自研AI工具开展AI短剧业务,上半年实现营收2457万元;原用户运营SaaS服务商兑吧在主业下滑后,于年初切入AI短剧,半年内短剧已成为其第一大收入来源和主要收入增量。这意味着在传统主业增长见顶、存量竞争加剧的背景下,短剧业务具备快速起量、短时间内做大营收规模的潜力,能够为公司报表提供清晰的业绩增量,提振业绩表现。
而对本身拥有网文IP、技术工具、流量渠道、影视制作能力的企业而言,布局短剧更是对原有产业链条的自然延伸,能够盘活沉淀的IP资源、技术能力与渠道资源,打通从内容生产到分发变现的全链路布局,进一步强化自身的业务协同优势。
部分公司短剧业务暂时难以盈利,本质上是业务尚处投入期的阶段性表现。为了快速建立竞争壁垒,企业需要在多个环节持续投入资金:从短剧生产的专项产能搭建、面向海外市场的渠道铺设,到实体影视基地的落地、出海独立APP的研发,再到AI制作工具的迭代优化,这些前置投入都会在短期内大幅抬高业务成本,直接挤压利润空间。
对多数入局者来说,当前的阶段性亏损本质上是在为未来的市场份额付费——哪怕眼下短剧业务利润微薄,只要能绑定头部平台合作、沉淀自有IP开发经验、跑通AI内容生产流程,就能在整个赛道跨过盈利拐点、行业红利集中释放时,第一时间承接住市场增长的份额,提前完成卡位布局。
本文来自微信公众号“DataEye文娱财经”,作者:DataEye研究院,36氪经授权发布。
















