Coherent:市值腰斩,光模块“全能王”被错杀了吗?
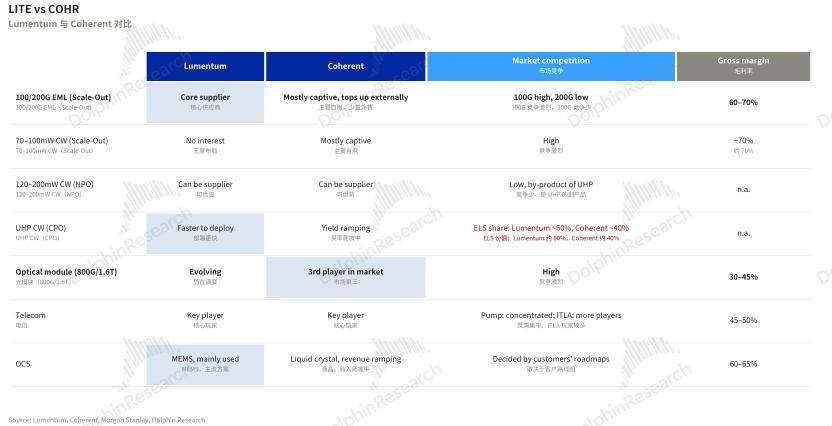
光通信双雄,一个Lumentum,一个Coherent。业务相似,但也有差异: Lumentum以外售激光器芯片为主,Coherent虽量产激光器芯片,却自用为主,通过光模块交付客户,垂直一体化更早、更彻底。
那么,卖模块的Coherent优势在哪里?本篇将聚焦在其光模块业务,回答以下四个问题:
一、光通信巨头是如何炼成的?
二、Coherent涉及哪些业务产品?
三、卖芯片 vs 卖模块,有何差异?
四、Coherent卖模块有何Alpha?
以下为详细分析
一、光通信巨头是如何炼成的?
1、从材料公司到光通信巨头
Coherent(下称COHR)出身复杂。Lumentum(下称LITE)是由光网络明星公司JDSU拆分上市而来,承接的是面向通信和数据中心的光器件业务,是"纯血"通信背景。
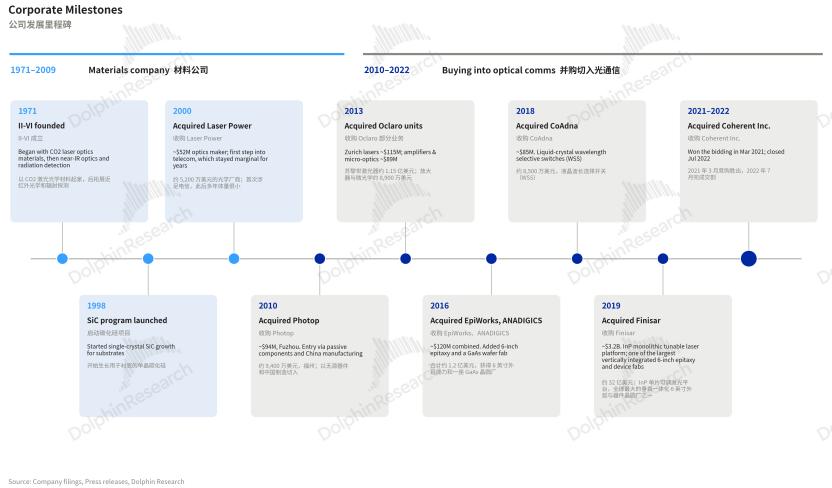
而COHR主体是以光学材料起家的II-VI公司,2019年收购光模块厂Finisar、2022年收购激光器Coherent,并沿用了后者的名字和股票代码。
那么,做光学材料出身的II-VI公司,是如何一步步向光通信巨头迈进的呢?
公司的发展基本可以划分为两个阶段:
a. 1971–2009年,安守本分
II-VI的主业始终是光学材料及其延伸。它以CO2激光光学材料起家,期间启动了单晶碳化硅生长项目,并收购同行Laser Power,扩大了激光光学和军用红外业务;同期也接触过一些通信器件,但通信始终是边缘业务。
b. 2010年起,转向光通信,靠并购补齐全栈
老本行行天花板低,给工业激光器做光学件,市场小、需求周期性强,II-VI通过密集并购转向光通信。而光通信基本沿用同一套底层能力(晶体生长、化合物半导体等),市场大得多。
此后十年,II-VI 先后并入Photop、Oclaro的激光器和放大器业务、CoAdna和Finisar等一系列公司(见下图),覆盖了从材料、晶圆、器件到模块、子系统的全栈产品。
理论上,II-VI 在并入Finisar后,光通信产业上的整合已基本完成。那为何要继续买入主营工业激光器的Coherent呢?
2、与Lumentum抢购Coherent
核心是分散周期。正如海豚君在LITE覆盖中所说,传统光器件是周期性比较强的,供需大体均衡、竞争充分,价格年年往下走。专注激光器的Coherent因此同时被II-VI和Lumentum看中。两家都想借此分散周期,但目的不同:
- LITE想发展业务的第二曲线,切入光通信之外的激光市场,对冲传统通信周期;
- II-VI想把产业链纵向延伸,提升材料加工、显示加工、仪器等各条激光产品线的竞争力,同时获取Coherent的服务网络当作II-VI高毛利售后耗材的分销渠道。
2021年II-VI胜出,成功以70亿美元拿下Coherent。
二、Coherent涉及哪些业务产品?
1、业务结构:通信占比约八成
买买买后,COHR现在主要是网络连接、工业材料以及激光器三块业务。FY2026公司重新划分了业务部门,将原先的三个部门重新划分为a. 数据中心和通信;b. 工业。
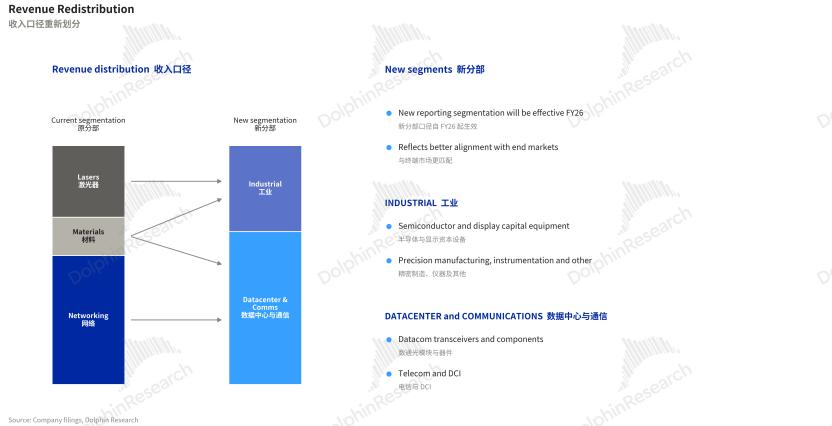
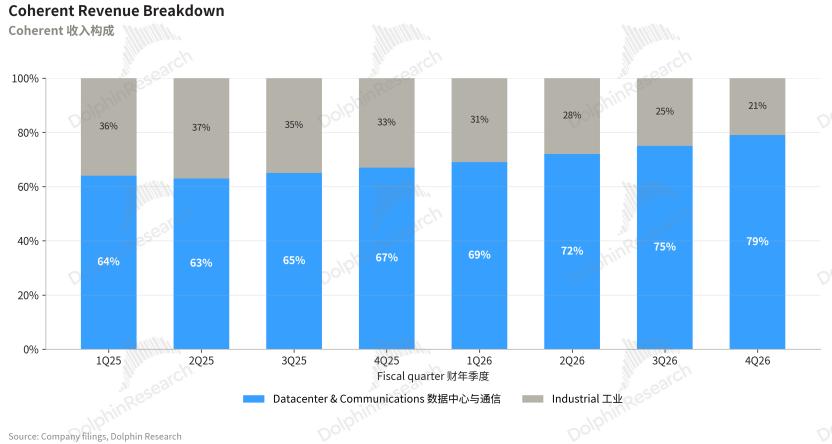
新口径下数据中心和通信业务成为主要收入来源,FY26Q4占比约80%。而经海豚君测算,在可比口径下,LITE通信类收入高达95%,是纯度更高的光通信厂商。
工业上,公司做减法,剥离部分非通信资产。航空航天与国防业务(光学和激光系统)、慕尼黑事业部(激光加工设备)已分别于2025年9月和2026年1月出售。工业不是本篇重点。
2、通信业务:四大核心产品
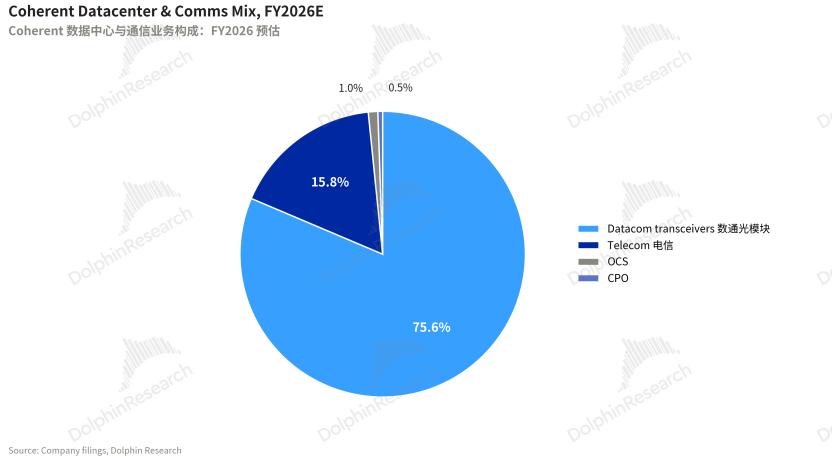
数据中心和通信业务中核心产品的收入占比由大到小依次为:光模块、通信/DCI相关(ROADM/WSS/可调谐模块等)、OCS光路交换机以及CPO四类(CPO相关可参考技术原理、产业链)。
接下来重点看与LITE差异最大的光模块业务:
三、卖芯片 vs 卖模块,有何差异?
相较Lumentum,最为核心的区别是:Coherent有能力量产激光器芯片,但不以外售高速激光器芯片(InP激光器芯片)为主要业务,而是以自用为主,通过模块直接交付终端客户。那么,该如何理解卖芯片与卖模块这两种生意呢?
简单来说,卖芯片距离紧缺的上游近,且该环节本身存在二次外延的制造壁垒,毛利率高但池子小;卖模块池子大、毛利率低,龙头厂商的高毛利来自上下游环节,而非组装本身。
1、财务:用较低的毛利率做大池子
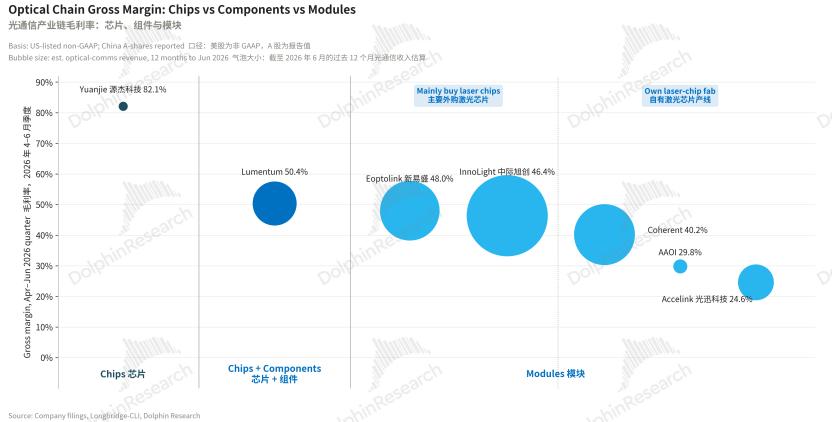
光通信玩家,可简单划分为卖芯片、卖芯片+卖组件、卖模块三类,如图所示。
绝对金额上,由于激光器芯片是模块的组成部分,模块的收入体量理应更高,对应图中更大的气泡。
毛利率方面,仅涉及芯片业务的毛利率是相当高的,市场普遍预期Lumentum的EML芯片业务毛利达60%+,而模块业务的毛利率较低。差异从何而来?
2、产业链:越往上游越集中
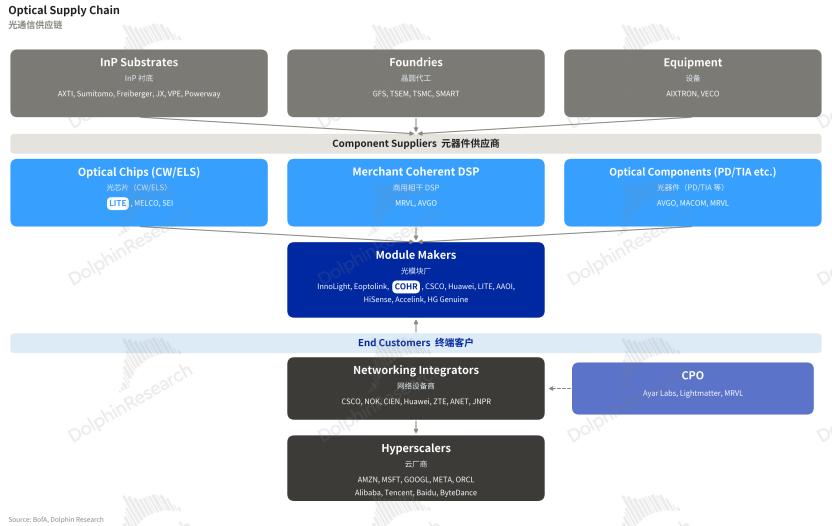
可插拔光模块的产业链环节(下图)上,最上游环节包括衬底/晶圆、晶圆代工、设备等;上游环节是组成光模块的激光器芯片、DSP以及光学组件等元器件;下游是网络整合厂商以及CSP等。显然,产业链环节中,上游玩家集中;中游模块商众多,竞争激烈。
InP激光芯片:贴近上游紧缺环节,本身具备工艺壁垒,享受高毛利
对于LITE这种激光器芯片厂商而言,目前该环节处于上升周期,享受高溢价主要来自于两点:
一是EML路线下二次外延具备工艺壁垒(参考Lumentum深度)。
二是其离紧缺的上游更近,下游光模块厂的需求仍然远超供给。
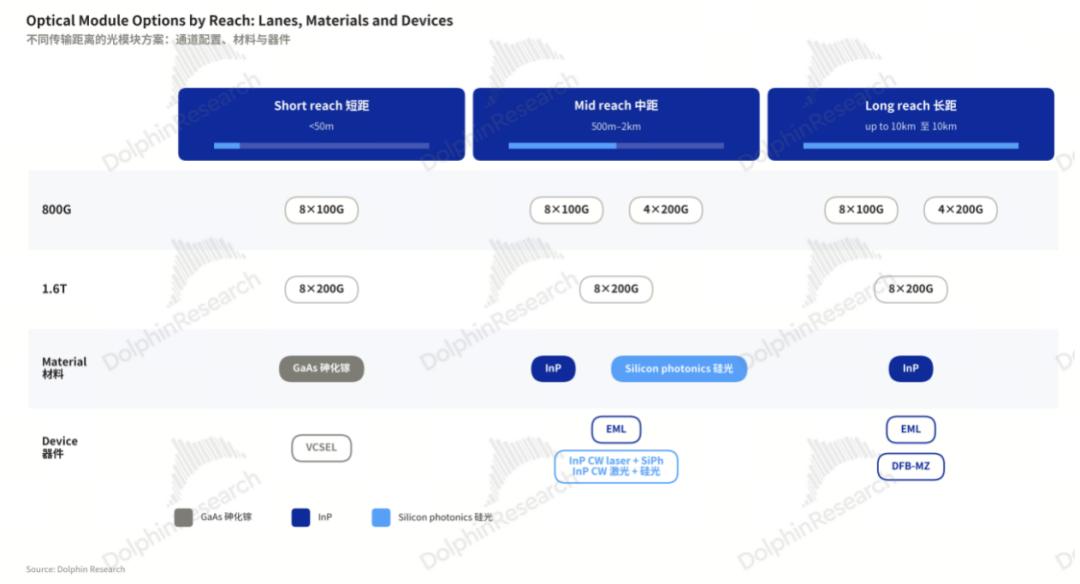
- 需求侧而言,目前行业的光模块部署从800G(8 x 100G)向1.6T(8 x 200G)转移,因此在最上游紧缺的情形下,无论采用哪条技术路线,速率能够满足200G是首要因素,下游基本会照单全收。
- 供给侧而言,核心卡点仍在最上游的InP衬底环节,海豚君认为2028年之前供给偏紧的格局很难扭转。
因此,对于激光器芯片厂商而言,当前的竞争在于两点a. 技术能力上能够满足下游需求;b. 上游衬底/晶圆的产能。
3、模块:组装环节壁垒有限,价值在上下游
对于模块厂商而言,在产业链中涉及上游诸多环节、更贴近终端用户,竞争非常激烈。要有上游供应的整合能力,也考察产品的交付、验证能力。从常见的上下游关系中,它的定位类似“组装厂”。
1)模块厂的“组装”本身在产业链中提供多少价值?
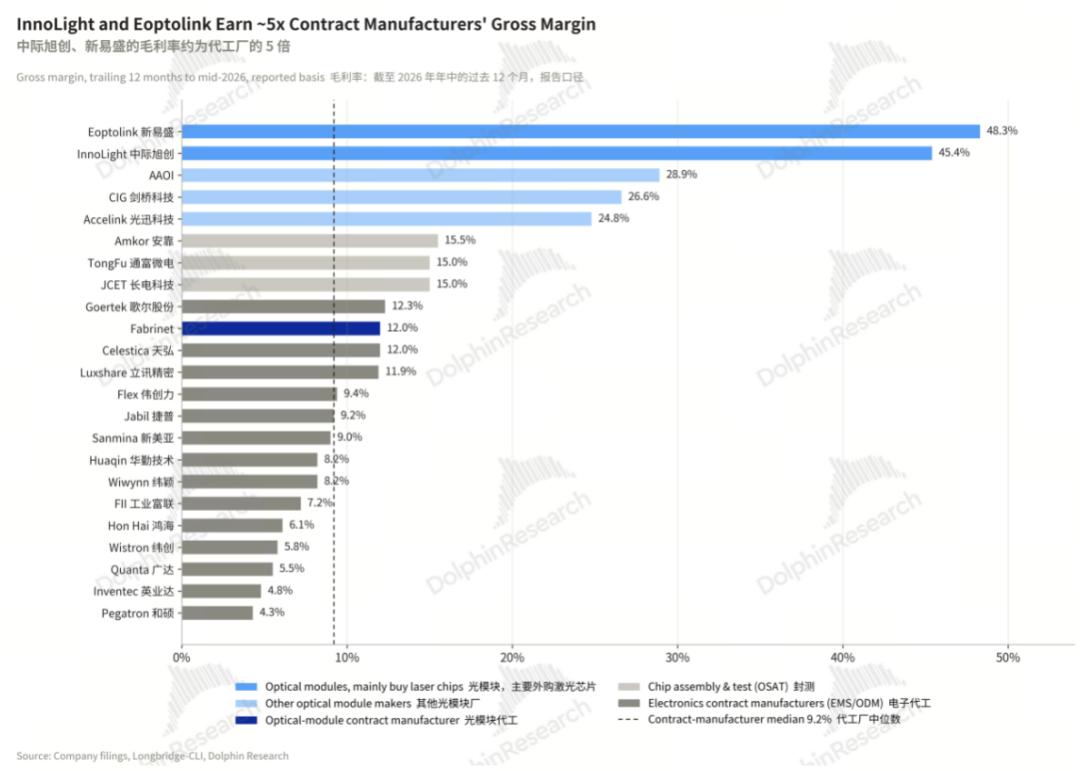
组装环节通常在制造业的产业链中是很难吃到肉的,毛利率通常在5%-20%;以组装代工为主的Fabrinet 毛利率仅12%。
但同行中际旭创、新易盛等龙头毛利率45%+。该环节在产业链中提供了什么价值呢?
结论是:尽管组装工艺具备一定难度,但并非像芯片厂商的二次外延那样高壁垒,海豚君不认为能够撑起龙头的高毛利率。
我们先来看看模块厂商是如何将上游各环节加工组装成可插拔光模块的。以 1.6T EML方案为例,模块厂拿到上游环节的元器件后,要经过四个阶段:贴片打线上板、光学耦合、总装、测试出货。如下所示:
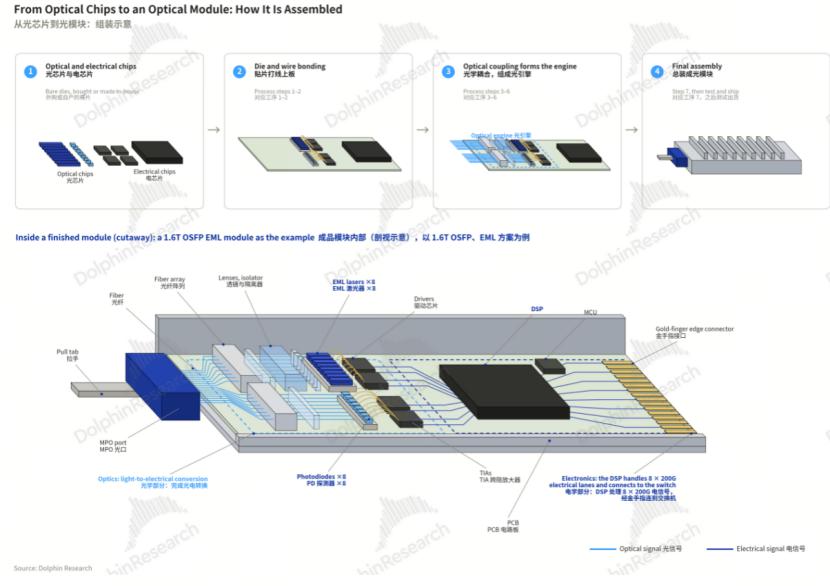
信号的发送路径参见上图的光模块示意图:交换机的电信号经金手指进入DSP,由Driver放大后驱动EML发光,光依次经过透镜、隔离器,进入光纤阵列,再从MPO光口出去。接收路径则相反,经PD转回电信号,由TIA放大,交给DSP处理后送回交换机。
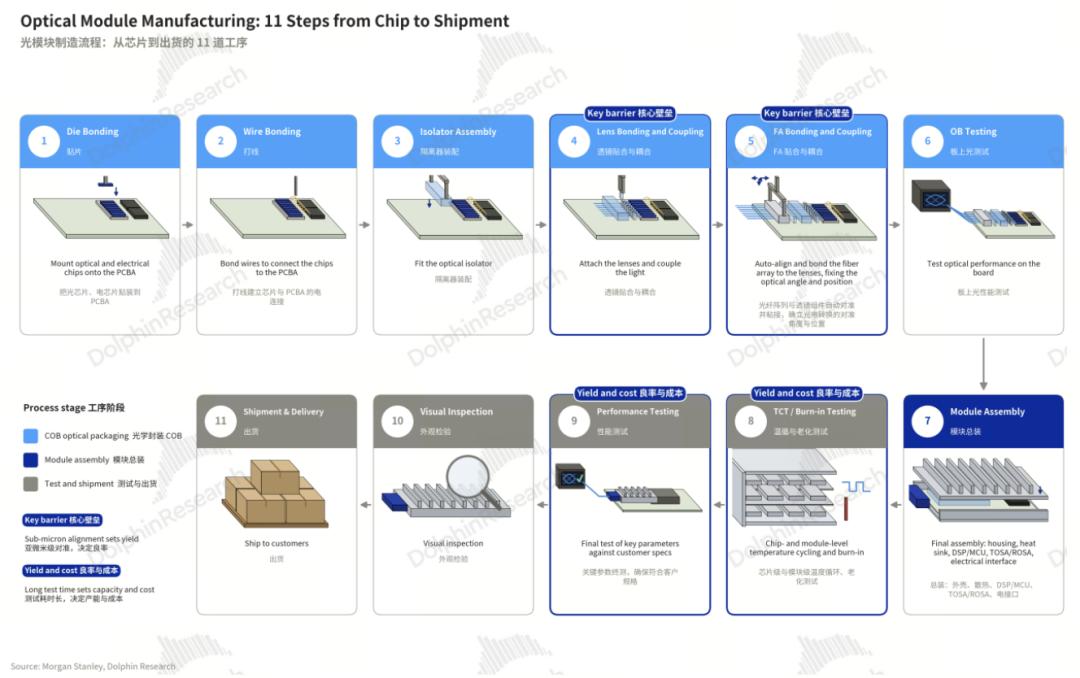
EML路线下具体工序如上图所示。其中核心环节是第 4、5 步的透镜贴合与耦合、光纤阵列(FA)对准与粘接,业内统称"光路耦合"。
由于激光器发出的光又细又散,光纤只接收粗细合适、方向笔直的光;光学耦合就是用透镜把激光整形,再精确地送进纤芯。光路耦合被业内普遍认为是最耗时、最影响良率的工序。
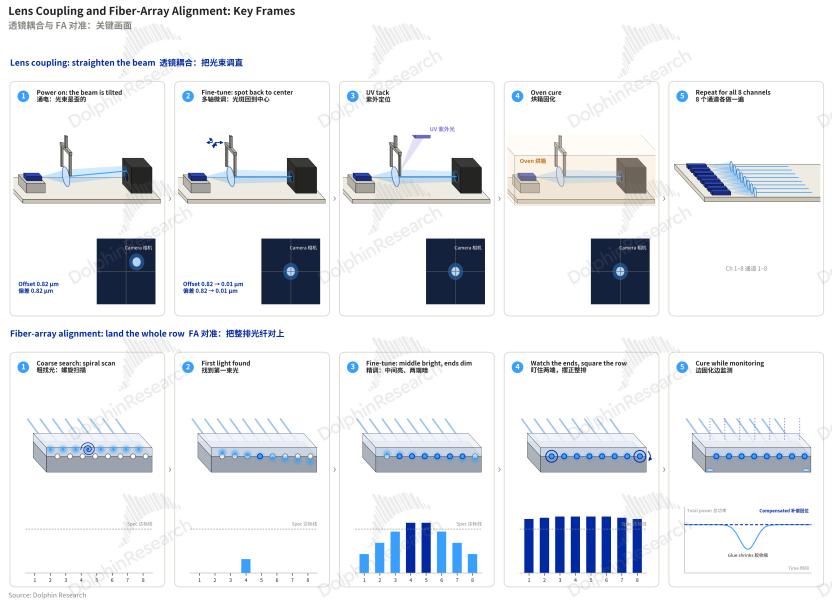
我们具体解释一下工艺流程:
透镜耦合(上排):作用是把激光器发出的发散光整形为平行光。透镜位置偏差零点几微米,光束即发生偏折,在光斑相机中表现为光点偏离十字中心(①)。生产中,激光器通电工作,夹爪夹着透镜在精密平台上多轴微调,直至光点回到中心(②);随后用紫外光照射数秒完成初步定位(③),再送入烘箱彻底固化(④)。8 个通道需逐一重复上述流程(⑤)。
FA 对准(下排):作用是将 8 束光同时耦合进 8 根光纤。光纤中的光无法直接观测,对准精度只能通过各通道的进光量判断,进光量越高,耦合效率越高。
工艺上先以螺旋扫描寻找初始光信号(①②),再微调至进光量最大(③);此时整排光纤往往仍有倾斜,表现为中间通道强、两端通道弱,需要调整角度,使 8 个通道同时达标(④)。最后在固化过程中持续监测进光量,实时补偿胶水收缩造成的位移(⑤)。
胶水一旦固化便无法返工,因此这一步对一次良率的要求最高。
通道数越多、速率越高,耦合良率的要求越苛刻,因为各通道的良率会层层相乘。
但海豚君认为,尽管组装工艺本身存在较难的环节,却不足以撑起中际旭创、新易盛的高毛利率。毕竟以模块代工业务为主的Fabrinet同样在为英伟达量产1.6T光模块,意味着其工艺能力足以进入核心客户的供应链,毛利率却只有约12%。
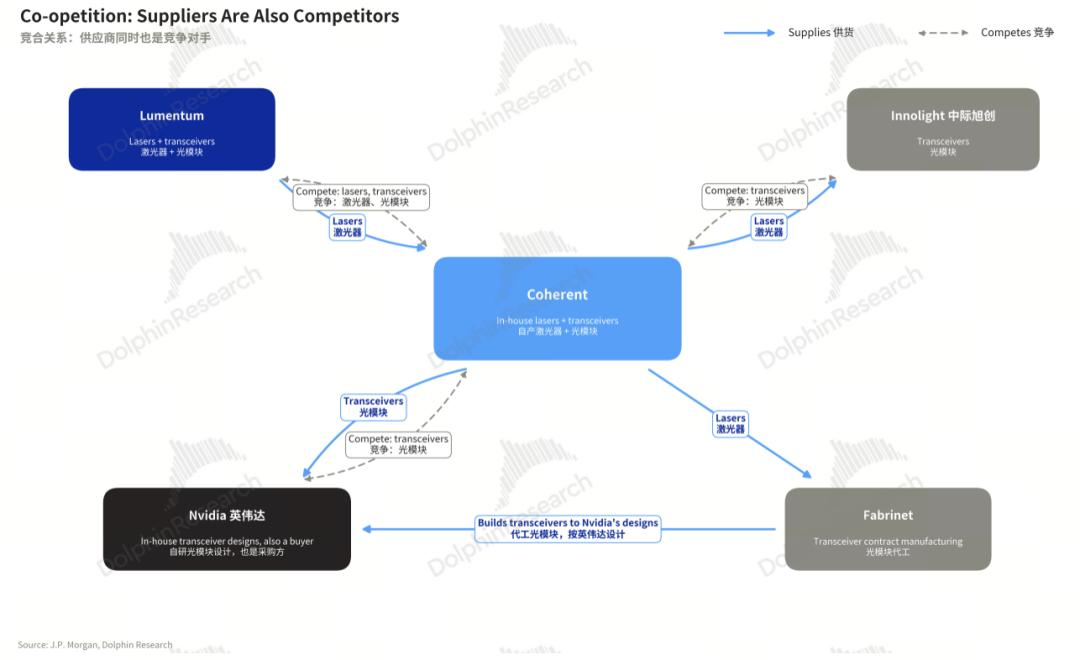
事实上,光通信的产业链上的企业既是上下游的合作方,也是同环节的竞争方。因此模块环节的竞争是非常充分的。
那么,龙头的高毛利从哪里来?我们沿着产业链向上下游找答案。
2)上游:光芯片与DSP是核心卡点
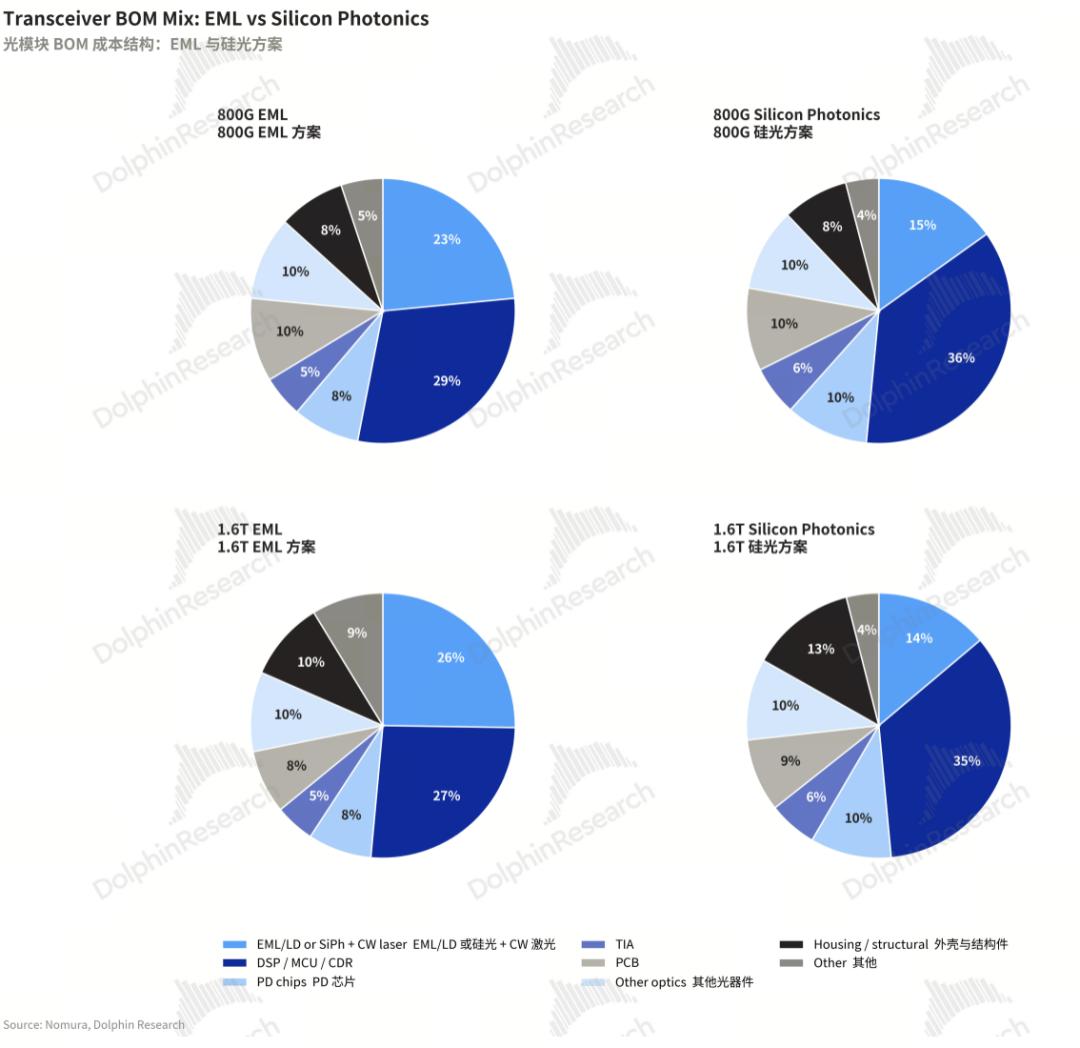
在800G&1.6T的光模块中,集成式EML & 分离式CW+硅光路线的BOM来看(下图):激光器芯片与DSP芯片BOM成本明显高于其余元器件,合计占到模块价值量比重近50%,是光模块中的两大核心。
每一个上游环节都会影响到模块厂的交付,除了我们上文所说的激光器芯片(受衬底紧缺制约),其它元器件的紧缺情况梳理如下,“★”越多,越可能成为瓶颈环节。
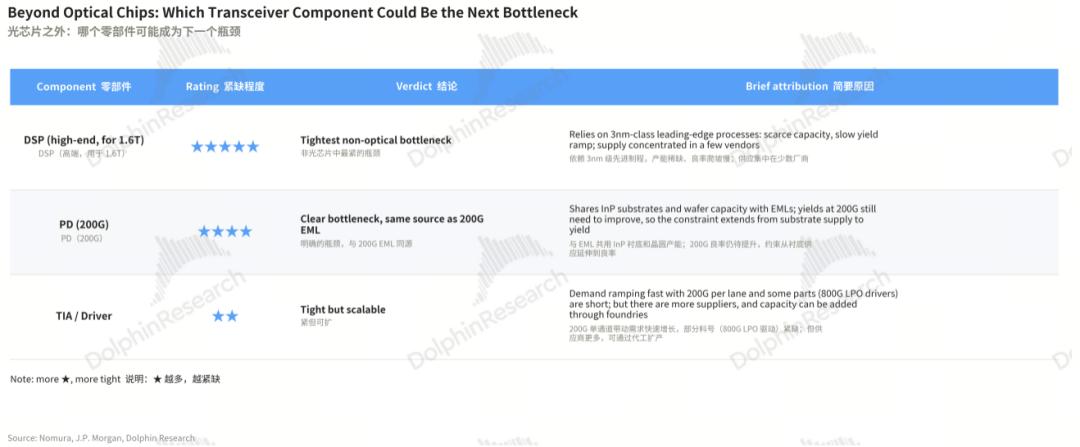
- DSP芯片价值量高,但制造工艺及产业链与光链条相去甚远。
光模块厂商基本没有自研DSP能力,主要依赖Marvell与博通供应,产业调研显示二者合计占高端DSP市场的90%以上;目前3nm芯片因良率问题很可能会面临供应短缺。
也就是说,DSP是所有光模块厂共同的瓶颈,谁都无法自给,差异在谁能拿到更多配额。
- 另一个不可控因素是衬底。InP衬底量产壁垒高、供应集中在日本的住友电工(40%)、JX金属(10%)加上美国的AXT(30%),供应相当稀缺。
即便是激光器芯片龙头也要外购衬底,买来后自己做外延和芯片;外延的Know-How决定了EML路线下的技术壁垒。
因此,高价值量的光芯片(包括激光器芯片与PD芯片)受衬底紧缺制约,将成为模块厂商的核心瓶颈环节。
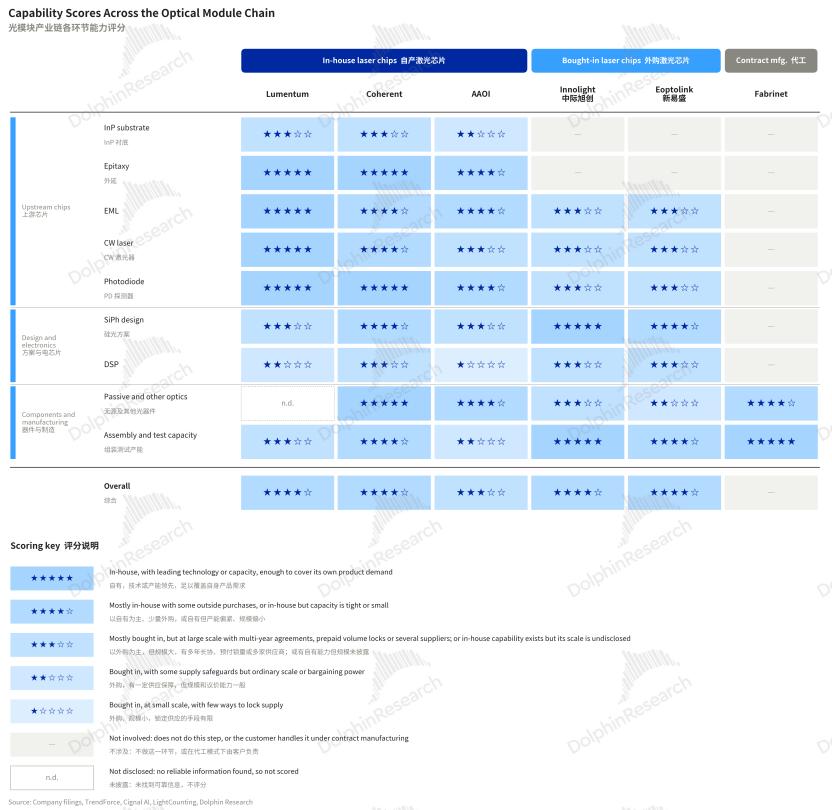
供应链管理能力强、产能自给能力强的厂商供应更有保障。下表对多家模块厂商的供应链能力进行了评级。在供不应求的周期里,有交付保障的厂商能拿到份额和议价权,这是龙头高毛利的来源之一。
3)下游:早期介入客户,并大规模量产
下游买家高度集中在英伟达、谷歌、亚马逊 (击点看各家组网方案)等科技巨头。
客户的核心需求是多SKU铺开。如下表,各家客户在速率(800G、1.6T、3.2T)、封装形态(可插拔、LPO、NPO、CPO)和网络架构上的选择与节奏各不相同;再考虑传输距离(DR/FR)、光源方案(EML/硅光)的组合,SKU数量相当庞大。
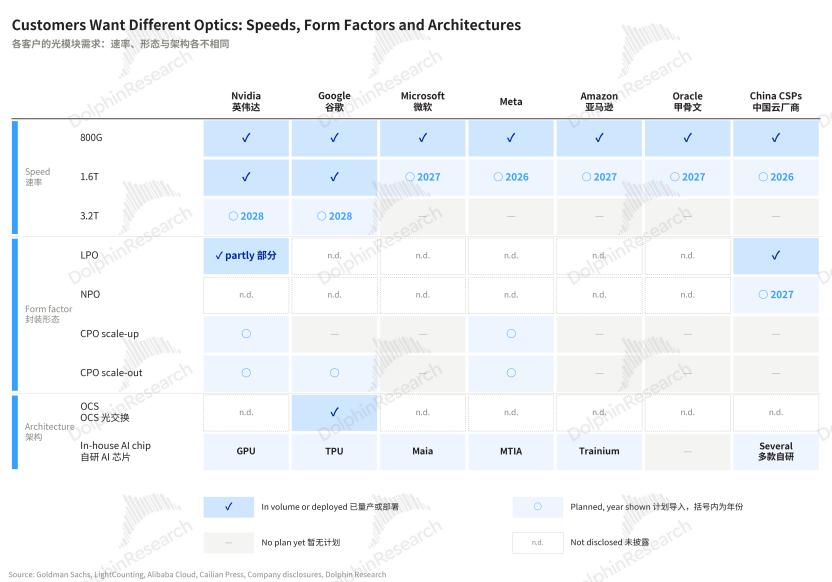
那么数量如此多的SKU该如何实现交付呢?简单来说,目前客户选的不只是供应商,而是能一起定义规格、并按时把量交出来的伙伴。
海豚君认为,这是龙头(中际旭创、新易盛等)厂商取得比纯组装代工更高毛利率的第二点因素。
a. 龙头模块厂如何与终端客户进行合作?
龙头模块厂与代工厂商在主要流程上(下图)核心差异,模块厂通常在产品导入阶段,就与客户一起介入下一代、甚至下下一代产品的开发。
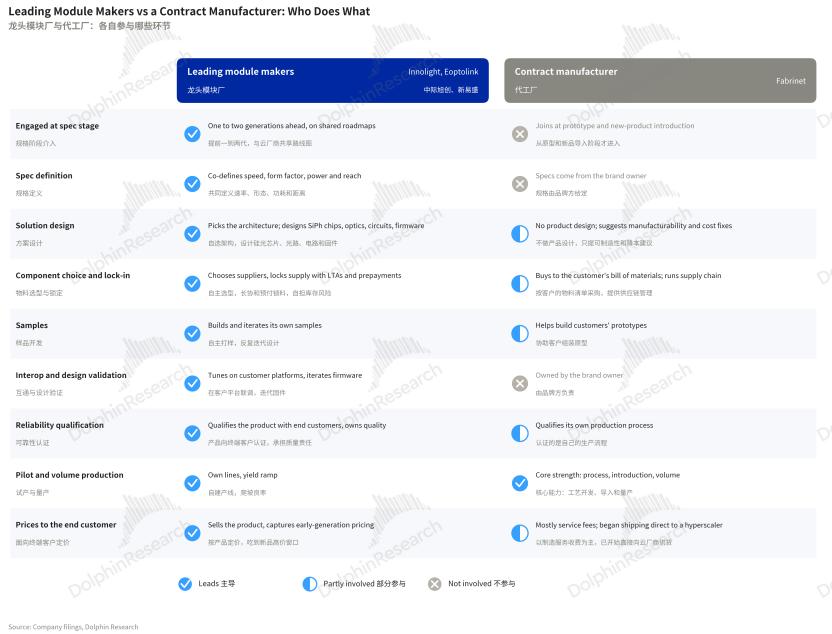
带来的核心优势是,能把方案上的降本留在自己手里,比如用硅光替代EML;也能在新一代产品刚放量、价格较高时直接卖给终端客户;还能通过长期合作绑定客户。
根据中际旭创,几乎所有客户订单已覆盖2026全年,部分订单已下到2027年,部分重点客户已给出2028年的新产品指引。
代工方只拿制造服务费,同时也不承担设计、库存和价格风险。
海豚君认为,率先和客户一起定义下代产品规格、通过客户认证的厂商,能享受溢价,这拉开了与纯代工模式的差距。
b. 大产能,保证交付确定性
多SKU叠加大批量的需求,意味着具备规模化产能的厂商更可能接得住订单。年化口径下,中际旭创产能约 4,430 万只;新易盛半年报披露产能 2,836 万只;其余可获得公开信息的厂商大多在1,000 万只左右或以下。龙头的规模优势很明显。
4、小结:光芯片、光模块高毛利率难长久,行业或将走向垂直整合
激光芯片厂商离紧缺的上游最近,EML 又因二次外延工艺存在较高的技术壁垒,因此享受了极高的毛利率。
模块厂的高毛利率则不在"组装"本身,而在上下游:上游,龙头靠规模和预付锁定紧缺的光芯片与 DSP,在供不应求时保证交付;下游,龙头提前一到两代参与客户的规格定义,再用大产能接住多 SKU、大批量的订单,享受溢价。
海豚君认为,短期而言,供给紧缺为两种厂商带来的毛利率爬升确定性是很强的。但技术路线快速演进带来了诸多不确定性,高毛利率能否维持需要打个问号:
激光芯片厂商:技术上,1.6T 的路线正转向 CW 加硅光,光源技术门槛下降,国产厂商得以进入供应链;更远期的 3.2T/6.4T 采用哪种方案仍有争议,EML的工艺壁垒能否延续到下一代并不确定。
供给上,龙头持续扩产,上游材料也在寻求替代方案,激光芯片的供给释放后,成本随之走低。而光源降本,反而利好下游的模块厂商。
模块厂商:长线来看,由于制造工艺本身不是瓶颈,市场担心进入CPO架构后,光引擎被封装到交换芯片基板上,模块厂的价值只剩组装。
我们将在下篇中深入分析技术路线演进对芯片/模块厂的价值变化。
总体壁垒不高的行业,通常倾向于垂直一体化:光通信行业这一特征非常明显:
a. 芯片厂向下做模块,例如Lumentum收购Cloud Light增收的同时为NPO/CPO下游验证做准备;
b. 模块厂向上做芯片,但主要是硅光芯片,激光器芯片仍以外采为主,例如中际旭创自研硅光芯片、新易盛收购 Alpine。
c. 光、电通讯整合:Marvell收购LITE,就是在光通信已垂直一体化,电通信与光通信进一步整合。
四、Coherent卖模块有何Alpha?
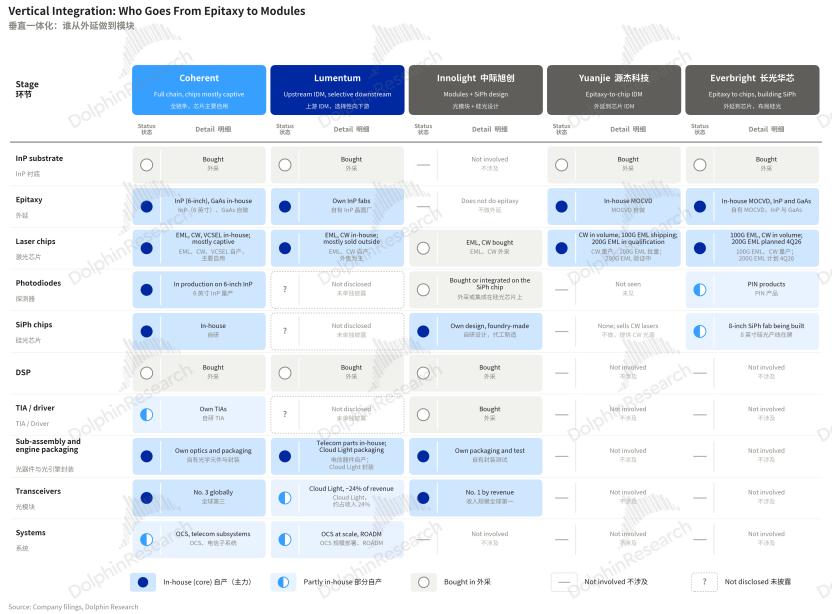
从下图可以看到,Coherent目前垂直一体化最深,覆盖了外延、芯片、组件、模块、系统的各个环节,这延续了其材料起家,一直向下延伸的思路。
而Lumentum正从上游切入模块业务,垂直一体化同样较深。国产厂商则上下游分工更为明确,一体化程度显然不及。
在技术准入门槛本身不算高的情况下,垂直整合能先把规模做大、技术能力、硬件环节补齐,降低在某一环节被卡住或被边缘化的可能性。
另一方面,长期来看,在供给逐渐熨平缺口后,垂直一体化程度高能够带来降本的杠杆优势。
1、技术:多路线布局,储备厚实
激光器又有一定壁垒,因此自上而下的垂直整合更顺畅:外延(尤其是 EML 所需的二次外延)与激光芯片工艺是产业链中最难补齐的能力,Know-How、良率爬坡和客户认证需要多年积累。
Coherent具备二次外延能力,深耕自研激光器芯片多年,技术储备覆盖了几乎所有主流路线:
EML:LITE覆盖中,海豚君说过EML技术路线更为困难,国产厂商受制于二次外延的工艺卡点,100G EML已经突破,但 200G EML 的自给率仍不足 5%。而 Coherent 早在 2022 年 9 月就推出了 200G EML,400G EML 也已在储备中。
CW:用于 CPO 外置光源(ELS)的超高功率 CW(UHP CW)市场,基本呈 LITE(~60%) 与 Coherent(~40%)双寡头格局。Coherent 在 OFC 2026 上展示了400mW的CW激光器,面向 CPO 与硅光可插拔两类场景。
即便市场存在进入CPO后模块厂价值缩水的担忧,Coherent 作为外置光源的两大供应商之一,仍是CPO的受益方,这是它相对纯模块厂最核心的差异。
其他路线:公司多技术并行,同时布局硅光电路与 200G砷化镓VCSEL。管理层指引,1.6T初期的放量由EML与硅光平台主导,VCSEL版预计在 2026 年下半年爬坡。
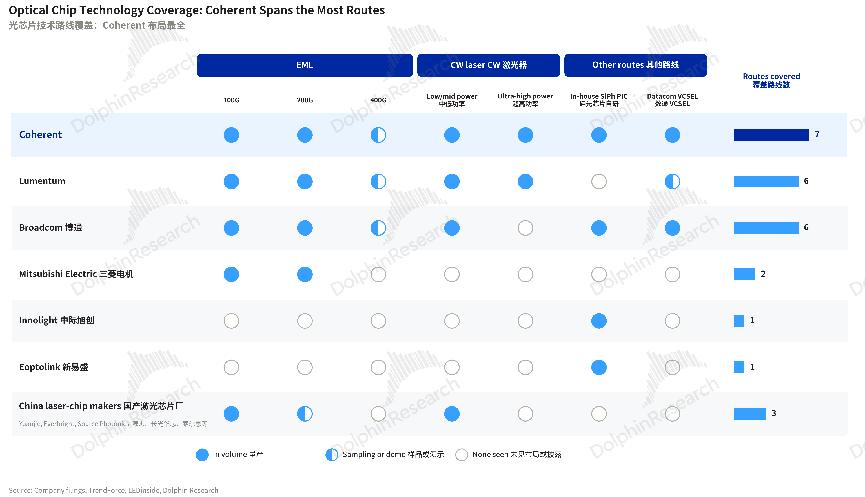
不过,在当下的紧缺期,技术让位于供给,速率达标的前提下,下游基本照单全收;技术储备的价值,更多体现在下一代产品的竞争上。
海豚君认为,技术领先可以看作是向终端客户递交的"投名状"。下游 AIDC 对更高互连速率的需求是确定的,不确定的只是技术路线。
因此在更远期 3.2T/6.4T/12.8T光模块上量时,无论最终哪条路线胜出,在多条路线上同时具备领先能力的厂商,都更可能率先通过客户验证、放量出货,享受技术红利带来的溢价。
总之,较强的技术储备意味着COHR不太可能因为技术路线的切换而陷入被动。
2、供给:紧缺期率先将InP晶圆升级至6英寸
Coherent在紧缺期最核心的动作,是率先把 InP 晶圆从 3 英寸升级到 6 英寸。2025 年 8 月起,公司位于美国德州Sherman和瑞典Järfälla的6英寸InP产线开始量产(全球首条 6 英寸 InP 晶圆平台),目前已在生产 EML、CW 激光器和光电二极管,良率持续高于原有的3英寸线。
6英寸平台的核心收益在成本:同样一片晶圆,芯片产出约为 3 英寸的 4 倍,单颗成本降至一半以下。
产能上,公司虽未披露激光芯片的具体产能,但披露了 InP 产能的扩张节奏:FY24–FY25 约增长至原来的 3 倍,原计划 2026 年底再翻倍,实际提前一个季度达成,并计划在 2027 年底再翻一倍以上。
海豚君认为,随着德州超大晶圆厂 6 英寸 InP 产能的爬坡,COHR的内部供应能力将进一步扩大,缓解公司自身业务的上游约束。
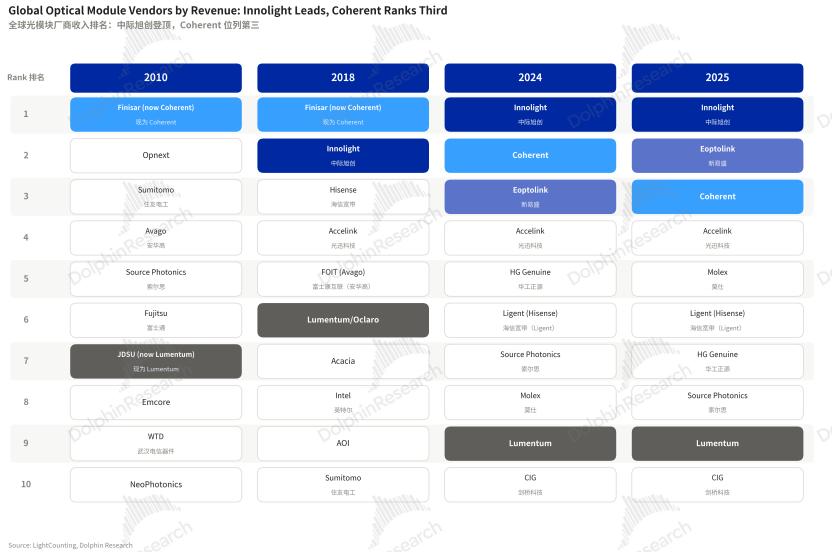
从结果看,Coherent 的光模块收入规模稳居全球前三,见下图。
3、下游:客户以股权锁产能
COHR的客户绑定较为深入,其中最关键的是英伟达于2026年3月向它投资 20 亿美元,并附带数十亿美元的采购承诺和未来产能使用权;公司长协已签至本十年末,FY2027订单已基本排满。
5、坚定垂直整合,为什么毛利率还是拉垮?
尽管COHR 在一体化、技术和供给上的诸多优势,但这些优势似乎并没有反映在报表端。外采激光器芯片的中际旭创、新易盛毛利率反而高于Coherent。
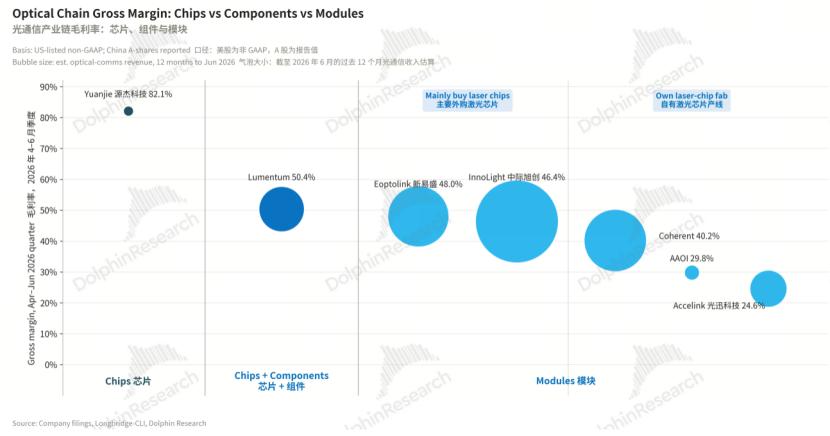
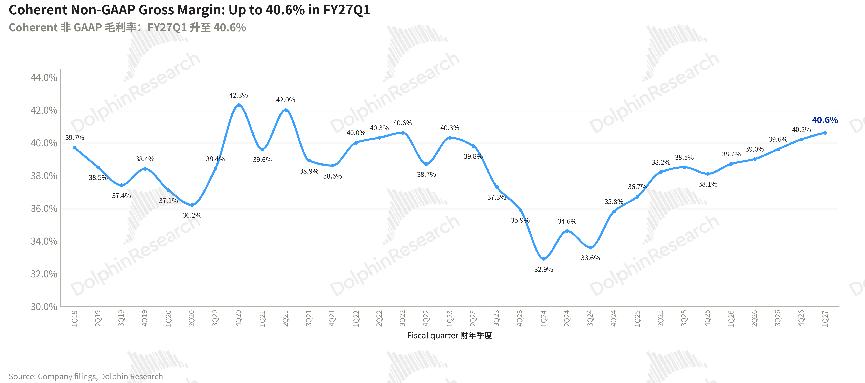
由于工业业务的毛利率高于公司整体,因此,Coherent光通信业务(数据中心与通信分部)的毛利率低于整体毛利率,与两家中国龙头的实际差距更大。
结合管理层的表述,海豚君推测原因主要有三点:
- 光模块的良率和产品成本仍有改善空间;
- 定价优化起步较晚,供应趋紧后才在光通信业务上明显见效,效果尚未完全体现在毛利率上;
- 历次并购留下的厂区和低毛利产品线仍在清理,六个季度内公司已累计出售或关闭30+个厂区。
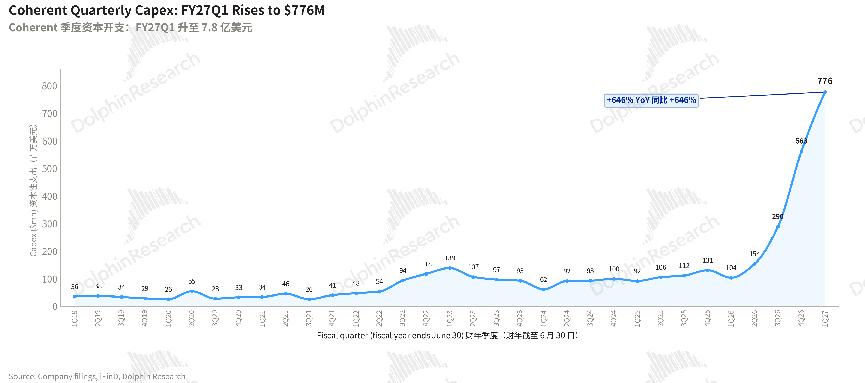
随着工业业务占比继续下降,公司整体毛利率将越来越接近光通信业务本身的水平。因此,海豚君将重点跟踪 6 英寸平台爬坡对光通信业务毛利率的贡献,以及资本开支的节奏(新增产能的折旧先于收入体现,爬坡期会压低毛利率)。
长期而言,公司能否迈向 42% 以上的毛利率目标,取决于垂直整合能否转化为光通信业务的成本优势。
下篇中,我们将重点分析技术路线演进对芯片厂、模块厂价值的影响,并覆盖Coherent的NPO/CPO前景,敬请关注!
本文来自微信公众号“海豚投研”(ID:haituntouyan),作者:海豚君,36氪经授权发布。
















