两大国际巨头跌出全球美妆十强
随着11月10日资生堂集团(股票代码:4911)三季报的发布,国际上市美妆TOP企业2026年前三季度业绩已全部披露完毕,至此,全球十强美妆上市企业榜单也已出炉。
经剥离非化妆品相关数据,今年前三季度全球美妆TOP1仍由欧莱雅集团保持,全球前7名的排位较去年同期未发生变化,但值得注意的是,此前被称为该榜单“吊车尾”、“守门员”的科蒂、Kenvue科赴,现已跌出全球美妆TOP10榜单之外。
与之不同的是,高德美在今年上半年首次[1]冲榜成功且位居TOP9,现以47.65亿美元(约合人民币318.13亿元)再次上榜全球前十,跃升至TOP8,处于LVMH集团和资生堂集团之间。
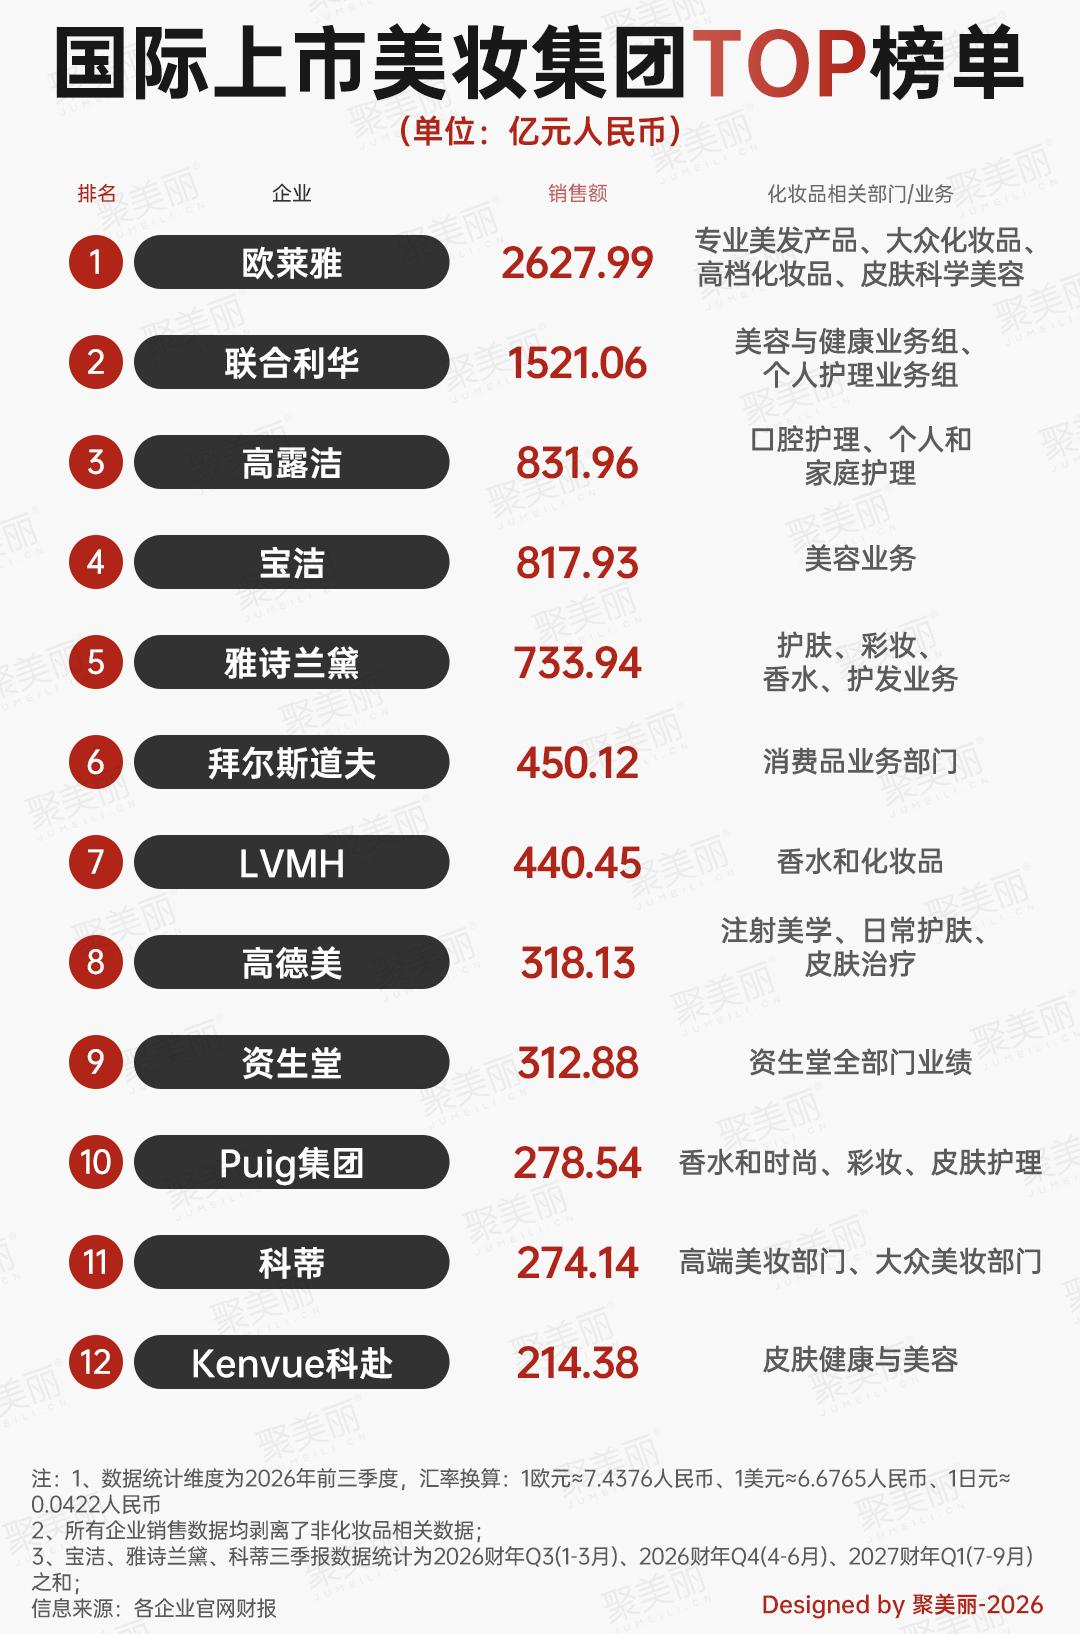
从聚美丽统计的2026年前三季度国际上市美妆企业TOP10榜单分析,大致可分为以下3个梯队:
1000亿元以上:欧莱雅集团、联合利华,其中欧莱雅集团断层第一,联合利华与之相差超1100亿元;
500亿元至1000亿元之间:高露洁、宝洁、雅诗兰黛,其中宝洁与高露洁仅相差14亿元;
278.54亿元(十强门槛)至500亿元之间:拜尔斯道夫、LVMH集团、高德美、资生堂集团、Puig集团。
回顾2025年前三季度国际上市美妆企业TOP榜,科蒂以294.09亿元的销售额位居TOP10。相较于去年同期TOP榜,若不计入汇率变动产生的部分影响,本次十强门槛已下降15.55亿元。
另一方面,榜单变动集中于末位玩家,可见业绩上虽有些头部国际美妆企业呈现回暖迹象,但“整体蛋糕没有变得更大,只是切法和分蛋糕的格局发生了一些变化”,这意味着拿到入场券之后能走多远,反而比以往更难。
高端美妆“杀回来了”?功效型成增长接力棒
按部门划分,国际美妆企业们涉及美妆相关的部门大部分均为增长,其中,皮肤科学、美发、香水、彩妆均有较大增量机会,相关部门实现增长超两位数。
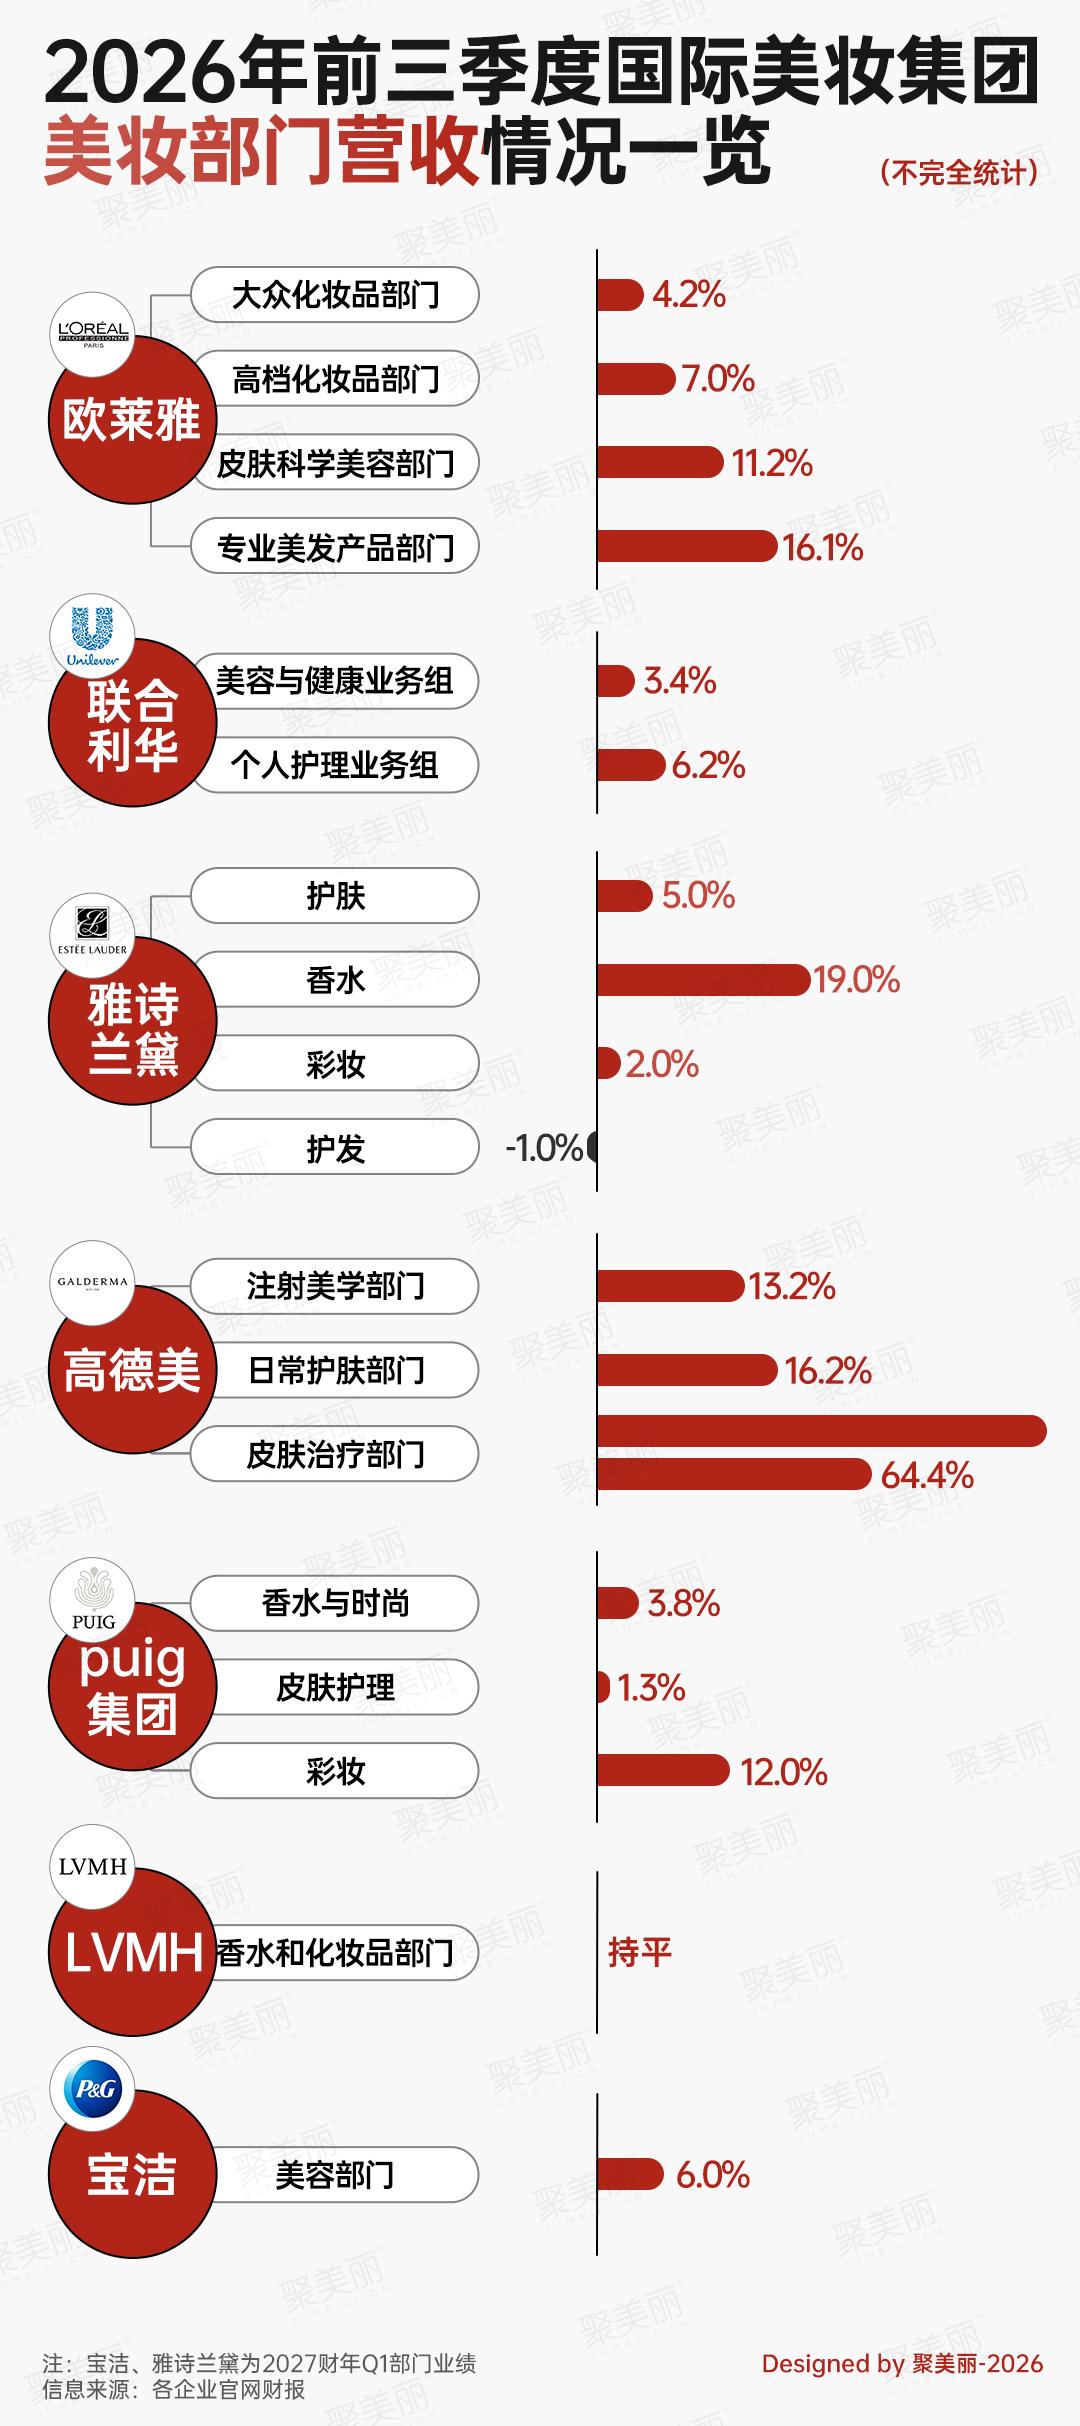
相较于前几年财报中高端美妆下滑,外界对“高端美妆不行了”的报道,在最新财报中,可以看到的一个趋势是:高端美妆似乎又“杀”回来了。
在2026年前三季度,四大部门销售额全线增长的欧莱雅集团,其高档化妆品部门销售额体量位居部门第二位,销售额同比增长7.0%。
此外,其占比相对较小的皮肤科学美容部门、专业美发产品部门分别同比增长16.1%、11.2%,是时隔多年重回双位数增长。
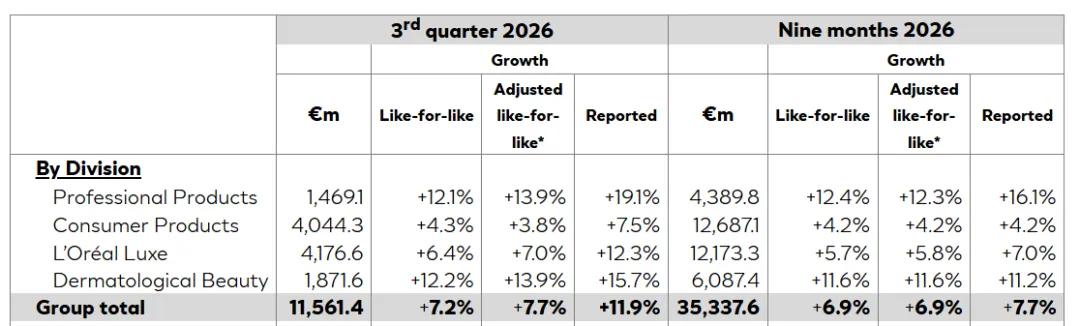
△欧莱雅集团2026年三季报分部门表现;截图自欧莱雅集团财报
相比之下,欧莱雅集团增速最高的皮肤科学美容部门,与增速最低的大众消费品部门(增速4.2%),相差11.9个百分点。同一企业中内部业务线的增速分化,展现出增长的逻辑正向功效型业务部门集中,在讲求功效、科学的当下,本质上是产业结构性的位置迁移。
值得注意的是,本次在全球美妆十强榜单中排名第8的高德美,在2026年前9个月及Q3,三大业务部门均实现双位数增长,注射美学部门、日常护肤部门、皮肤治疗部门,按固定汇率分别同比增长13.2%、16.2%、64.4%。
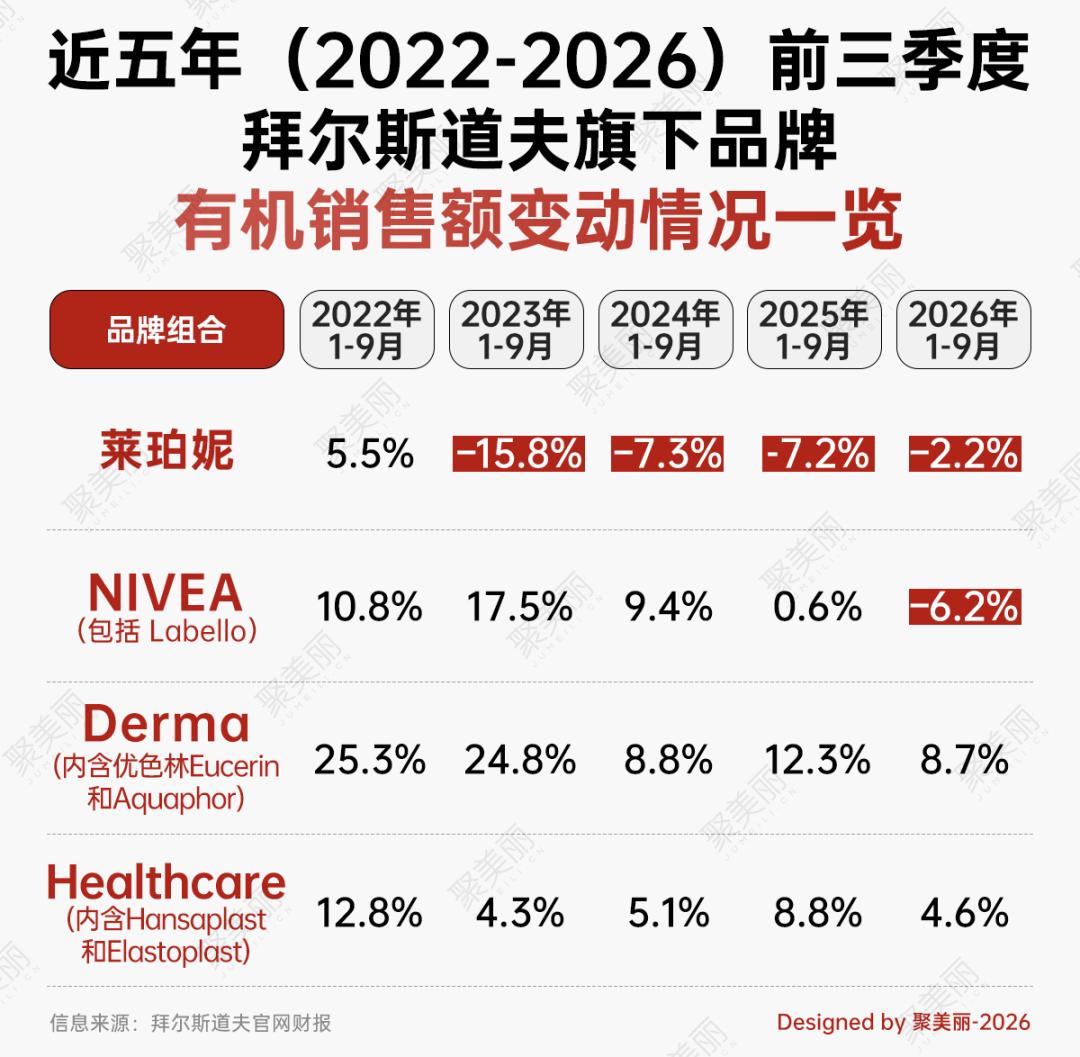
另外,拜尔斯道夫集团旗下高端护肤品牌莱珀妮,前三季度有机销售额连跌4年,不过跌幅在逐年收窄,2023年至2026年前三季度有机销售额跌幅分别为15.8%、7.3%、7.2%、2.2%。
而作为大众平价护肤品牌、前三季度有机销售额4年连增的NIVEA妮维雅,在2026年前三季度遭遇5年来首次负增长。财报显示,该品牌受到渠道出货端短期不利因素的影响。
拜尔斯道夫集团表示,正推进妮维雅增长重启计划。另据欧洲并购与投资公众号显示,拜尔斯道夫集团首席执行官Vincent Warnery为妮维雅制定了一项为期18个月的“扭转计划”,目的是把妮维雅这个大众品牌打造成为高端护肤品牌,通过创新产品提升品牌定位。
△拜尔斯道夫集团首席执行官Vincent Warnery 图源:拜尔斯道夫集团官网
但与此同时,专业人士认为,“试图把奢侈品的品牌元素套在一个大众品牌身上,本身就非常困难。”另据报道[2]分析,国际美妆企业的“大众线没有死,但拉动它的旧引擎——铺货、上新、促销已经熄火。能接住下一程的,只有真正有产品理由的品牌。”
因此,在消费降级的当下,高端美妆却能实现增长,是因为消费越分化,高端美妆的“身份溢价”反而越难被替代,但高端溢价有其底层门槛,相对而言,大众美妆想转型做高端叙事首先要面临的是高端的门槛,其次还有其他品牌的竞争挑战。
多数国际美妆品牌增长,“贵妇面霜”仍下滑
从品牌端分析,欧莱雅集团旗下理肤泉、适乐肤、修丽可三大皮肤科学品牌、联合利华旗下多个品牌,在2026年前三季度销售额两位数增长;宝洁旗下SK-II中国市场增长13%……
反观拜尔斯道夫集团旗下莱珀妮、妮维雅仍未扭转下滑局面,分别下滑2.2%、下滑6.2%。另外,雅诗兰黛旗下主品牌雅诗兰黛彩妆品类净销售额同比下滑;资生堂集团旗下主品牌资生堂、安热沙、醉象等均出现不同程度下滑。
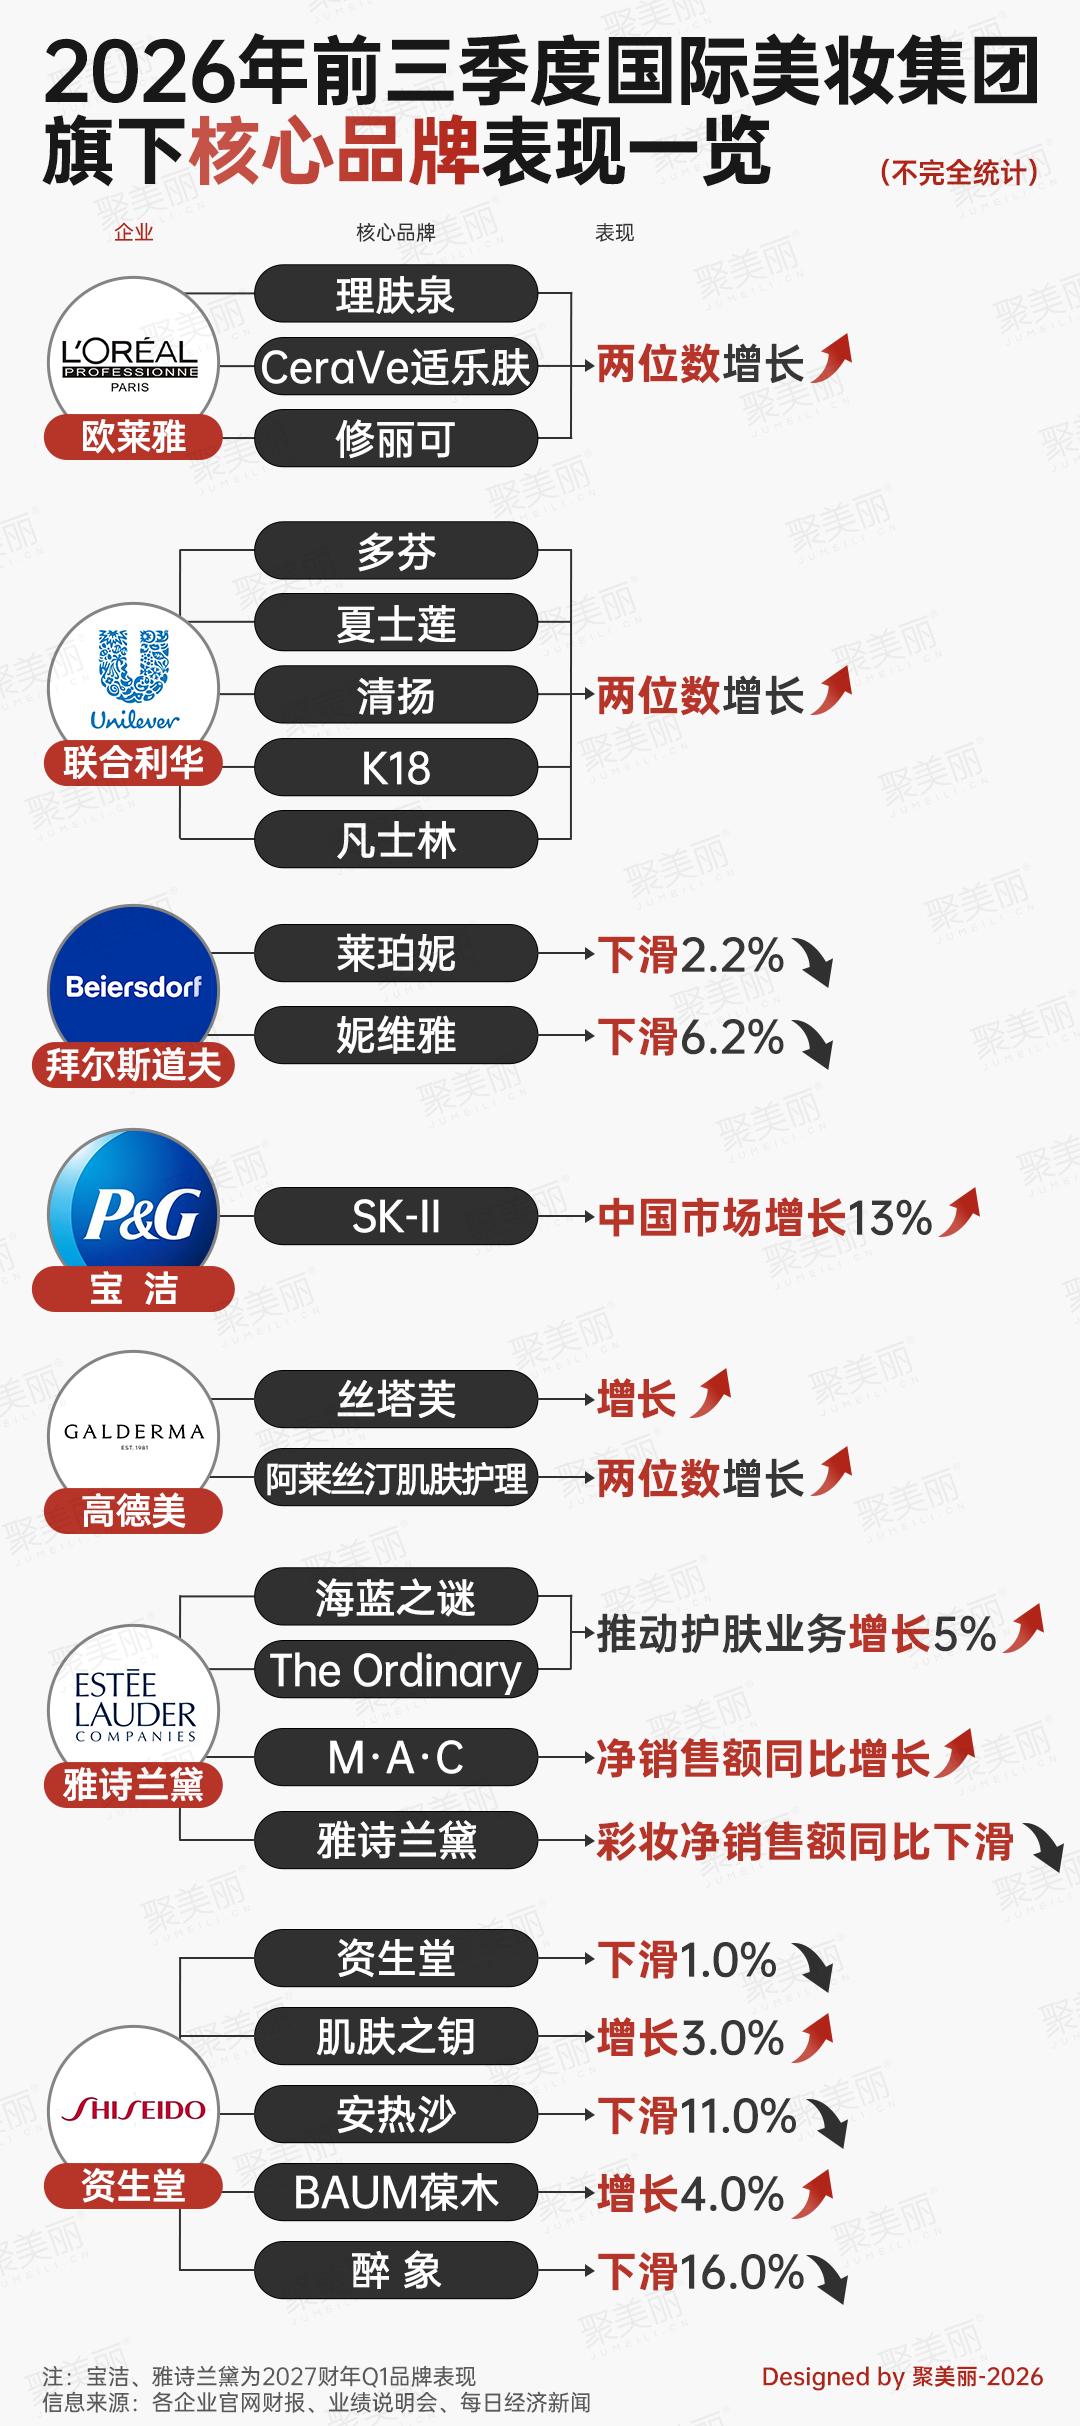
值得注意的是,欧莱雅集团旗下赫莲娜凭借Re-Plasty系列实现增长,中国护肤品牌羽西持续增长。
高德美旗下丝塔芙、阿莱丝汀肌肤护理在亚洲市场获得了不错增长,其中阿莱丝汀肌肤护理两位数增长,且电商仍是全球增长最快的渠道。
资生堂集团旗下核心品牌中,仅资生堂品牌全球下滑1%;潜力品牌怡丽丝尔增长3%,但安热沙下滑11%;次世代品牌BAUM葆木、安肌心语分别增长4%、2%;正在转型扭亏的品牌醉象、IPSA茵芙莎分别下滑16%、6%。其中,资生堂、安热沙、茵芙莎在中国和旅游零售呈下滑。
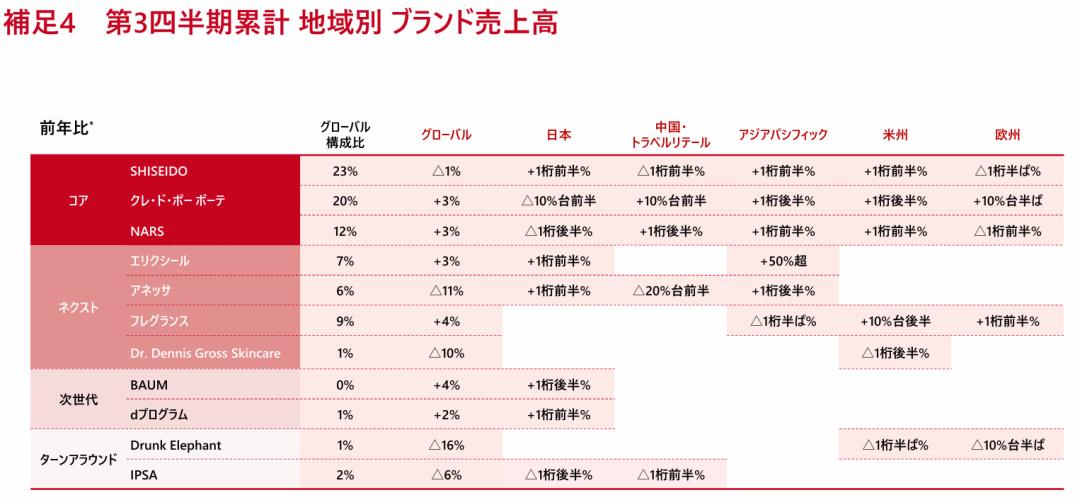
△2026年前三季度按地区划分的品牌销售额情况 截图自资生堂财报
此外,香水、护发等领域的增长潜力和热度在不断提升,欧莱雅集团、雅诗兰黛专门设有护发部门,加之雅诗兰黛、LVMH集团、Puig集团等均已具备香水相关部门,这意味着撑起国际美妆企业长期增长,香水、护发等品类集中贡献了增量的辅助作用。
其中,欧莱雅集团在财报中指出,在高档化妆品部,香氛依然是主要增长推动力。
雅诗兰黛集团财报显示,旗下勒莱柏、汤姆福特、祖玛珑、凯利安销售额同比双位数增长,雅诗兰黛品牌香水亦贡献增量。值得关注的是,凯利安的Cocktails Collection为增速最快的品牌线。
另外,奢侈品美妆企业LVMH集团、国际香水巨头Puig集团均获得部分增长,其中Puig集团小众香水持续两位数增长。
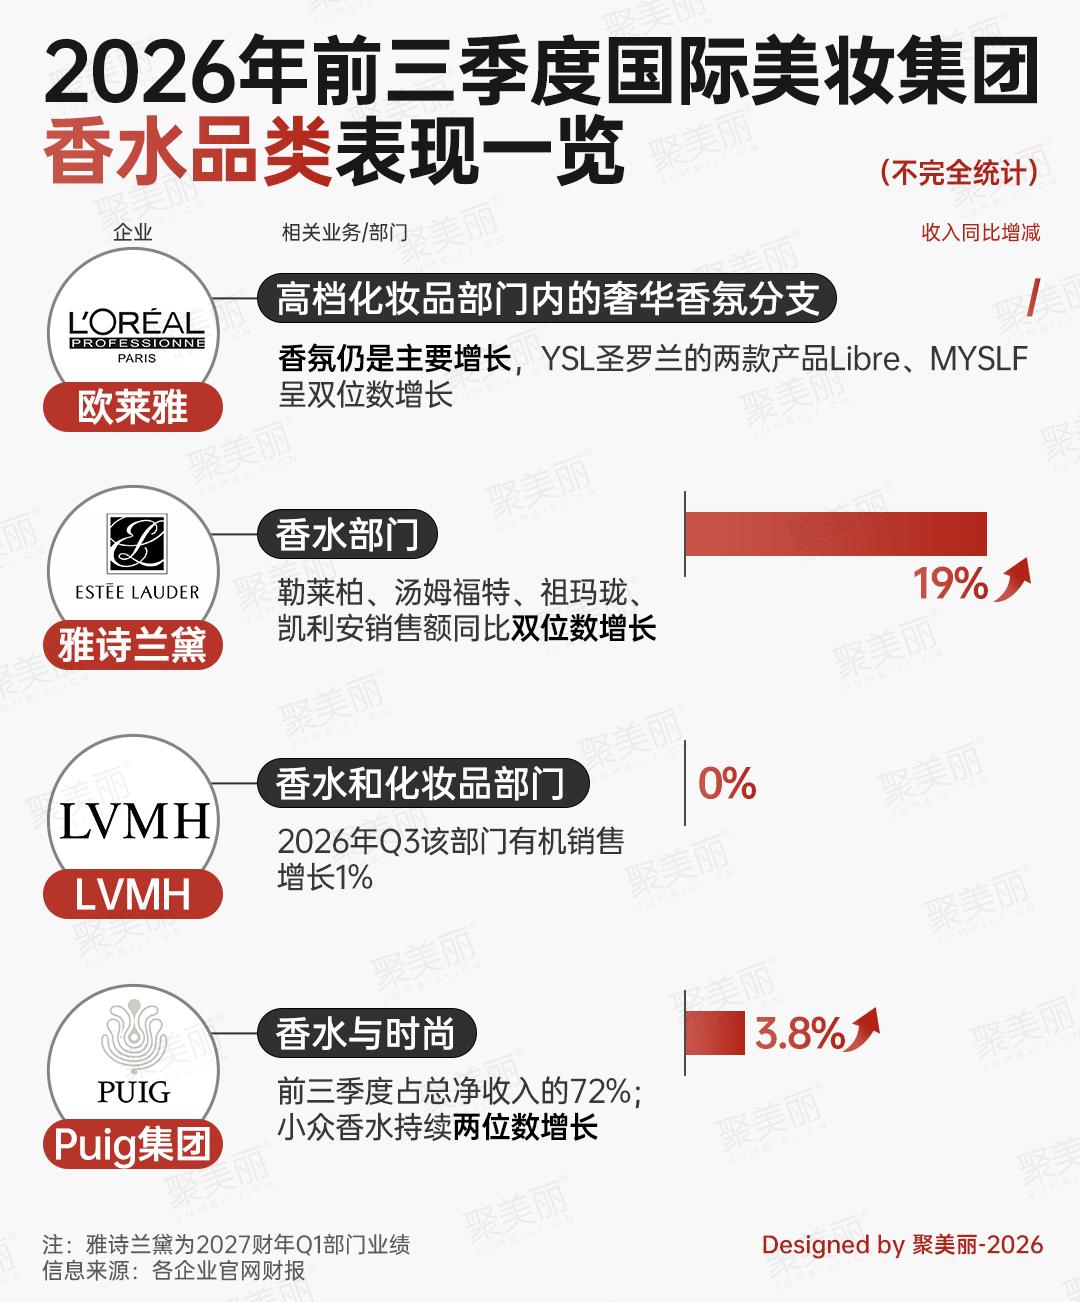
近年来,在情绪经济及悦己消费带动下,香水品类成了不少企业看重的增长机会。那么,在消费愈发理性和谨慎的当下,消费者为什么更愿意为此掏钱?
如果说功效型品类吃的是“护肤的确定性”,香水品类吃的则是“情绪的确定性”,两者本质是同一件事:消费者不再为“中间地带”的不确定性买单了。
意味着在全球美妆TOP企业激烈竞争的语境下,那些功效没有突出优势、情绪叙事又不够鲜明的“平庸高端”,连同那些增长陷入停滞的品类与品牌,才是这轮分化里真正被切掉的那一块。
增长重心在亚太,全球美妆巨头在华抢份额
从最新单季市场表现分析,国际上市美妆企业前十强,在包括中国在内的相关市场,至少有7家销售额在2026年Q3同比均增长,拜尔斯道夫集团、LVMH集团相关市场则下滑分别0.9%、5%。
其中,欧莱雅集团、联合利华、雅诗兰黛、Puig集团、资生堂集团在包括中国在内的相关市场Q3均呈双位数增长。
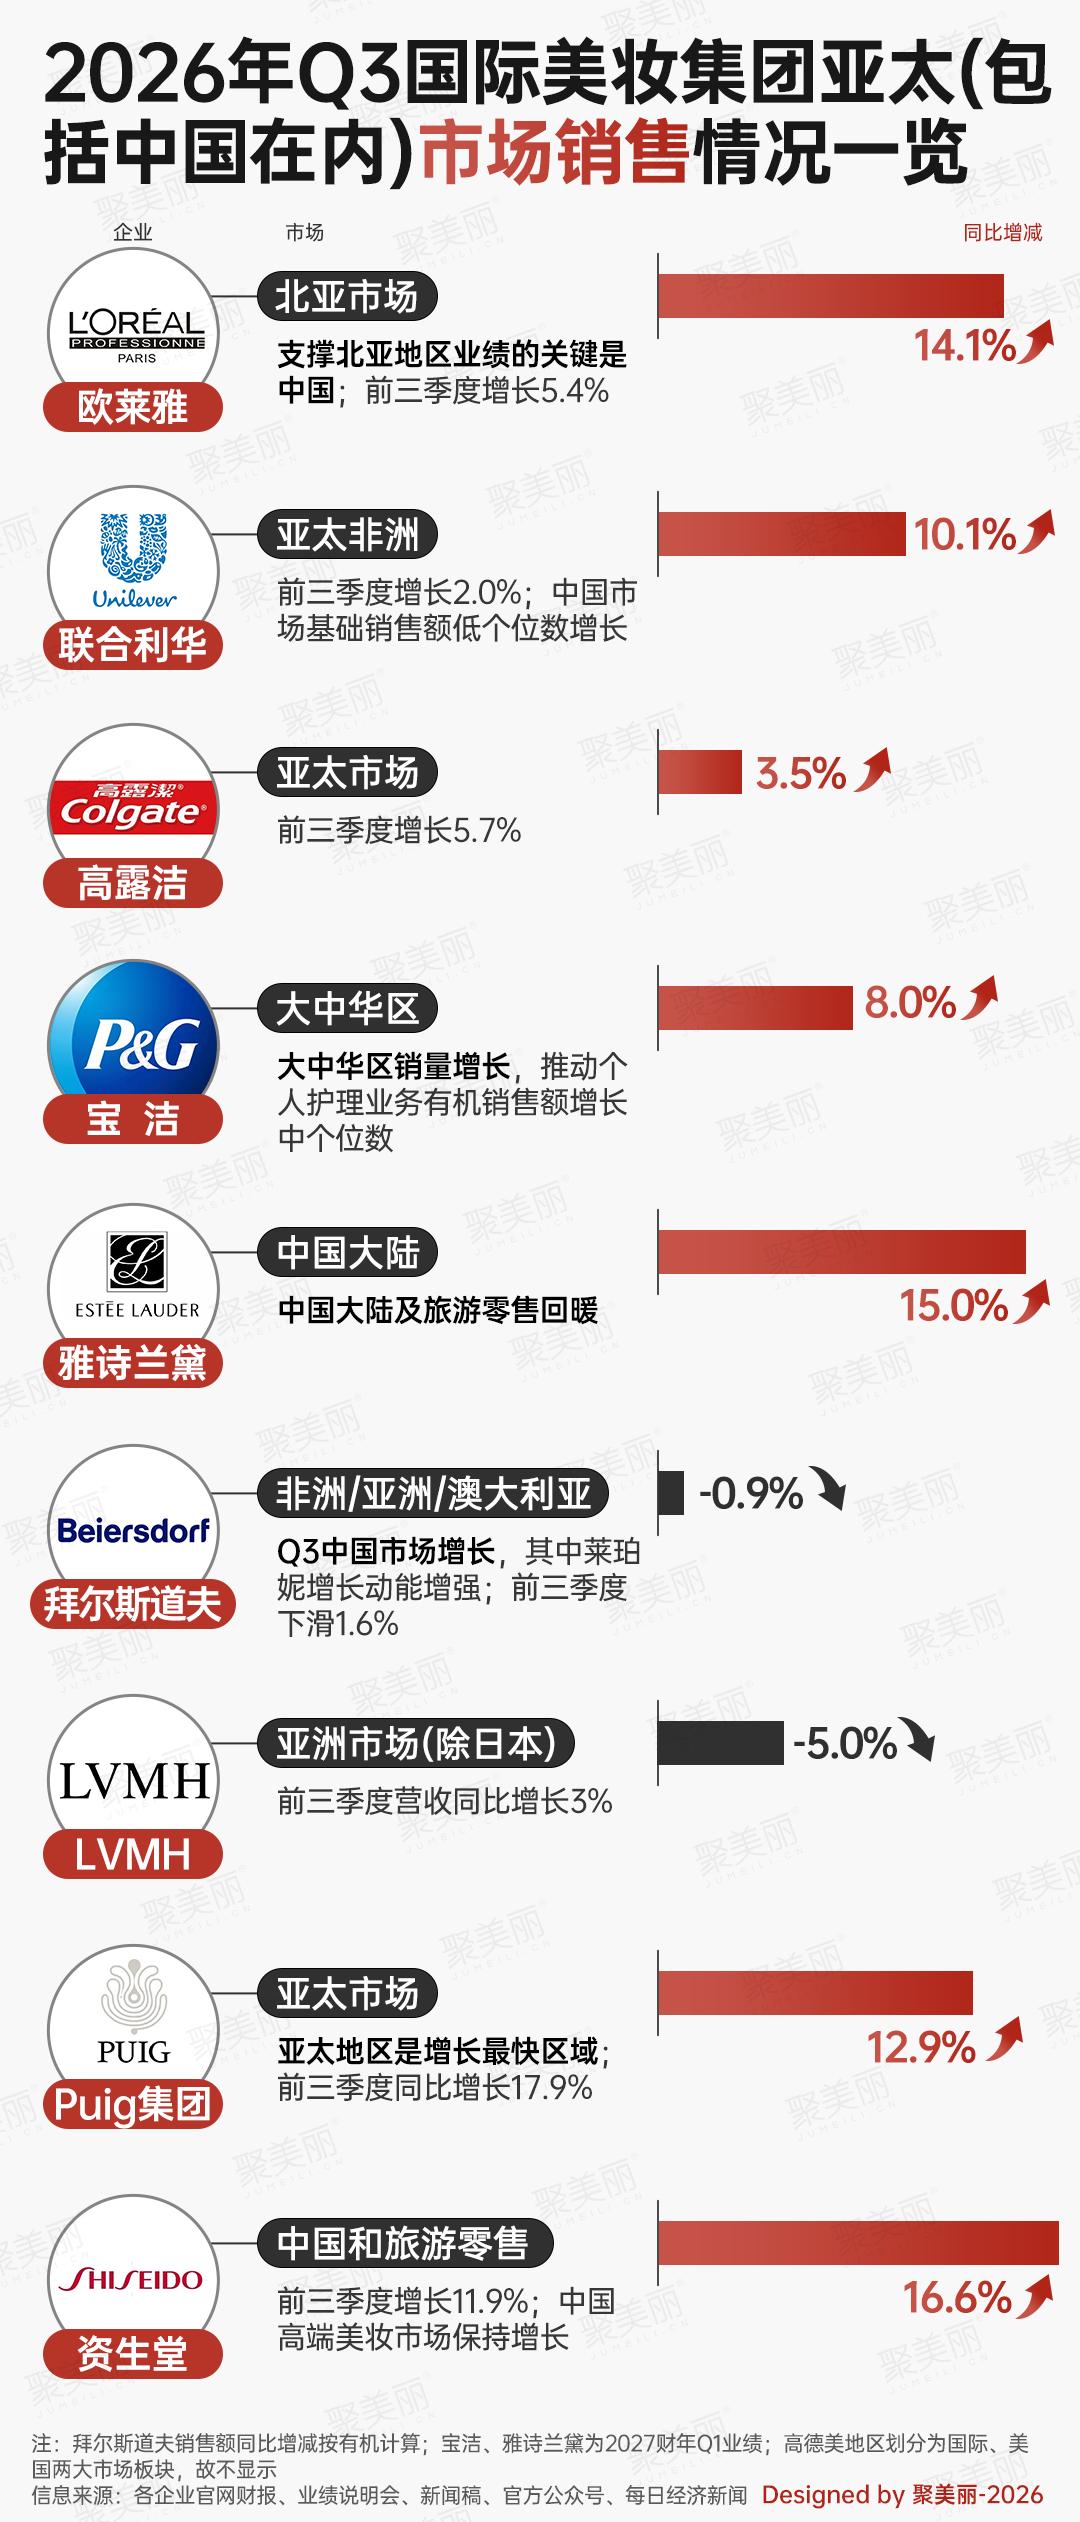
将时间线拉长至2026年前三季度,欧莱雅集团、联合利华、高露洁、LVMH集团、Puig集团、资生堂集团,分别增长5.4%、2.0%、5.7%、3%、17.9%、11.9%。但拜尔斯道夫今年前三季度仍下滑1.6%。
资生堂集团在财报中表示,中国高端美妆市场保持增长,中国大陆旅游零售渠道因区域零售商重组带来的冲击趋于缓和。其中,旅游零售板块同比下滑接近20%,中国大陆降幅收窄,预计呈缓慢复苏,海南持续回暖。
另外,高德美财报未单独提及亚太及中国市场等相关表述,其市场版图涵盖国际市场和美国市场两大板块,其中在2026年前三季度及Q3,高德美国际市场净销售额按固定汇率同比分别增长18.0%、16.2%。
在地区表现上,欧莱雅集团曾在财报中直言:“支撑北亚地区业绩的关键是中国。在一个低个位数增长、仍由高端细分驱动的市场中,欧莱雅集团增速几乎为市场的三倍。”
此外,宝洁大中华区销量增长,推动了个人护理业务有机销售额增长中个位数。
在国际美妆企业眼中,中国市场的重要性不一般。联合利华大中华区总裁陈戈就表示,“中国不止是一个举足轻重的消费市场,更是联合利华全球创新的灵感沃土与价值策源地。”在今年10月,联合利华在其中国研发中心发布了“AI for SASSY Innovation创新战略”。
再到近期(11月5日),在第九届中国国际进口博览会(下称:进博会)上,在与开云集团达成战略合作后,包括高端香氛品牌Creed恺芮得在内的美妆与香氛业务正式完成加入欧莱雅集团后的中国首秀。此外,专业美发品牌COLOR WOW珂洛魔法与科学护肤品牌Skinbetter Science芯倍科也首次亮相中国市场。
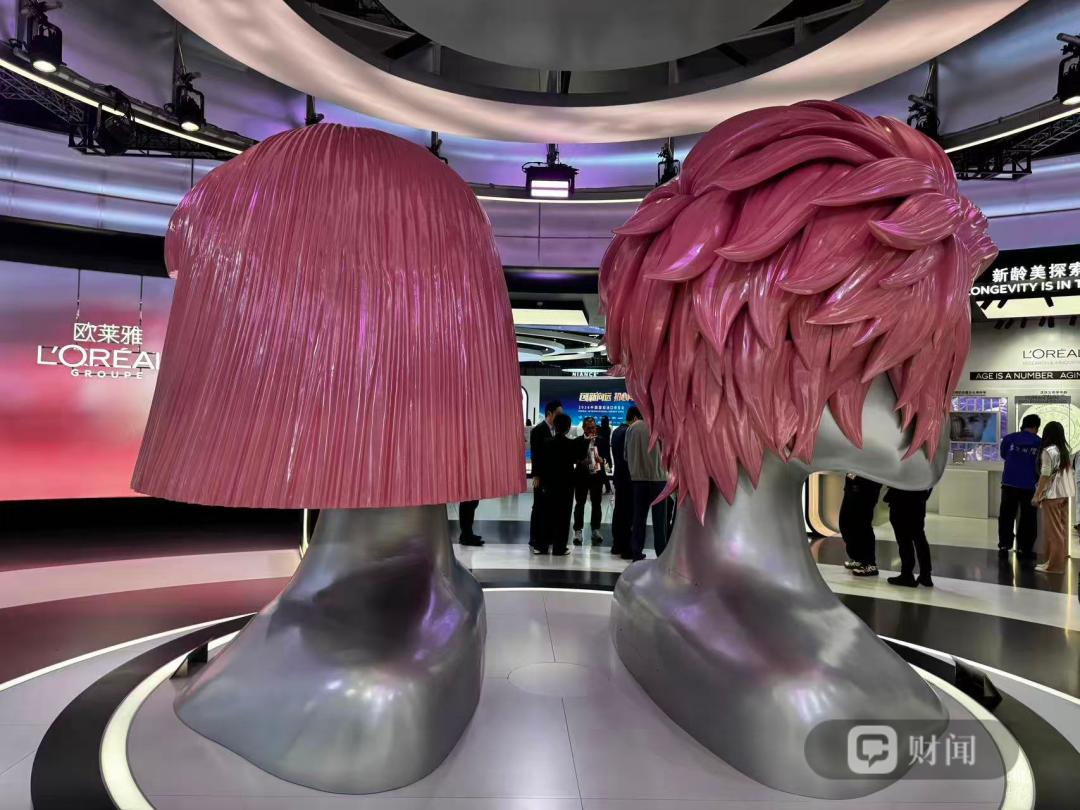
△图源:财闻
雅诗兰黛在进博会举行开放创新项目“雅创未来 Beauty X”2025年度优胜企业颁奖活动,携手中国初创企业推动开放创新取得的最新成果。8家初创企业获评年度优胜企业,其中6家与雅诗兰黛开启订单合作,为全球美妆创新带来更多源自中国的灵感。
11月7日,资生堂中国与海南博鳌乐城国际医疗旅游先行区医疗机构海南启研干细胞抗衰老医院正式达成战略合作意向,启动毛发再生医疗科技在华商业布局……
上述种种,可以窥见国际美妆TOP企业对中国市场的重视。另一方面,从前述“增速几乎为市场三倍”、“全球创新价值策源地”等表述,侧面印证出其在中国市场的竞争方式变了,从此前抢增量中升级,变成了市场份额、创新价值的必争之地。
进入Q4,在中国这片竞争较为激烈的美妆战场,国际美妆们在中国市场的比拼或许更为残酷,但值得肯定的是,从进博会透露出的信息来看,这一轮是技术层面竞争,但如何本土化落地,抓住消费者仍是它们持续要解决的课题。
寻找第二个中国市场?新兴区域成重要支点
除了包括中国市场在内的亚太地区等相关市场,国际上市美妆企业在其他市场大多数也寻得了新的增长机会点。
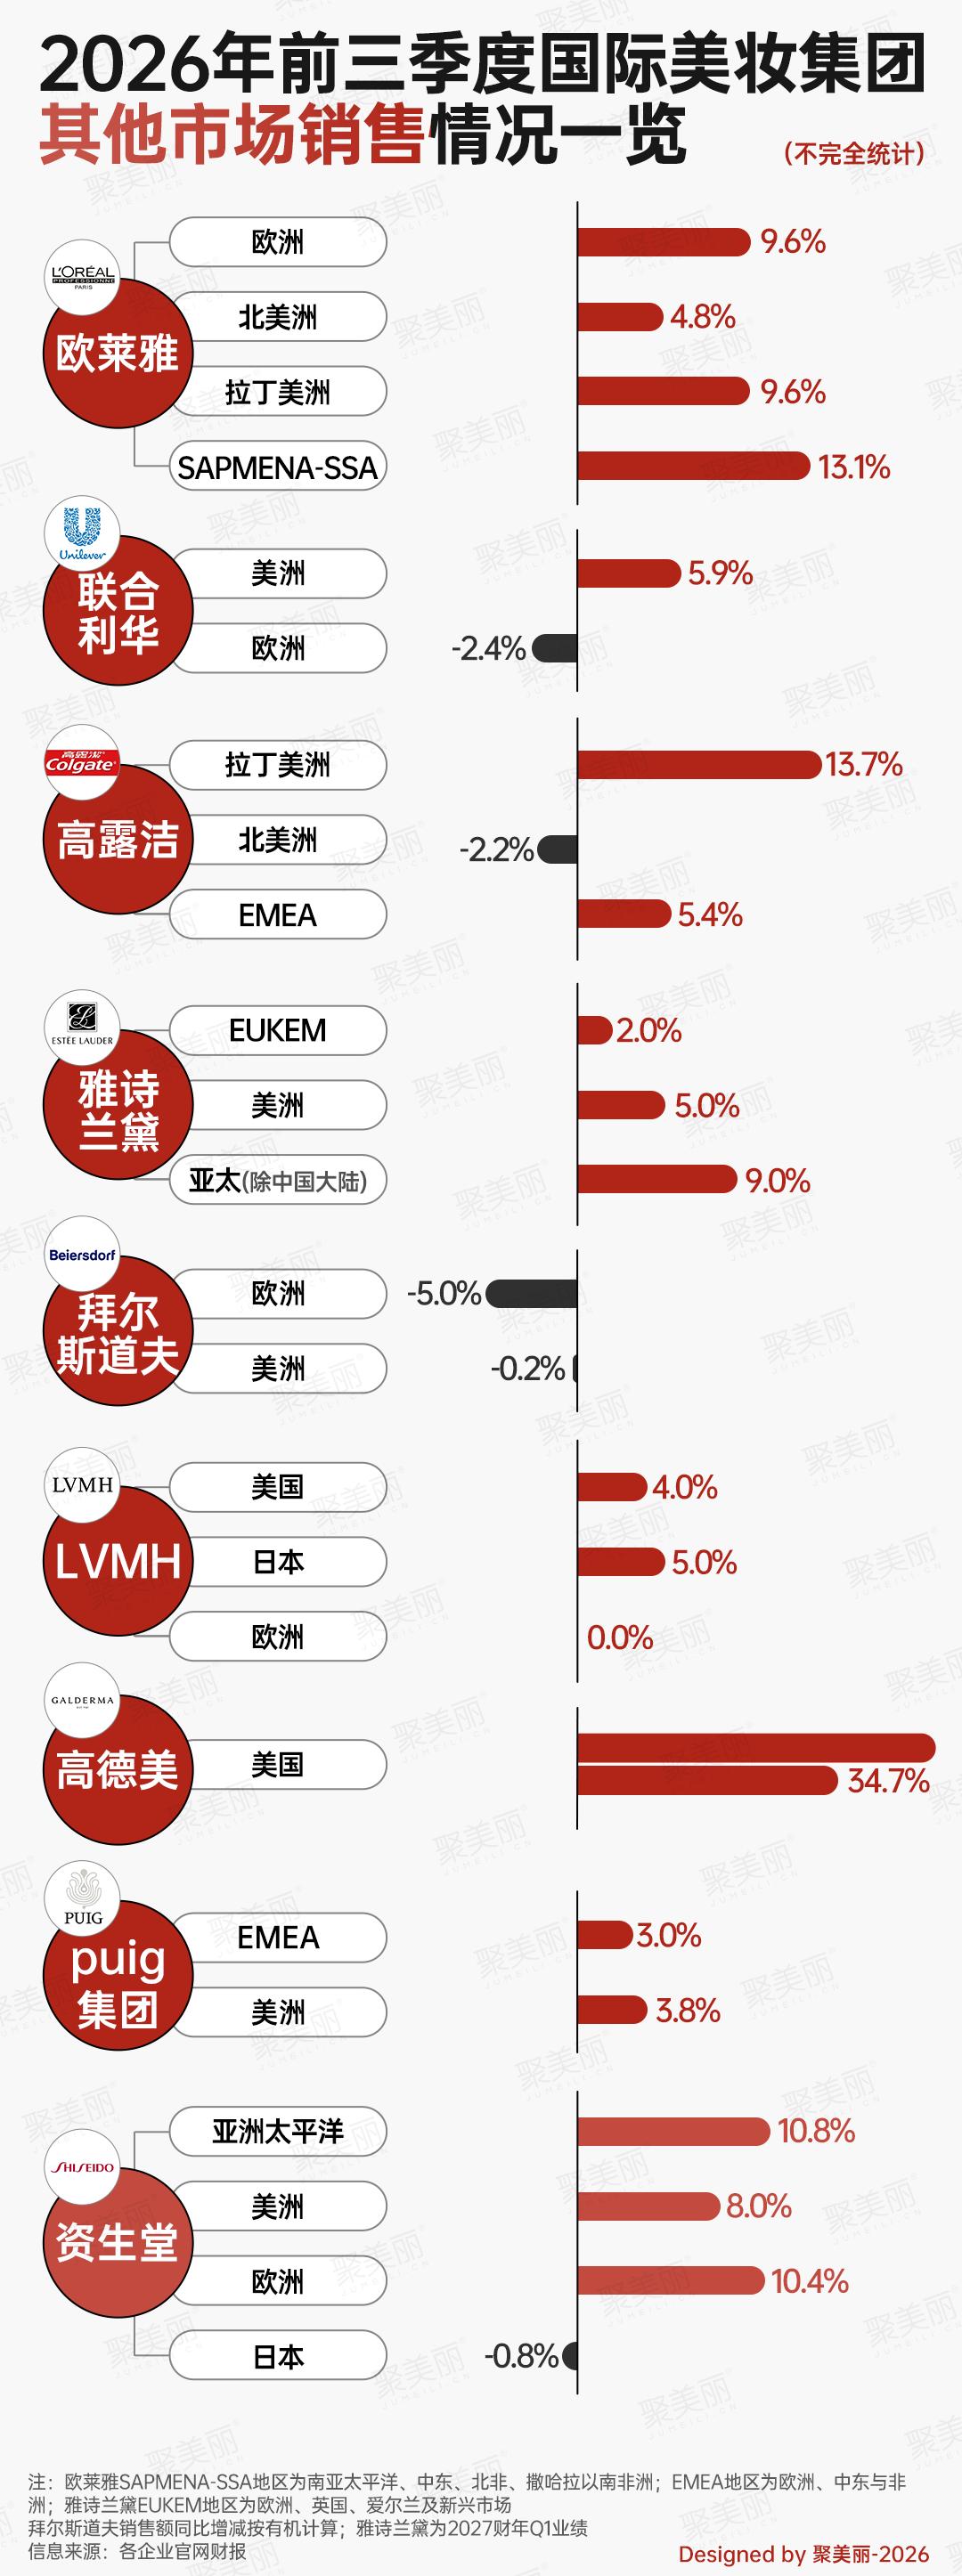
在EMEA(欧洲、中东和非洲)地区,高露洁、Puig集团分别增长5.4%、3.0%。
就美国、美洲、北美洲相关地区而言,上述国际美妆TOP企业中,仅高露洁在北美洲下滑2.2%。
此外,需要注意的是,虽然欧莱雅集团、雅诗兰黛、Puig集团在中国市场及相关地区外的其他市场均获得了增长。
但是区域增长的同时亦有挑战。
联合利华、高露洁、资生堂集团则在部分区域市场呈下滑,而拜尔斯道夫在各市场全线下滑。
在欧洲市场的业绩表现中,今年前三季度欧莱雅集团、资生堂集团销售额同比增长9.6%、10.4%,而联合利华、拜尔斯道夫在欧洲市场分别下滑2.4%、5.0%。
整体而言,相较于前几年大跌甚至暴跌的业绩表现,今年以来国际美妆TOP企业释出较强的复苏韧性。但这份修复并非普涨,伴随的是一轮持续的业务、品牌组合重构,资源向高潜力赛道收拢。同时,在巨头持续梳理品牌资产、调配资源的过程中,中国乃至全球市场的消费者,正在用实际选择影响增长格局。
蛋糕没有变得更大,只是筛选标准变得清晰。当全球美妆TOP企业们主动进行内部改革、寻找创造增长机会,也许在Q4的比拼、年末的收官战之中,更能看出各家“改革成色”终极大考的成效,到那时,全球美妆TOP企业及赛道的竞争格局将进一步明朗。
本文来自微信公众号 “聚美丽”(ID:jumeili-cn),作者:苹果,36氪经授权发布。
















