银行,悄悄掀起“抢钱潮”
进入四季度,银行存款市场出现了一些新的变化。 一边是国有大行存款挂牌利率总体保持稳定,另一边则是部分中小银行上调中长期存款利率,个别产品重新站上2%;与此同时,此前一度收紧的大额存单也陆续回到银行货架,发行主体从国有大行扩展至股份行、城商行、农商行及民营银行。
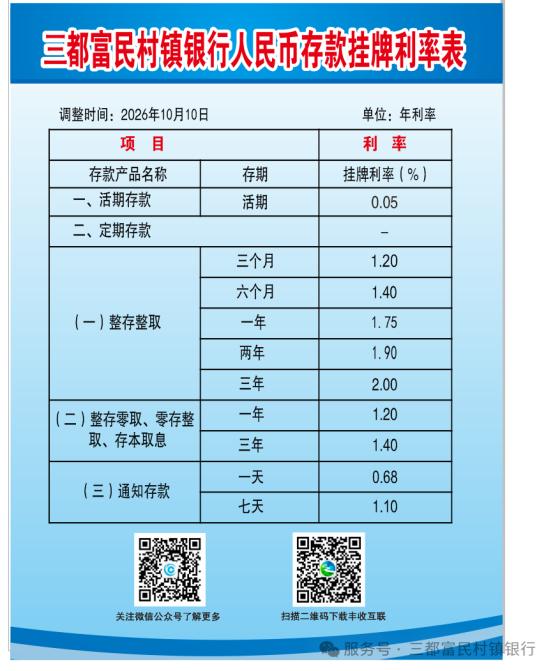
10月10日,三都富民村镇银行公告调整存款利率,三年期定期存款年利率升至2%;无锡锡商银行近期推出的三年期个人大额存单,年利率也达到2%。10月29日,邮储银行(601658.SH)在手机银行上架3个月、6个月期大额存单,至此,六大国有银行均已恢复发行大额存单。
存款利率是否迎来新一轮上涨,大额存单重回货架,又意味着银行负债端发生了什么变化呢? 从近期产品调整来看,这并不是银行业全面开启新一轮揽储加息,而是不同类型银行根据自身客户基础、资金来源和负债期限作出的差异化安排。存款到期、稳定负债和息差压力,成为影响银行利率定价的重要因素。
01 存款产品出现局部上调
目前来看,近期存款利率的变化,主要集中在部分中小银行的中长期产品上。 以村镇银行和农商行为例,三都富民村镇银行10月调整后,三个月、六个月、一年期、两年期和三年期定存利率分别为1.2%、1.4%、1.75%、1.9%和2%。湖北监利农商银行、枣阳农商银行等,也对部分中长期定存及专项产品上调10至15个基点,部分三年期产品利率达到1.75%左右。
图片来源:三都富民村镇银行服务号
在抢夺资金的情况下,民营银行的部分产品报价相对更高。福建华通银行五年期定存利率达到2.1%;天津金城银行通过专属存款渠道,将三年期定存执行利率阶段性提高至2.1%。微众银行则将三年期定存利率调整至1.75%,同时对部分短期限产品作出调整,呈现出“提长降短”的特征。
不过,这种调整并未形成普遍趋势。 国有大行挂牌利率仍处低位,一年期、三年期和五年期整存整取利率大致在0.95%、1.25%和1.30%附近,整体报价较为稳健。
大额存单方面,恢复发行的节奏也在加快。此前,受负债成本和额度管理等因素影响,多家银行收紧或暂停部分中长期大额存单。2026年7月至8月,中国银行(601988.SH)、农业银行(601288.SH)、建设银行(601939.SH)、工商银行(601398.SH)和交通银行(601328.SH)陆续恢复相关产品发行。
10月,中信银行(601998.SH)再次推出包含三年期在内的个人大额存单,年利率为1.70%;恒丰银行则推出7款个人大额存单,五年期利率为1.75%。华夏银行(600015.SH)、平安银行(000001.SZ)、民生银行(600016.SH)也持续补充三年期、五年期产品,利率大致在1.75%至1.79%之间。
城农商行和民营银行也陆续跟进。 张店农商银行推出覆盖一年至五年期的个人大额存单,五年期利率为1.68%;西藏银行推出三年期产品,利率为1.85%。无锡锡商银行重新推出三年期大额存单,年利率达到2%,但设置了起存金额和区域认证等条件。
需要注意的是,邮储银行10月29日上架的主要是3个月、6个月期产品,六大行恢复发行并不意味着所有中长期品种都已全面回归。
02 银行重新争夺稳定资金
银行重新推出大额存单,首先与存款到期后的资金承接有关。 2021年至2023年间,部分银行曾以相对较高的利率吸收了大量三年期、五年期定期存款。随着这些存款陆续到期,储户可以选择续存、转存,也可以将资金转向理财、基金或其他银行。对于银行来说,如何留住到期资金,成为四季度负债管理的重要课题。
机构对2026年居民定期存款到期规模测算不一,但普遍认为规模较大。部分研究机构测算,全年到期规模可能达到数十万亿元。到期资金未必会大规模离开银行体系,但对于客户基础和渠道相对有限的中小银行,如何留住到期资金仍是现实压力。
大额存单通常起存门槛较高,期限和额度相对明确,能够承接有一定资金规模、偏好稳健配置的客户。 恢复发行不一定意味着银行明显提高利率,也可能是通过补充期限和额度,为客户提供续存选择,减少资金流向其他机构。
与此同时,银行也在调整负债期限结构。如果负债端过度依赖短期存款,银行就需要频繁滚动续作,不仅增加管理成本,也会带来期限错配压力。部分银行将利率调整集中在三年期、五年期产品上,正是希望以相对明确的资金成本换取更稳定的中长期负债。
中小银行的压力则更为具体。国有大行拥有较广泛的网点布局、企业结算和代发工资客户,资金来源相对多元;而部分民营银行和地方中小银行的客户基础较窄,对存款价格更加敏感。
与此同时,地方中小银行吸收异地存款受到规范,过去依靠线上渠道拓展全国客户的空间有所收窄,银行需要把揽储重心更多放在本地市场。部分民营银行大额存单增加属地认证要求,也反映了这一变化。
数据来源:国家金融监督管理总局网站
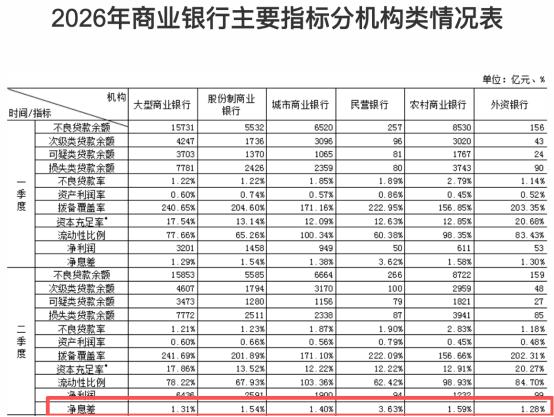
但提高利率并非没有代价。 国家金融监督管理总局数据显示,2026年上半年商业银行净息差为1.41%,其中大型银行为1.31%,城商行为1.40%,农商行为1.59%,民营银行为3.63%。
不同类型银行的息差水平和资产结构存在差异。对息差本就较薄的银行而言,存款利率上调会直接推高付息成本;如果贷款利率继续下行,新增成本就可能进一步挤压利润。因此,近期更常见的是部分期限、部分渠道和有限额度的调整,而非全面提高存款利率。
03 储户需要权衡收益与流动性
对银行而言,大额存单回归以及部分中小行提高存款利率,有助于稳定客户、承接到期资金,并在一定程度上改善负债期限结构。 但从经营角度看,存款规模并非越大越好,关键还在于资金成本能否与资产收益相匹配。若银行以较高利率持续吸收存款,却缺乏足够的优质信贷需求或收益较好的资产配置渠道,负债成本就可能成为盈利压力。
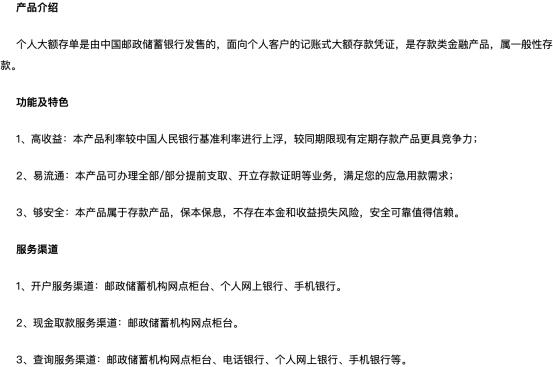
对储户来说,利率局部上调和大额存单重新发行提供了更多选择,但不宜只盯着“2%”。不同银行产品的起存金额、销售区域、发行额度和期限差异较大,部分产品还有专属渠道或客户准入要求,实际能否购买需要以银行公告和当期销售页面为准。
图片来源:邮储银行互联网银行
投资选择时,流动性同样值得关注。 大额存单虽然部分支持转让,但并不意味着随时都能按原价变现;提前支取如何计息,也要看具体产品条款。对于未来一两年可能用于购房、教育、养老或其他支出的资金,过度配置三年期、五年期产品,可能带来资金安排上的不便。
此外,储户还需要了解存款保险制度。同一存款人在同一家投保机构的被保险存款本金和利息合并计算,最高偿付限额为50万元。选择产品时,还应考虑同一家银行的存款总额、资金期限和流动性需求。
整体来看,近期存款市场变化更像是负债结构调整,而非利率周期反转。 大行恢复发行大额存单,主要是补充产品供给、承接到期资金;部分中小银行局部上调利率,则更多体现出其在区域竞争和稳定负债方面的现实需求。
对银行而言,如何在稳定存款与控制成本之间找到平衡,仍是接下来需要面对的问题;对储户而言,在收益、安全与流动性之间作出适合自身的选择,比追逐短期高息更为重要。
本文来自微信公众号“投资者网-思维财经”,作者:吴微,36氪经授权发布。
















